350 miliard rozdělujeme obcím špatně. Reforma RUD by podpořila místní rozvoj, kvalitu služeb i spolupráci obcí
Reformované financování obcí zohledňuje potřeby regionů i to, kolik mohou samosprávy vybírat z vlastních zdrojů.
Shrnutí
- Obce každý rok dostávají přes rozpočtové určení daní (RUD) zhruba 350 mld. Kč. Pro obce představuje RUD největší a nejstabilnější příjem. Vzorec pro rozdělování peněz ale není nastavený dobře.
- RUD dělí peníze zejména podle počtu obyvatel, nikoli podle toho, kde se služby skutečně poskytují. Není ani motivační, neboť obce mohou ovlivnit jen zlomek svých příjmů, téměř nic nemají ani z podpory podnikání. V neposlední řadě vzniká infrastrukturní dluh, když samosprávy drží na svých účtech nejvíc peněz z celé EU, hlavně kvůli nadfinancování Prahy a roztříštění peněz mezi tisíce malých obcí.
- Navrhujeme nový systém rozdělování peněz, který podpoří místní rozvoj, kvalitní služby, investice i autonomii obcí. Každé obci zaplatí, co potřebuje na služby (výdajová potřeba), odečte, kolik si může sama vybrat na dani z nemovitosti (očekávaný daňový výběr), a odmění ty, které spolupracují a rozvíjejí se (podíl na rozvoji v území).
- Víc peněz dostanou města, která svému okolí zajišťují vzdělávání, služby a práci. Příjmy na obyvatele porostou s velikostí obce pozvolna, bez dnešního zvýhodnění čtyř největších měst. Nově RUD počítá i s péčí o seniory a znevýhodněné děti jako garantovanými službami.
- Obce dostanou větší slovo v rozhodování o vlastních příjmech. Část sdílených daní nahradí reformovaná daň z nemovitosti. Obce s levnějšími nemovitostmi, které mohou vybrat méně, dostanou ze sdílených daní víc. Výši daně dál určují zastupitelé.
- Nově obce dostanou motivaci pro podporu podnikání. Dnes přináší nová firma obci zejména náklady. Po vzoru většiny Evropy proto navrhujeme rozdělovat víc peněz z RUD podle toho, kolik lidí v obci a regionu pracuje a kolik vydělávají. Mzdy přitom srovnáváme jen s podobně rozvinutými regiony, aby šanci měly i ty znevýhodněné.
- Spolupráce obcí poprvé dostane stabilní financování. Česko má nejmenší obce v EU, většina z nich sama nezvládne zajistit školy, sociální služby nebo větší investice. Společenství obcí s vlastním rozpočtem mohou služby zajišťovat společně a uvolnit až 60 mld. Kč úspor malých obcí na investice.
- Většina lidí žije v obcích, kterým příjmy z RUD vzrostou. Nejvíc získají centra a znevýhodněné regiony, méně dostanou nejmenší obce bez vlastní školky a čtyři největší města, které mají dosud výjimku. Praha z RUD dostane čistě asi o 10 mld. Kč méně, výpadek ale může vyrovnat vyšším výběrem daně z nemovitých věcí (DNV) – dnes na obyvatele vybírá o třetinu méně než Cheb.
- Ve studii představujeme tři varianty reformy, které se liší tím, kolik miliard přenášejí z RUD na daň z nemovitosti. Doporučená varianta přinese veřejným rozpočtům 15 mld. Kč ročně, varianta pro státní rozpočet až 30 mld. Kč a varianta pro obecní rozpočty je rozpočtově neutrální.
Úvod
Šestina všech veřejných příjmů se každoročně rozděluje obcím skrz rozpočtové určení daní (RUD). Letos jde o zhruba 350 mld. Kč, které pocházejí převážně z DPH a daní z příjmů. Dalších cca 23 mld. Kč vyberou obce na dani z nemovitých věcí (DNV).
RUD je hlavním a nejstabilnějším zdrojem obecních rozpočtů. Na rozdíl od dotací nebo účelových transferů nejsou peníze vázané na konkrétní účel a obec si sama rozhoduje, na co je použije.
Kolik peněz obec dostane, určuje do velké míry jediný vzorec. A ten dnes rozděluje peníze špatně, jak upozorňují Národní ekonomická rada vlády (NERV), Evropská komise i OECD.
Co dnes nefunguje? Diagnóza RUD
Mezi největší problémy současného RUD patří, že:
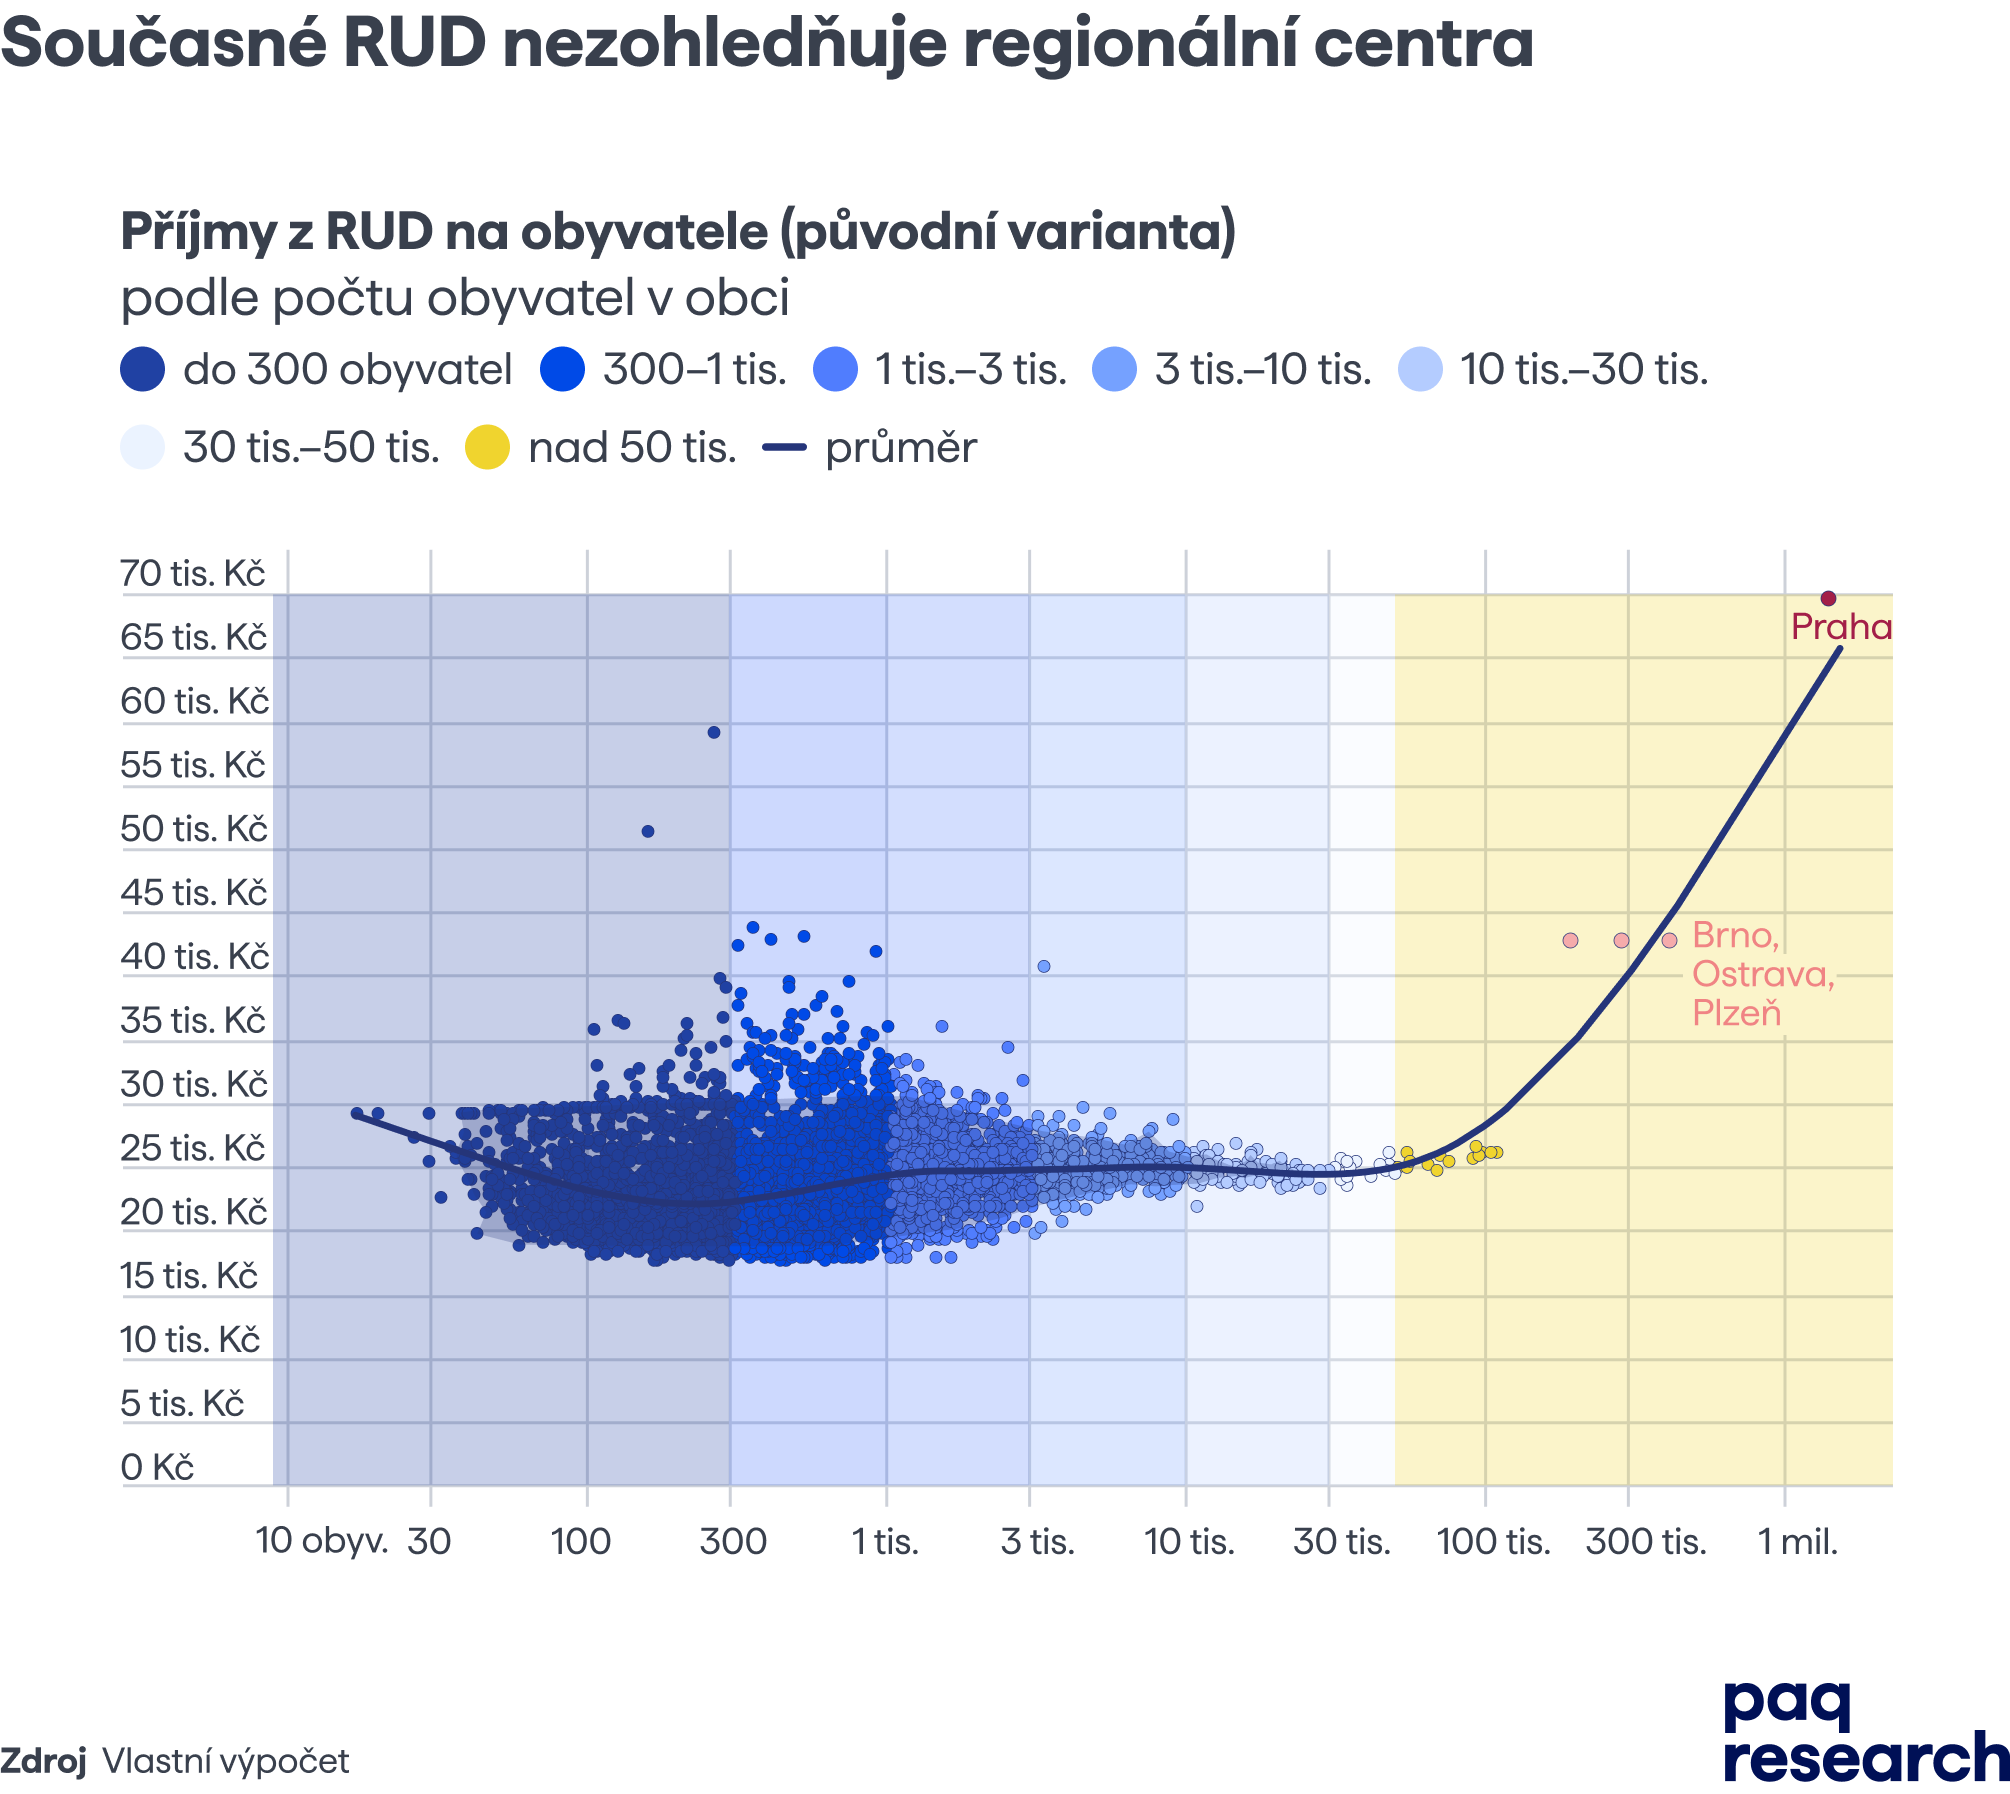
Neefektivně financuje poskytování služeb. Příjmy většiny měst a obcí z rozmanitých regionů se pohybují mezi 20 a 22 tisíci korun na obyvatele, výjimky jsou vzácné a nesystematické. Například Karviná slouží celému okolí, ale z RUD dostává na obyvatele jen o 3 000 Kč více než vesnice bez jediné školky. Rodiny z regionu pak marně shánějí doučování nebo školního psychologa a senioři čekají na terénní péči. RUD nezohledňuje, že do centra lidé dojíždějí, ani že některé obce mají víc znevýhodněných dětí nebo seniorů.
Obce zbytečně drží na účtech miliardy, které by mohly sloužit občanům. V poměru k HDP mají nejvyšší úspory v Evropě, až 4,7 % HDP. Část připadá na drobné obce, které musí dlouho šetřit na jakoukoli větší investici. Nejvíc ale spoří Praha, která drží více než 40 % všech úspor obcí. Přitom čelí výzvám, na jejichž řešení zdroje chybí, například krizi bydlení nebo dlouhodobému nedostatku míst na všeobecných středních školách.
Přiděluje obcím peníze systémem kapesného, takže o vlastních příjmech téměř nerozhodují. Přímo ovlivnit mohou jen daň z nemovitých věcí (DNV), která v součtu za všechny obce tvoří 7,2 % jejich daňových příjmů. O zbytku rozhoduje vzorec RUD. DNV navíc není navázaná na hodnotu nemovitostí a obce ji mohou upravit jen v úzkém rozpětí. Praha s nejdražšími nemovitostmi v zemi ve výsledku vybírá na obyvatele méně než Cheb nebo Most. Rozdíl jí vynahrazuje štědrá výjimka v RUD, zatímco jiné obce si musí v rámci svých možností vybrat víc.
Nedává obcím podíl na místním ekonomickém rozvoji. Starostka, která do obce přivede investora, nemá lidem kromě pracovních míst co nabídnout. Místní dostanou víc dopravy, hluku a znečištění, obec vyšší výdaje na silnice a služby. Z daní, které nová firma odvede, ale obec skoro nic neuvidí – podle počtu zaměstnanců se rozděluje jen 1 % daňových příjmů obcí. Každé nastavení RUD přitom obce k něčemu motivuje – to dnešní odměňuje pasivitu místo otevřenosti rozvoji.
Udržuje rozdrobenost obcí. V Česku máme nejmenší obce v EU, většina má méně než 500 obyvatel, a přesto každá odpovídá za školy, sociální služby nebo územní plánování. Odráží se to v neefektivitě a nízké kvalitě služeb: o opatrovance se často stará neuvolněný starosta po své práci a rodiče posílají děti do školky do sousední obce, kde o ní nemají jak rozhodovat. RUD přitom nadměrně podporuje nejmenší obce a nepodporuje ani meziobecní spolupráci, která by mohla klíčové služby zajistit lépe.
V diagnóze RUD jsme popsali problémy a navrhli směry jejich řešení. V této studii – návrhu růstového RUD – převádíme navržená řešení do konkrétních mechanismů.
Jak souvisí úspory obcí s RUD
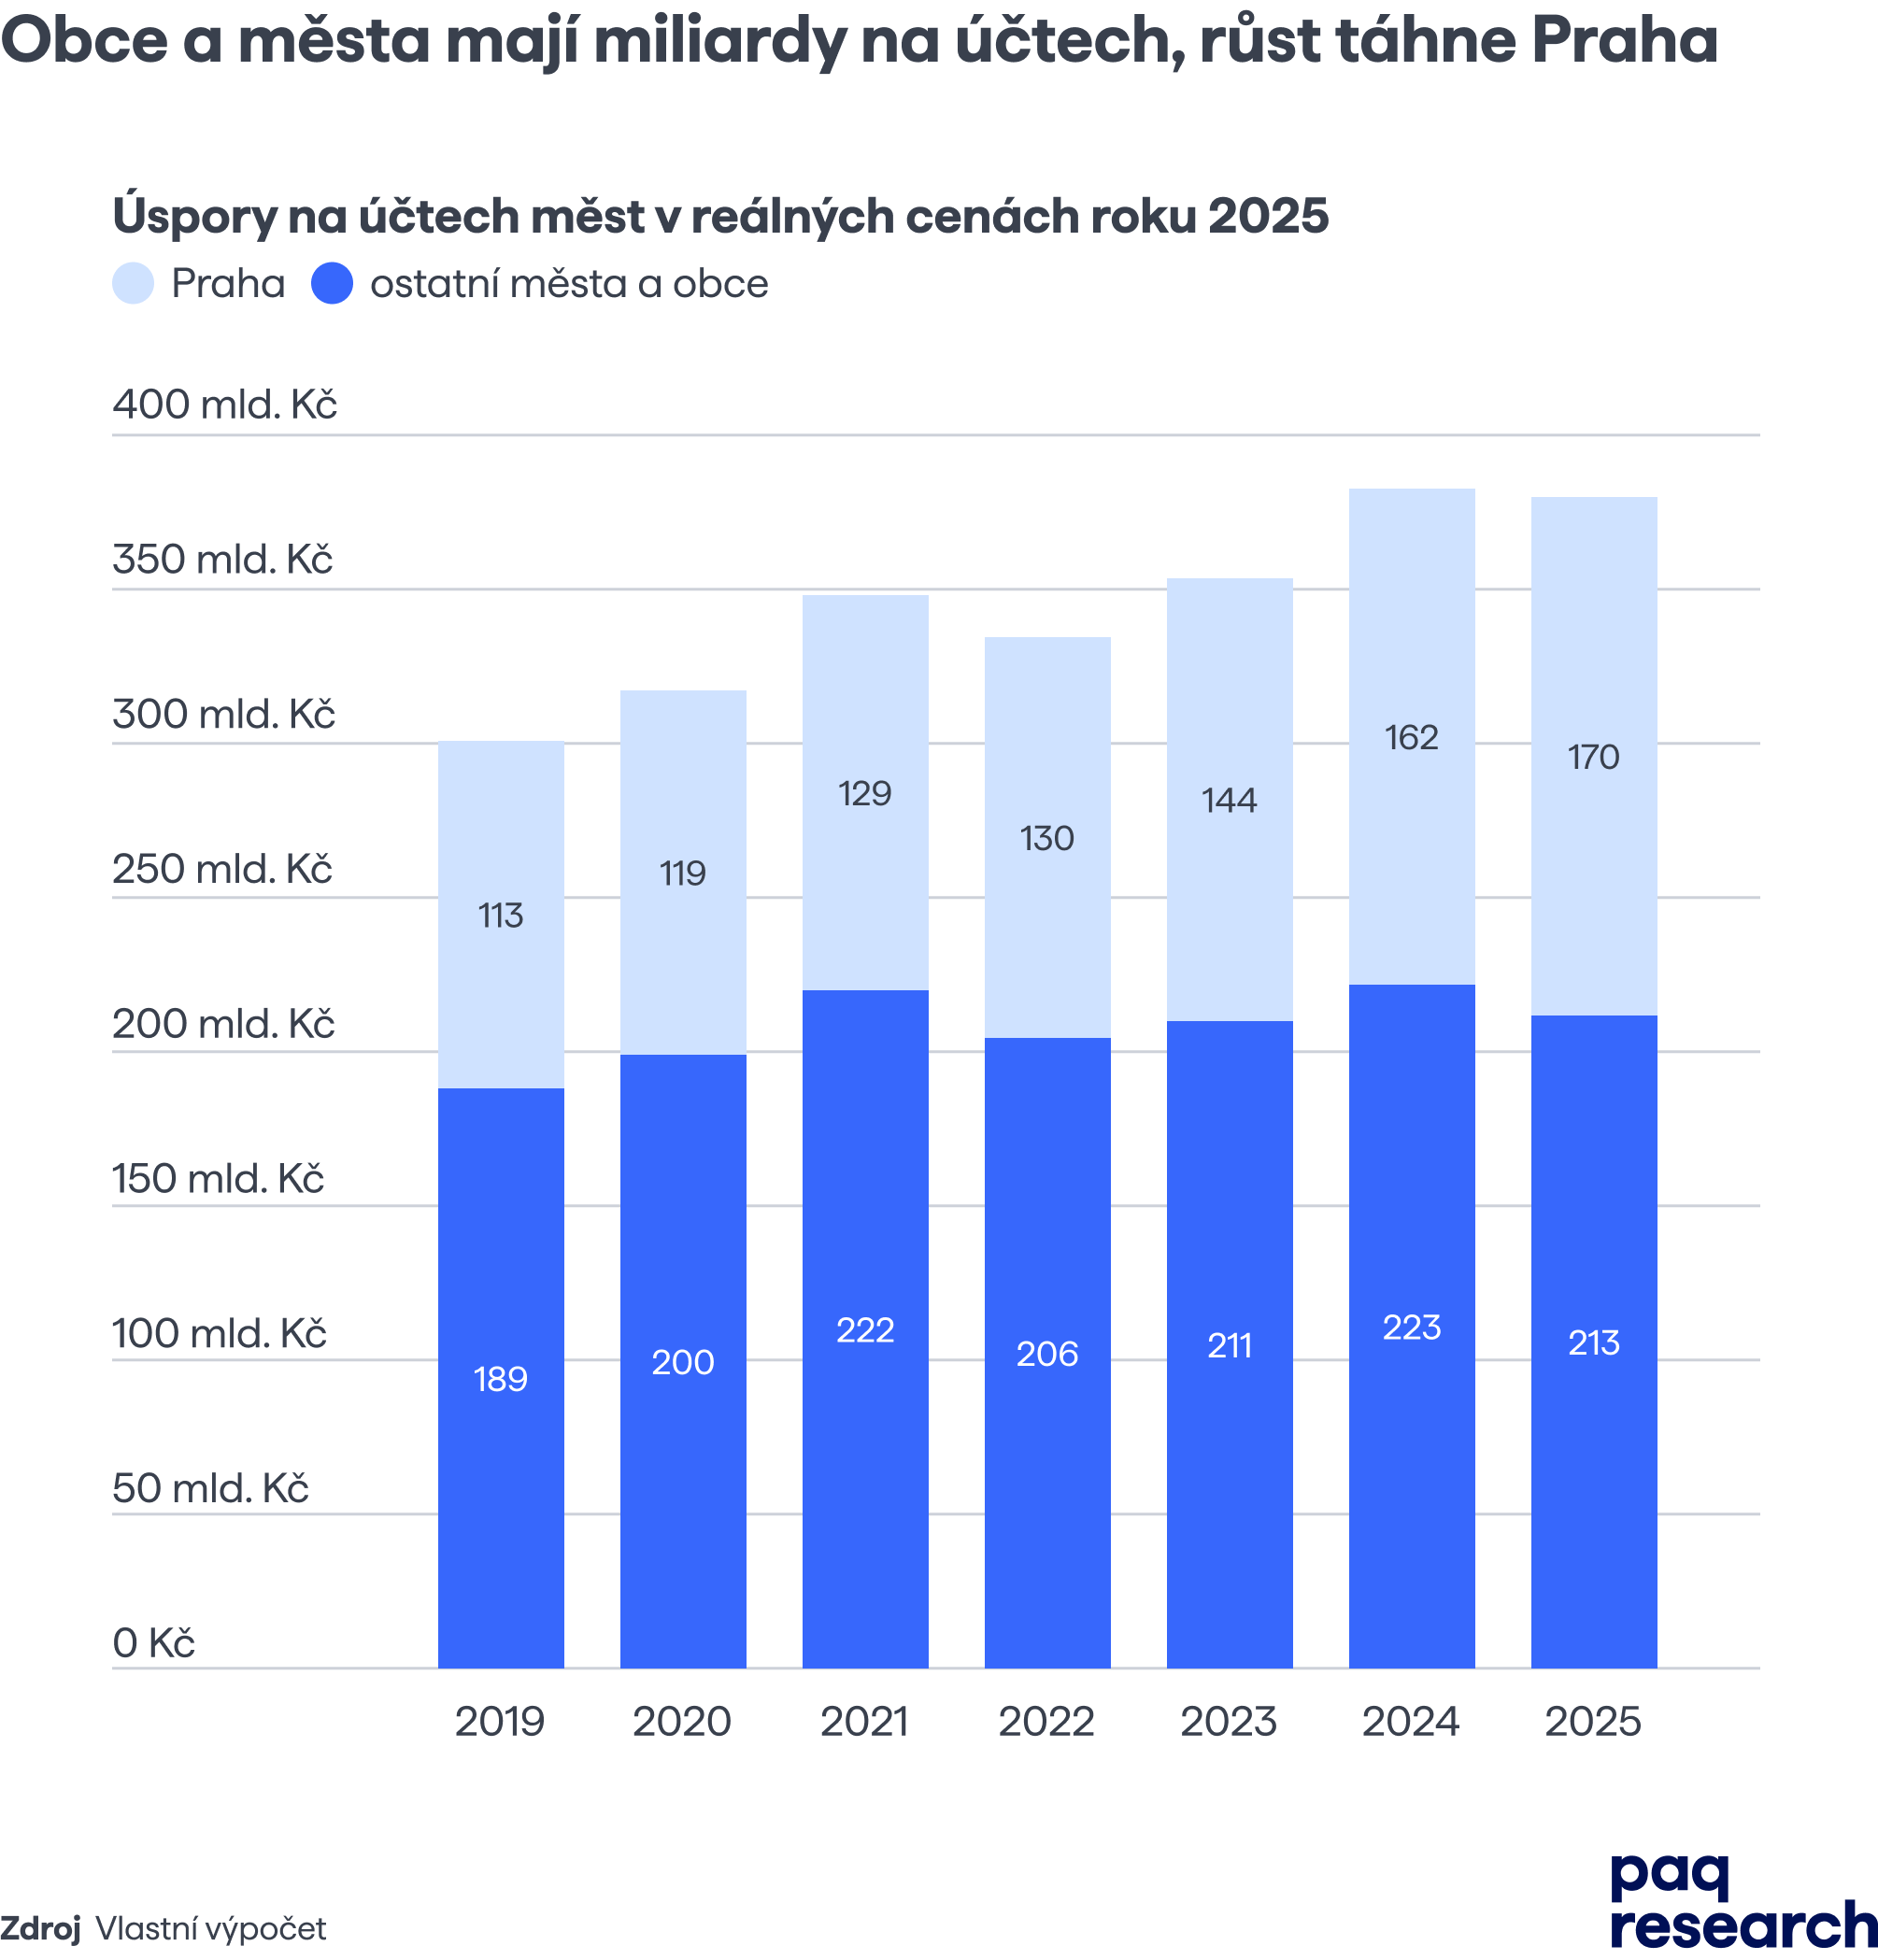
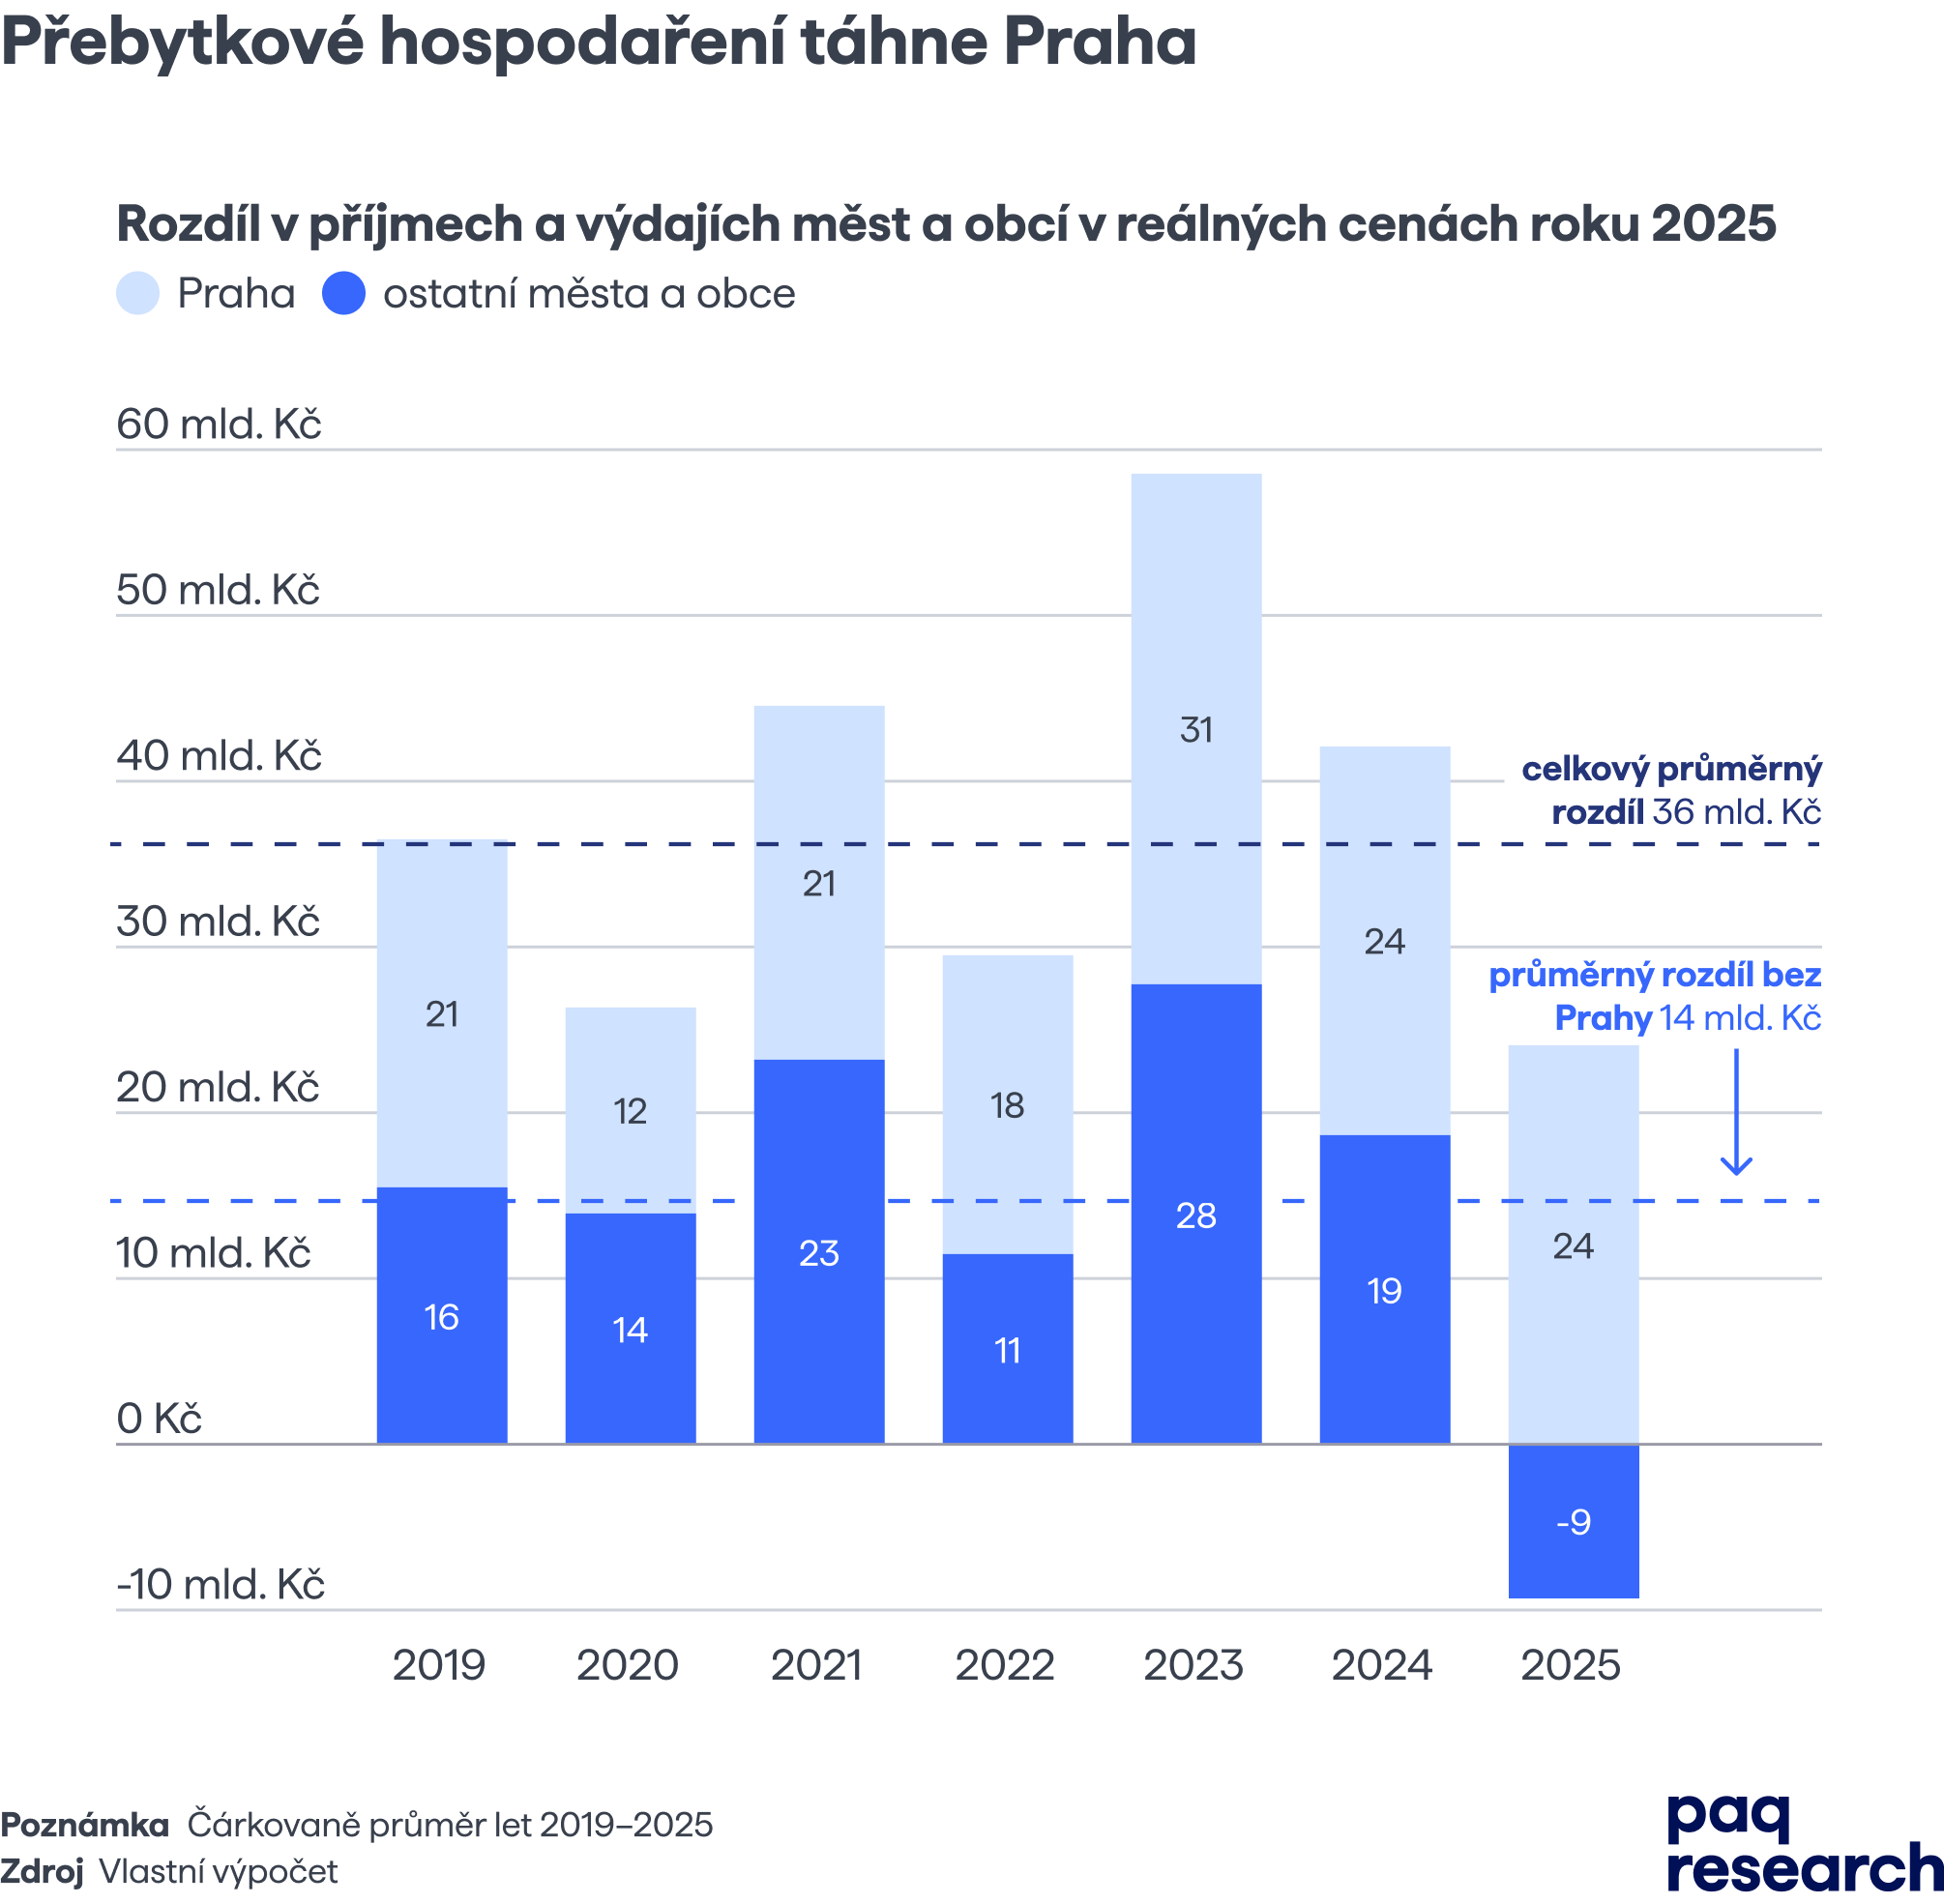
Obce a města mají na účtech přes 383 mld. Kč a mezi lety 2019 a 2025 hospodařily s průměrným přebytkem 36 mld. Kč v reálných hodnotách roku 2025. Rezervy samy o sobě problém nejsou: obce spoří na investice a musí mít z čeho předfinancovat dotace. Současný rozsah úspor ale něco stojí. Peníze na účtech ztrácejí hodnotu inflací, zatímco stát si na svůj deficit půjčuje za vyšší úrok. A dokud leží na účtech, nefinancují služby ani investice.
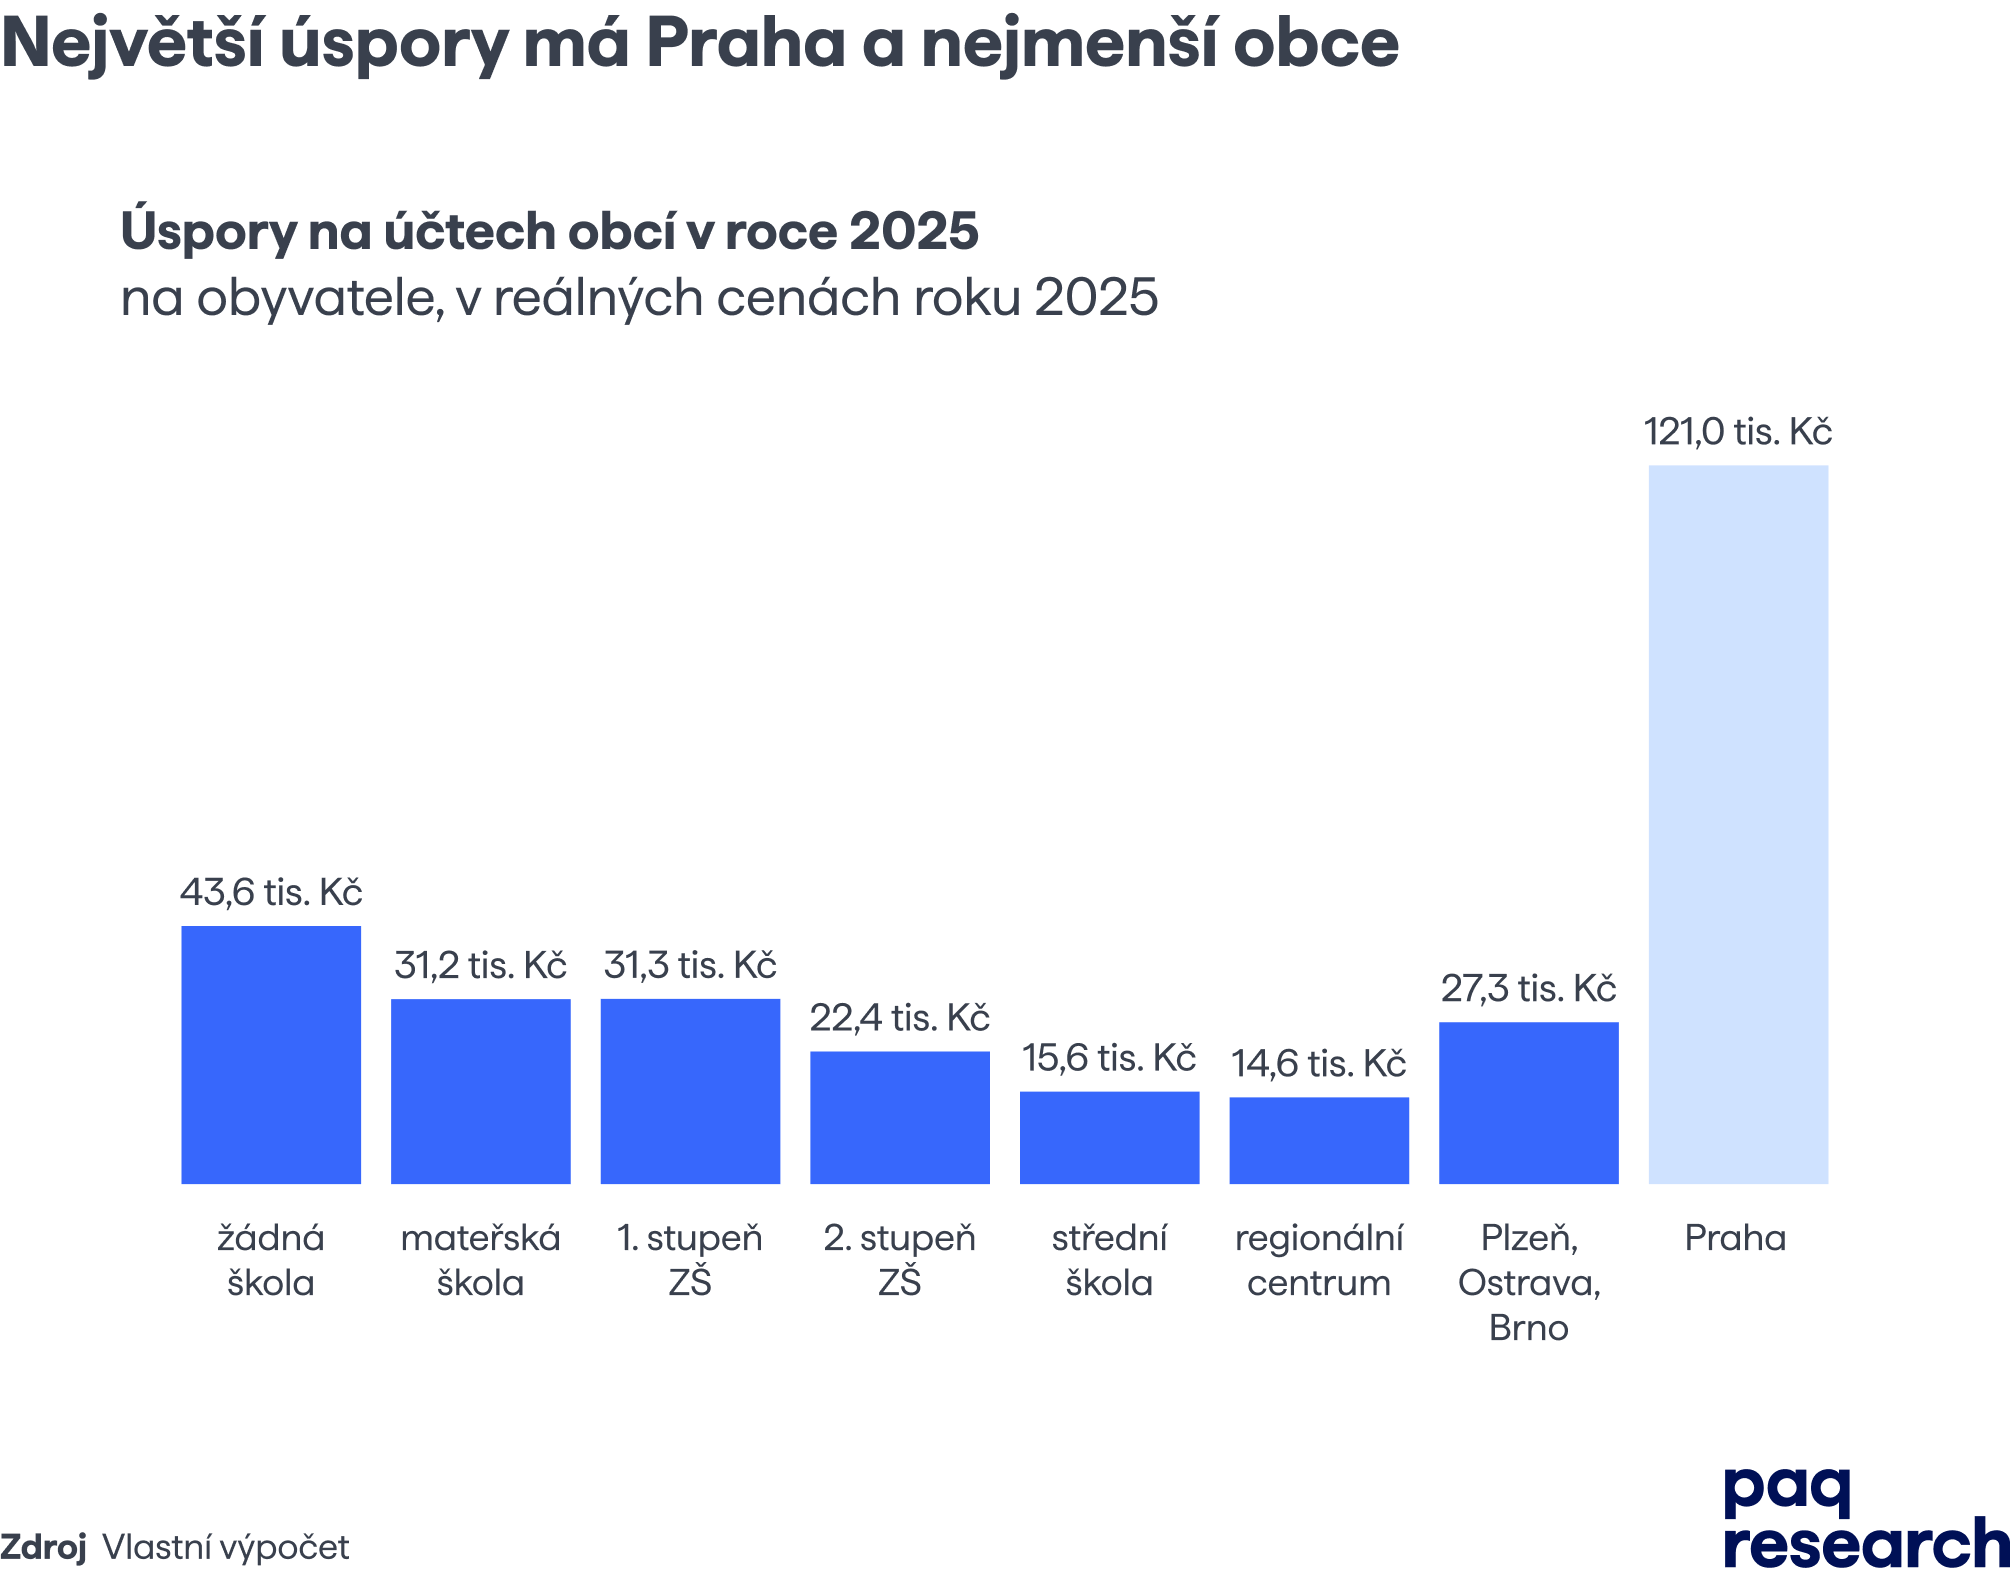
Kde se úspory berou, se ale obec od obce liší:
- Praha samotná drží 44 % všech zůstatků. V roce 2025 měla Praha pozitivní saldo (24 mld.), zatímco zbytek měst a obcí dokonce hospodařil s negativním výsledkem (−9 mld.).
- Malé obce musí déle spořit na investice. Oprava silnice nebo školy může spolknout rozpočet několika let a malá obec nemá s kým náklady sdílet. Naopak v regionálních centrech jsou přebytky na obyvatele nejnižší.
- Dotace vyžadují rezervy. Na spolufinancování a předfinancování projektů musí obce držet peníze na účtech, často roky dopředu.
- RUD neumí přidat. Posílá obcím peníze stále stejně. Obec, která potřebuje investovat, si musí nejdřív naspořit.
- RUD neumí ubrat. Obec, která peníze zrovna nepotřebuje, nemá možnost ani motivaci říct si o méně, a tak je uloží.
Úspory obcí přitom nemají téměř žádný vztah k tomu, jak obce daní nemovitosti. Spoří obce, které místní daň využívají naplno, i ty, které nevybírají nic nad zákonné minimum. Lidé tak mají menší důvod ptát se, proč obec spoří. Většina jejích peněz totiž nepochází z daní, které platí přímo obci.
Co z toho plyne pro RUD:
- Větší role daně z nemovitosti a přesnější rozdělení peněz z RUD snižují potřebu spořit. Obec, která peníze nepotřebuje, je nedostane nebo může daň snížit, místo aby je ukládala. Obec, která spoří na investici, nemusí spořit tak dlouho nebo může daň dočasně zvýšit.
- Spolupráce uvolňuje zamrzlé prostředky. Společenství obcí mohou sdružit prostředky na společné investice a efektivněji čerpat dotace. Peníze se tak vracejí do ekonomiky a zároveň roste dostupnost služeb v regionech. Obce získají větší finanční autonomii a investice, které přinesou úspory nebo výnosy, mohou snáz financovat výhodnými úvěry.
Krátké shrnutí návrhu
Navrhujeme růstovou reformu RUD, která se skládá ze tří částí: určení výdajové potřeby samospráv, odhad jejich očekávaného daňového výběru a financování společenství obcí, které je motivuje k ekonomickému rozvoji.
- Zlepšujeme výpočet výdajové potřeby obcí. Každá obec by měla mít dostatek peněz na pokrytí výdajů, které vyplývají z jejích potřeb, povinností a priorit. Obce se liší velikostí, demografickým složením i rozsahem služeb, které poskytují lidem ve svém okolí. Dnešní výpočet potřeb skrz RUD tyto rozdíly dostatečně nezohledňuje.
- Zapojujeme obce do financování podle jejich očekávaného daňového výběru. Od každé obce očekáváme, že se na pokrytí své výdajové potřeby bude zčásti podílet výběrem DNV. Očekávaná spoluúčast odráží možnosti jednotlivých samospráv. Je nižší pro obce, ve kterých nejsou drahé nemovitosti a nemohou na DNV vybrat tolik. Je vyšší pro ty, které peníze vybrat mohou. Jak tyto možnosti využijí, ale dál rozhodují zastupitelstva.
- Odměňujeme rozvoj regionů a financujeme spolupráci obcí. Společenství obcí už dnes existují, žije v nich ale jen asi 10 % obyvatel. Obce v nich zůstávají samostatné, ale služby jako školství nebo sociální služby mohou zajišťovat společně. Společenství dostanou z RUD vlastní peníze, které porostou s ekonomickou aktivitou v regionu. Obce tak budou mít důvod společně plánovat území, budovat infrastrukturu a přivádět investory. Mzdy přitom srovnáváme jen s podobně rozvinutými regiony, takže k růstu motivujeme i historicky znevýhodněné regiony.
Reformu lze pojmout jako funkční celek, nebo zavést jen některé její složky. Reforma v základní podobě není pro stát finanční zátěží, protože nevyžaduje navýšení celkově rozdělovaných prostředků. Ve variantě pro státní rozpočet může navýšit příjmy veřejných rozpočtů až o 30 mld. Kč a zároveň podpořit ekonomický rozvoj v regionech.
Výdajová potřeba
Kolik peněz potřebuje obec na poskytované služby
- Zohledňuje rozdílné potřeby malých obcí, místních center a snižuje arbitrární zvýhodnění čtyř největších měst.
- Kompenzuje obcím náklady spojené s tím, že do nich lidé dojíždějí za prací.
- Zahrnuje peníze na garantované služby pro seniory a znevýhodněné děti, jejichž zajištění pak stát může od obcí snáz vyžadovat.
Očekávaný daňový výběr
Kolik peněz si může obec sama vybrat
- Počítá se z hodnoty nemovitostí v obci.
- Obce, které mohou vybrat víc, dostanou menší podíl na sdílených daních. Obce, které nemohou, dostanou podíl větší.
- Konečnou výši DNV přitom dál určují zastupitelé.
Rozvoj a financování spolupráce
Kolik peněz získá společenství obcí za ekonomickou aktivitu v regionu
- Financuje dlouhodobé fungování společenství.
- Odráží mzdy zaměstnanců, kteří na území společenství pracují.
- Mzdy se přepočítávají podle rozvinutosti regionu, takže i znevýhodněné regiony mohou spravedlivě soutěžit.
Proč je důležitá výdajová potřeba obcí
Potřeby všech samospráv nejsou stejné. Některé samosprávy slouží obyvatelům z širokého okolí. V Česku se v tuto chvíli pokoušíme rozdíly mezi obcemi zachytit pomocí čtyř ukazatelů:
- počet obyvatel,
- počet dětí a žáků ve školách,
- počet zaměstnanců,
- územní rozlohu obce.
V zahraničí používají komplexnější výpočty. V dánském výpočtu (udligningsloven) se jen index socioekonomického znevýhodnění obcí skládá z 18 proměnných. Nizozemsko (gemeentefonds) počítá výdajovou potřebu obcí podle 54 kritérií, Itálie (fabbisogni standard) dokonce podle 66.
Hlavní charakteristikou lepšího RUD přitom není větší počet ukazatelů, ale přesnější výpočet potřeby. Toho lze dosáhnout například změnou způsobu výpočtu ukazatele, zvýšením jeho váhy ve výpočtu nebo přidáním nového indikátoru.
Proto navrhujeme:
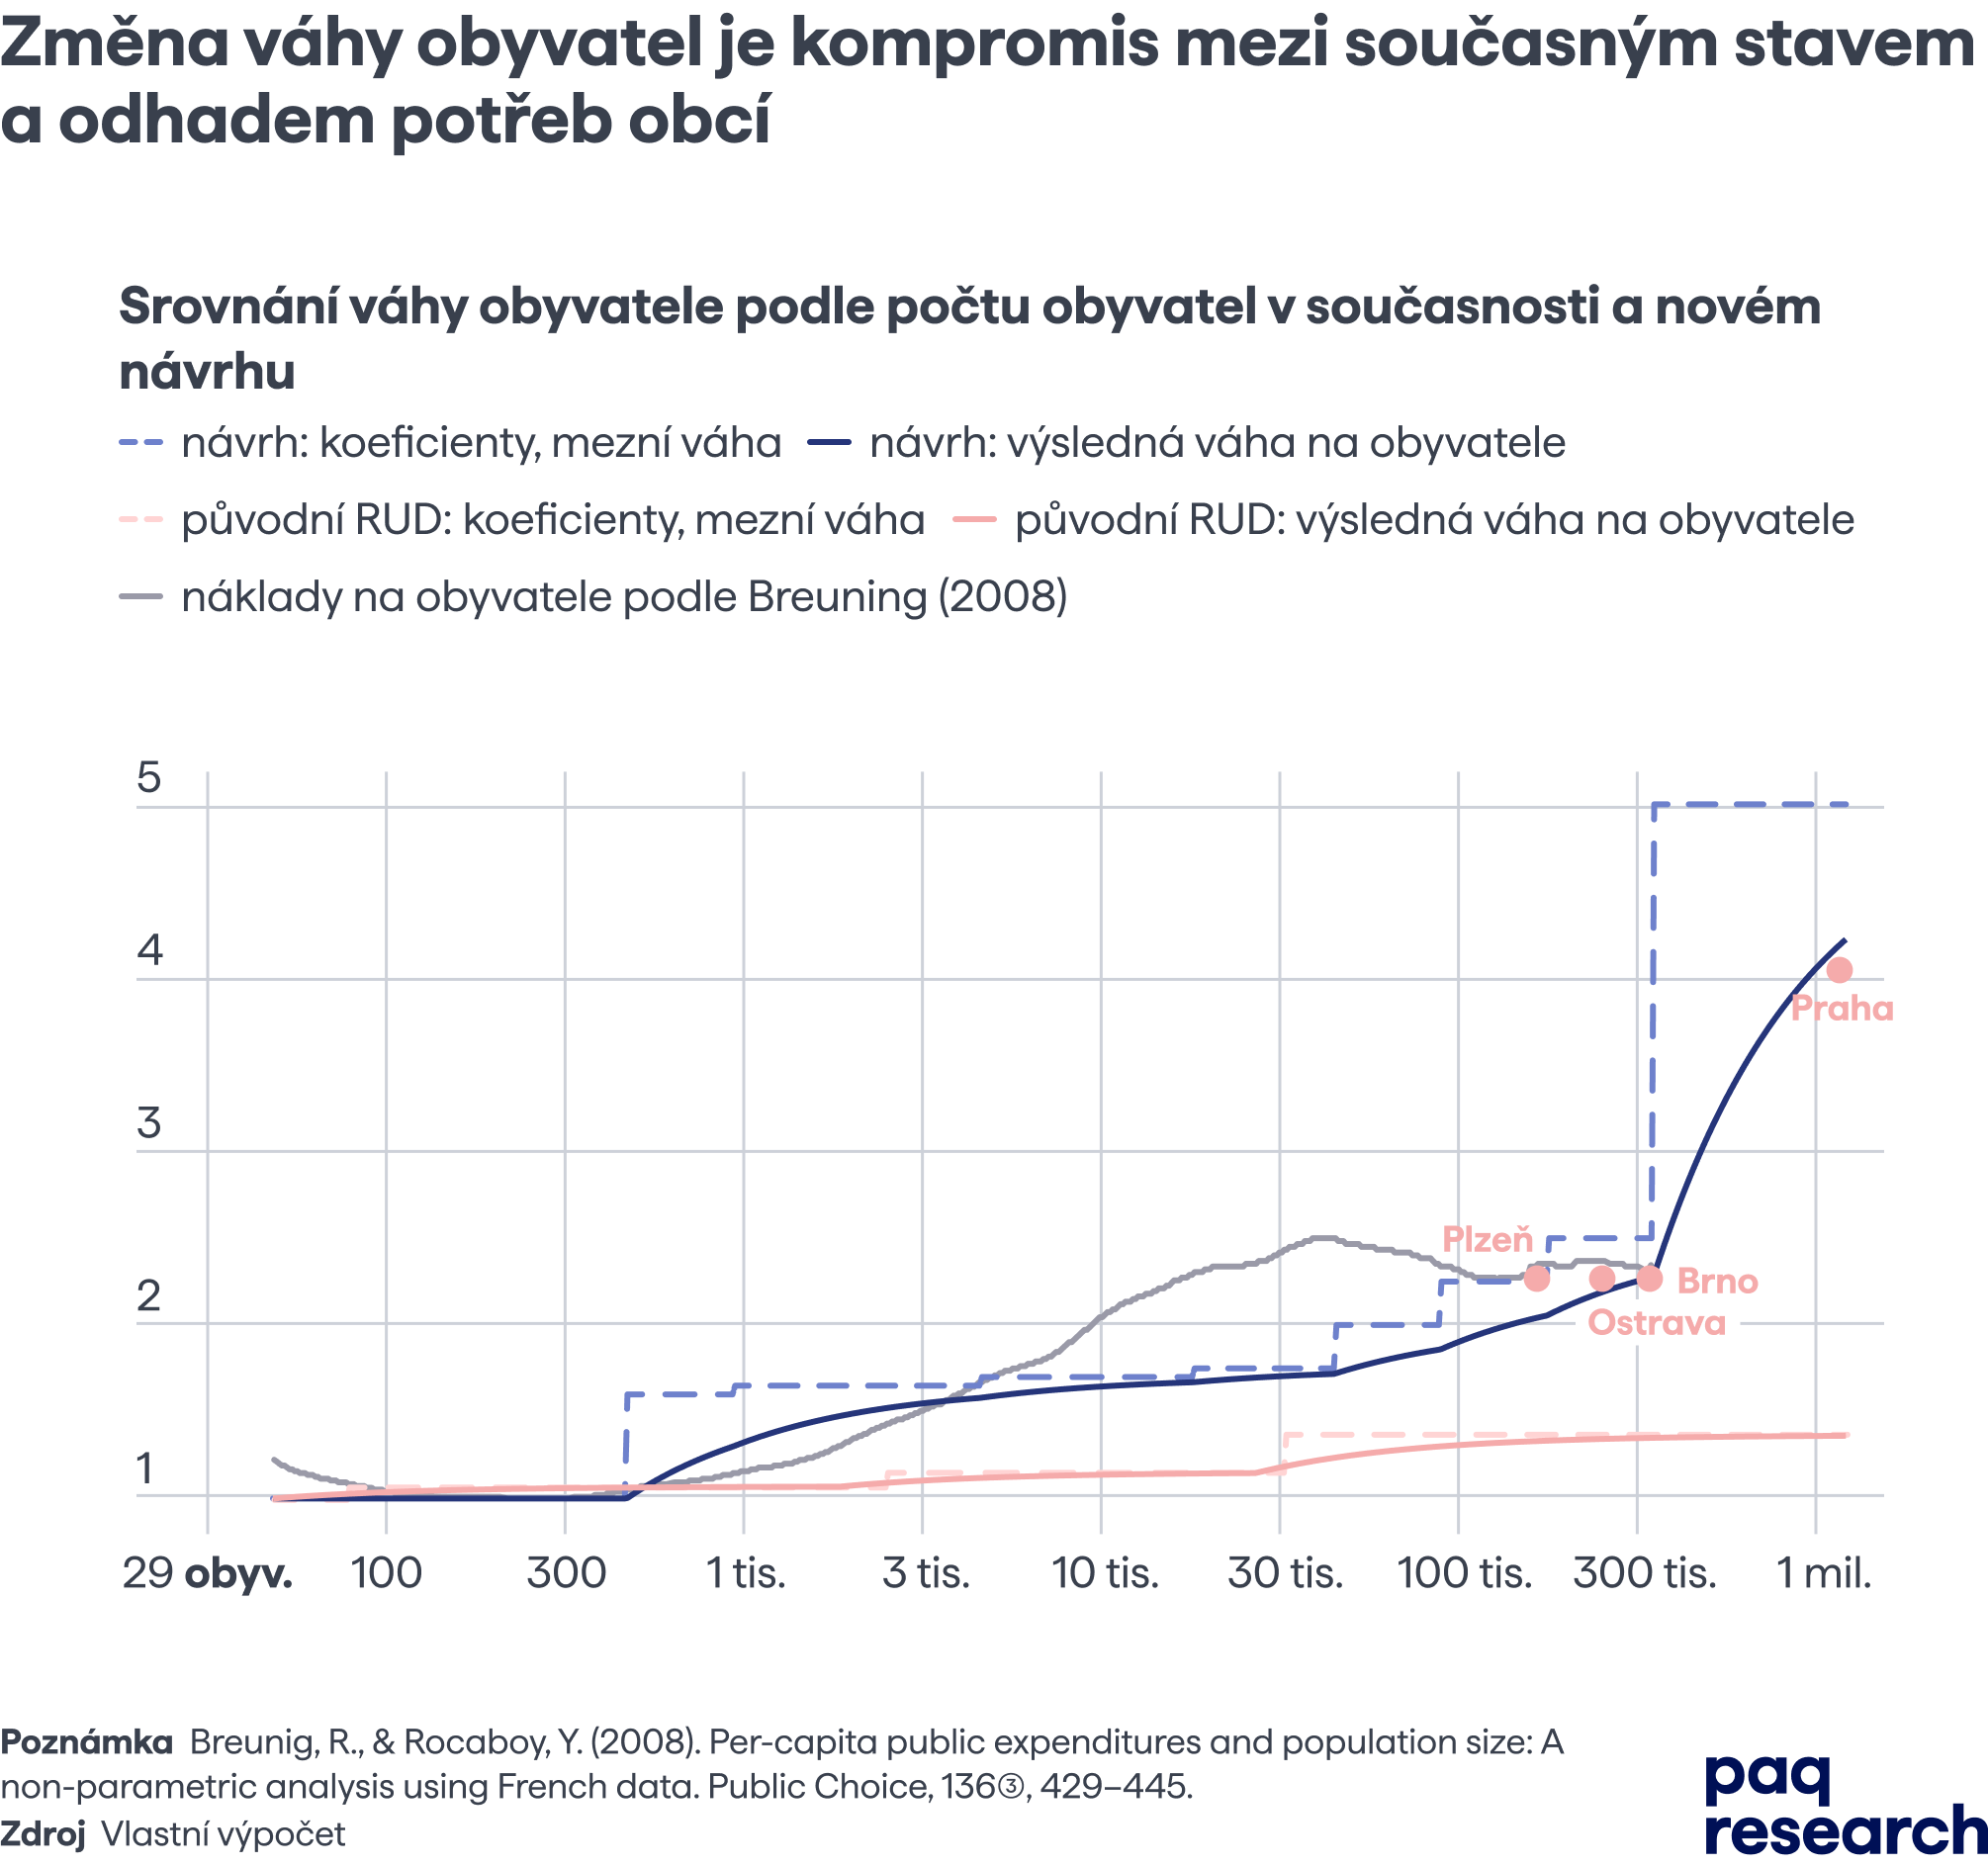
- Změnit, jak se počítá váha obyvatel. Váha obyvatele dnes s velikostí obce téměř neroste, u čtyř největších měst pak skokově narůstá. Navrhujeme pozvolnější nárůst. Víc peněz tak dostanou středně velké obce, obce s rozšířenou působností (ORP) a krajská města, které slouží širšímu okolí. Nejmenší obce naopak získají důvod spolupracovat se sousedy nebo se k nim připojit. Zároveň končí zvýhodnění čtyř největších měst.
- Posílit zaměstnaneckou složku. Obce, kde lidé pracují, nesou náklady na dopravu, infrastrukturu i služby. Daně z práce ale končí ve sdílených daních. Podíl RUD rozdělovaný podle počtu zaměstnanců proto navyšujeme z dnešního zhruba 1 % na 7 %. Posílí to motivaci samospráv k ekonomickému rozvoji a pomůže regionálním centrům, kam lidé dojíždějí za prací.
- Přidat sociální složku. Výpočet RUD dnes obsahuje jen jednu službu, kterou je vzdělávání. Obce ale pečují i o ohrožené skupiny mezi nejmladšími a nejstaršími. Péče o ně se nově stane garantovanou službou: nová složka na ni obcím zajistí peníze a stát bude moci její zajištění snáz vyžadovat.
Proč je důležitý očekávaný daňový výběr
Obce by se měly na svém financování alespoň zčásti podílet samy. Posílí to jejich autonomii i vazbu na občany. Čím větší část příjmů obec vybere sama, tím víc o svém rozpočtu rozhoduje. A když vybírá peníze přímo od svých občanů, musí jim také lépe vysvětlovat, jak s nimi hospodaří.
Ideálním nástrojem pro posílení autonomie českých obcí je vyšší výběr DNV, jak doporučuje i OECD. Zdanění nemovitostí patří k nejefektivnějším formám zdanění. Nemovitost totiž nelze přestěhovat, takže daň omezuje možnosti daňových úniků i změn chování, a oproti jiným daním tak méně brzdí ekonomický růst. Pro obce je navíc přirozeným zdrojem příjmů, protože hodnota nemovitostí roste s kvalitou místních služeb, například škol, veřejné dopravy nebo veřejného prostoru.
V Česku je zdanění nemovitostí extrémně nízké, oproti průměru zemí OECD zhruba třetinové. Kdyby Česko vybíralo jako průměr EU (okolo 1 % HDP), šlo by zhruba o 80 mld. Kč ročně místo dnešních 23 mld. Kč. Protože jde o místní daň, její reformu je dle OECD potřeba spojit s reformou financování obcí. Navrhujeme proto snížit podíl obcí na sdílených daních a rozdíl dorovnat vyšším výběrem DNV.
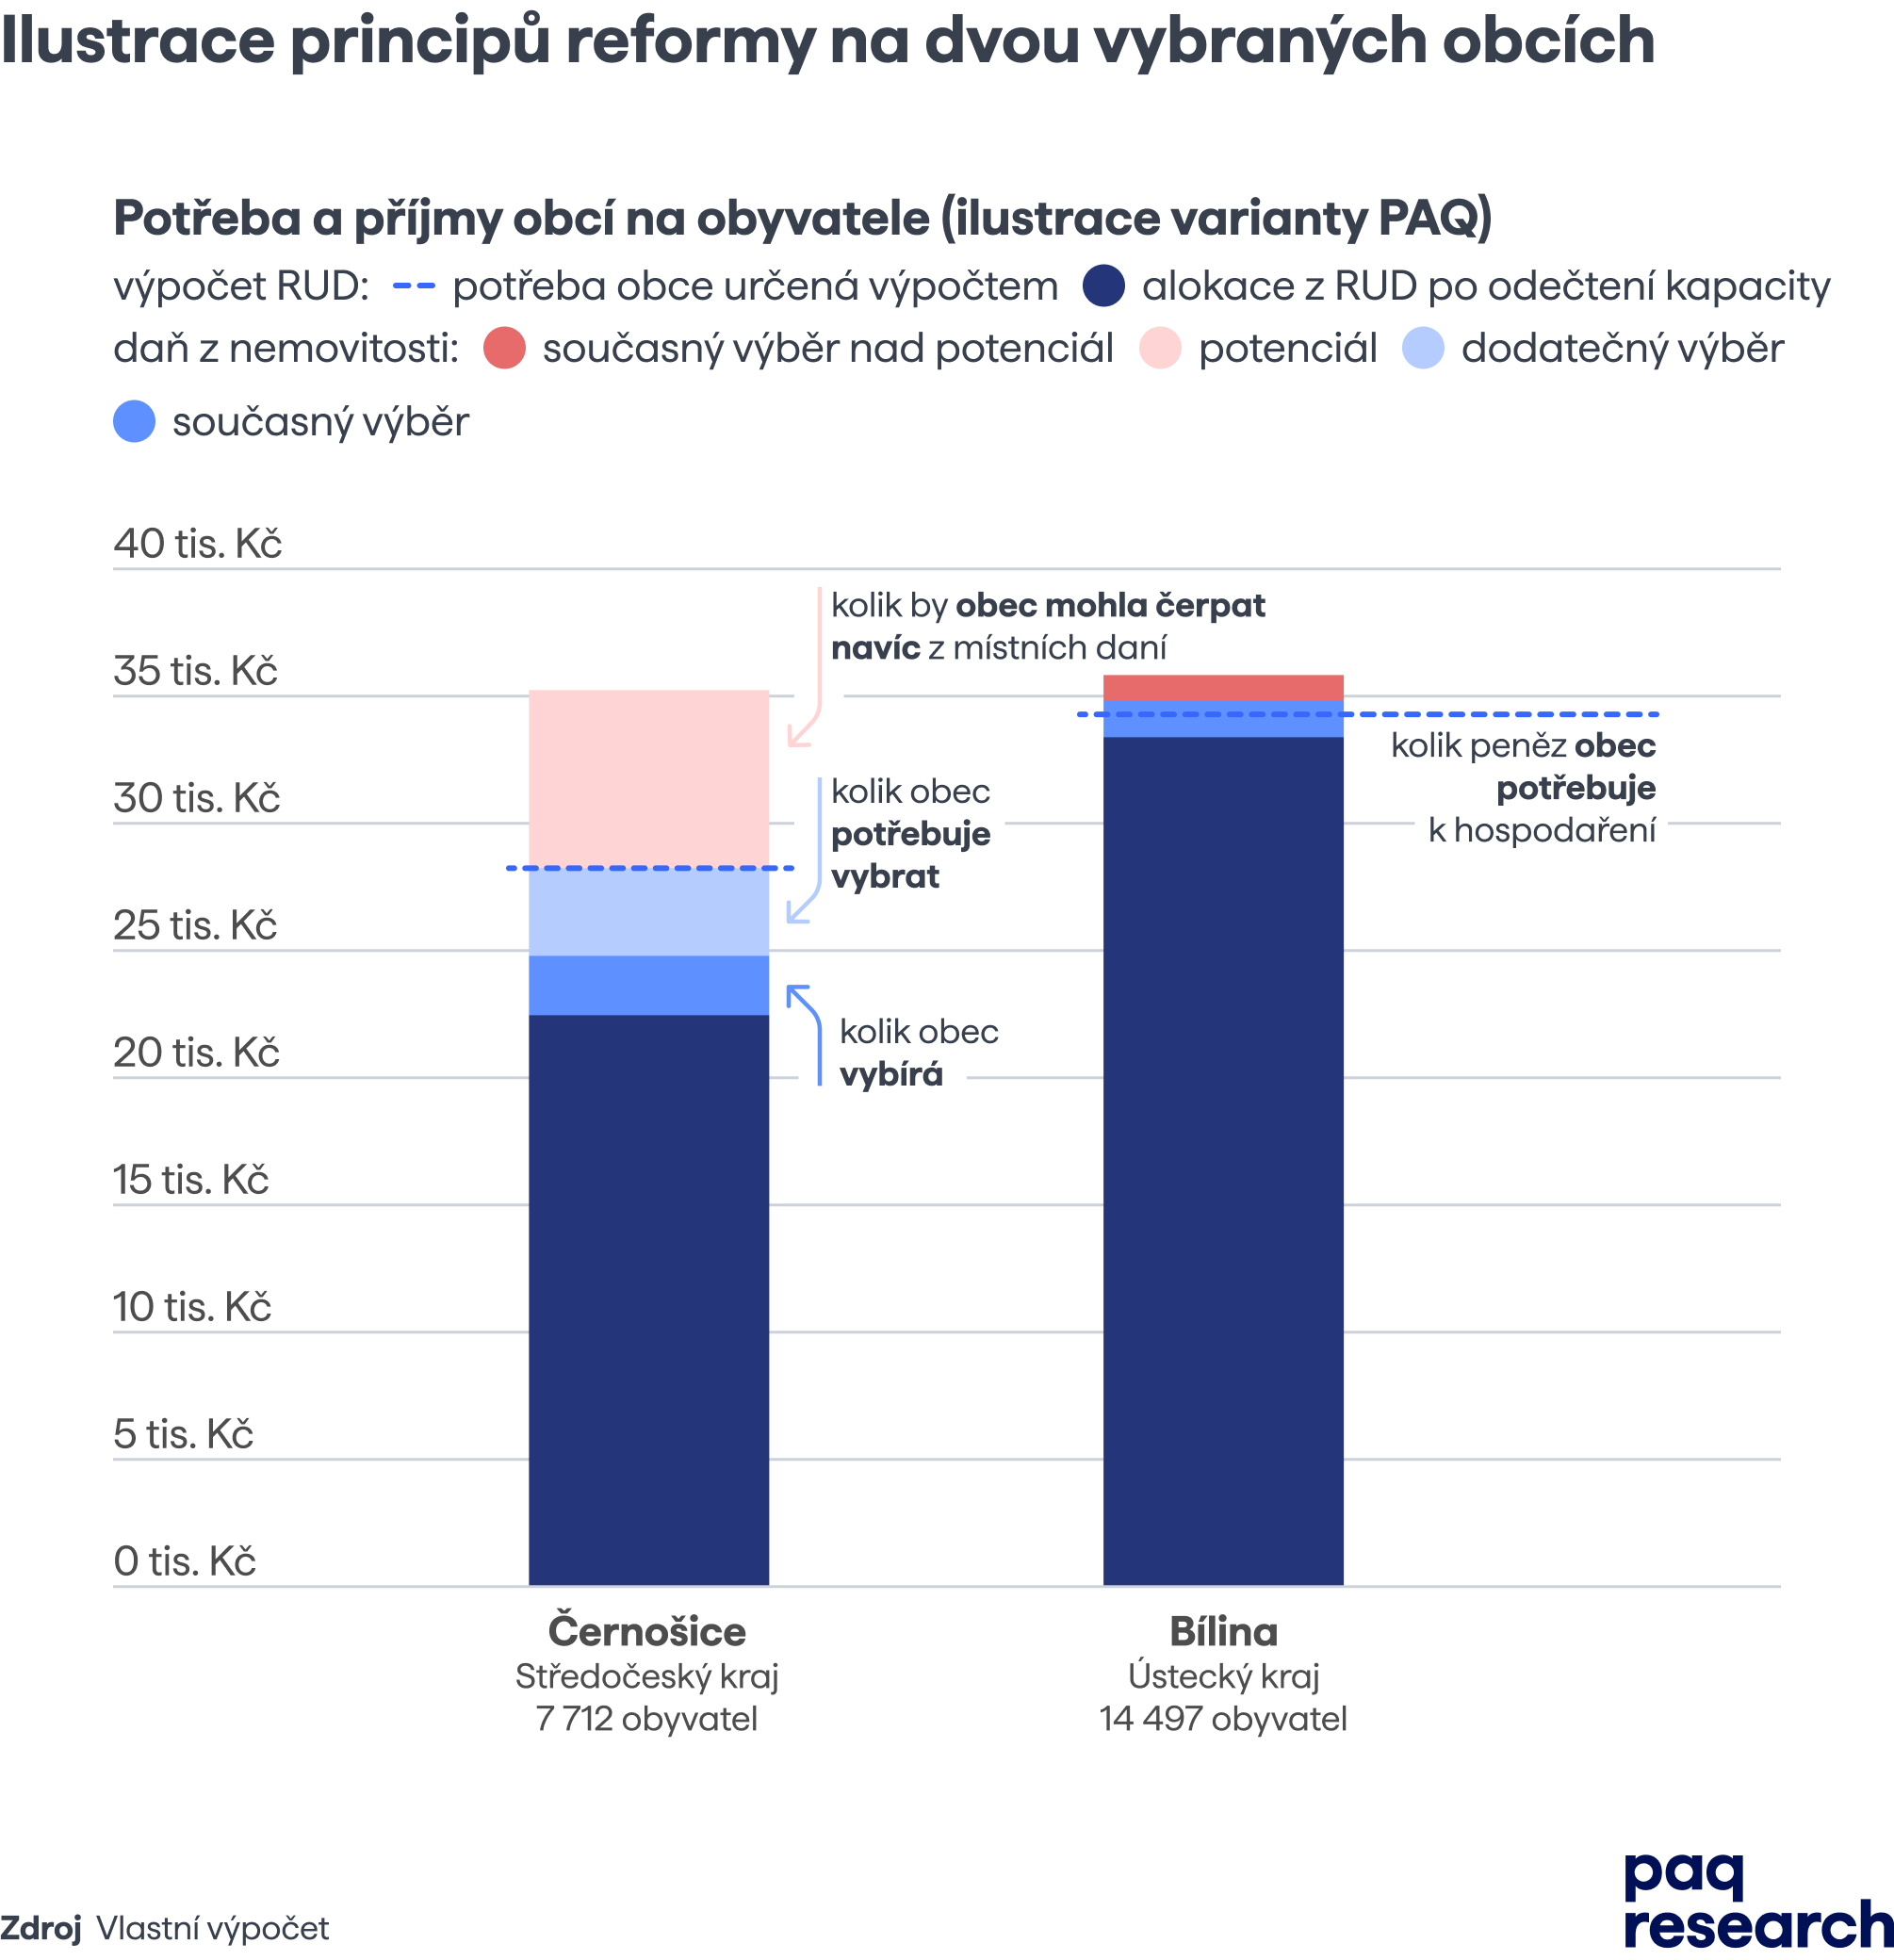
Snížení podílu na sdílených daních ale nemůže dopadnout na všechny obce stejně, protože jejich možnosti vybírat DNV se liší. Byt v okrese Praha-západ má 2,6krát vyšší hodnotu než podobný byt v okrese Teplice. Kdyby stát obcím v obou okresech, například Černošicím a Bílině, ubral stejnou částku, majitelé nemovitostí v Bílině by museli platit relativně výrazně vyšší daň. Proto u každé obce počítáme její očekávaný daňový výběr, tedy kolik může na DNV realisticky vybrat. Obce s vyšším očekávaným daňovým výběrem dostanou menší podíl na sdílených daních, obce s nižším větší. O tom, jak vzniklý rozdíl vyrovnají, rozhodnou zastupitelstva. Může jít o vyšší daně z nemovitostí, příjmy z ekonomického rozvoje či snížení výdajů.
V Česku je DNV tak nízká i proto, že je nevhodně nastavená. Odvíjí se hlavně od výměry nemovitosti a velikosti obce, ne od skutečné hodnoty nemovitosti. Těžiště daně navíc leží na stavbách, ne na pozemcích. Velmi drahý Špindlerův Mlýn tak patří do stejné kategorie jako chudý Šluknov. I kdyby obce dnes chtěly DNV efektivně používat, mají k tomu jen omezený prostor a motivaci. DNV proto potřebuje zásadní reformu nejen v tom, jak velký prostor obce mají, ale i v tom, co a jak se daní.
Proto navrhujeme:
- Navázat daň z nemovitostí na jejich hodnotu a podpořit výstavbu i růst.
- Daň se bude odvíjet od skutečné hodnoty bytů a domů, ne od velikosti obce a jejich rozlohy.
- Podle skutečné hodnoty se zdaní i pozemky. Majitel nevyužitého stavebního pozemku tak bude mít důvod ho využít, a daň tak podpoří výstavbu.
- Daň bude lépe rozlišovat mezi komerčními a rezidenčními nemovitostmi. Obec tak z nového skladu nebo továrny na svém území získá větší příjem, který jí pomůže pokrýt náklady spojené s rozvojem. Zároveň může díky němu snížit daň místním obyvatelům nebo financovat služby.
- Snížit podíl obcí na sdílených daních o 15–30 mld. Kč, které lze realisticky vybrat navíc na dani z nemovitých věcí.
- Snížení prostředků (zátěž) spravedlivě rozložit mezi obce podle jejich očekávaného daňového výběru. Po vyčíslení potřeb každé obce se spočítá, kolik peněz může realisticky vybrat na místní dani z nemovitosti, a to podle hodnoty bytů, domů, pozemků a zemědělské půdy v obci. Částka se pak z výdajové potřeby odečte. Obcím stále zůstane prostor stanovit vyšší či nižší daň.
Proč je důležité spojit spolupráci obcí s růstem
Aby obce mohly podporovat rozvoj regionů, potřebují k tomu schopnost i motivaci. Dnes jim do velké míry chybí obojí. Máme nejmenší obce v EU, většina z nich nemá kapacity pro větší investice, plánování území nebo jednání s investory. Když už obec rozvoj podpoří, a usadí se v ní firma, nese obec náklady na silnice a služby, z daní ale nedostane skoro nic. Česko navíc čelí výrazným nerovnostem v socioekonomické rozvinutosti a podmínkách pro růst. Financování podle prostého výběru daní by proto přesouvalo peníze do už rozvinutých regionů.
Pro překonání neefektivity rozdrobených 6 254 obcí je nutné vytvářet funkční společenství obcí, ideálně na území celého správního obvodu obce s rozšířenou působností (SO ORP), kterých je zhruba 200. Společenství již mohou aktivně plánovat ekonomický rozvoj, a proto je třeba obce motivovat, aby se do nich zapojovaly. Motivace ale funguje jen tehdy, pokud odráží skutečný rozvoj, ne jen historicky zděděné regionální podmínky.
Proto navrhujeme:
- Přímo financovat společenství obcí, které by z RUD mělo dostávat prostředky nad rámec příjmů svých členských obcí. Vznikne tak dodatečná motivace k rozvoji meziobecní spolupráce. Společenství má vlastní prostředky na svůj provoz a financování společných projektů.
- Financování napojit na výši mezd vyplácených na jeho území. Vazba zvýší motivaci spolupracujících obcí podporovat v regionu ekonomickou aktivitu s vyšší přidanou hodnotou. Váhu mezd omezíme shora i zdola: nejvyšší mzdy tak nezískají nepřiměřenou váhu a výpočet nebude znevýhodňovat práci ve veřejném sektoru.
- Motivovat rozvinuté i znevýhodněné regiony. Mzdy na území společenství přitom nesrovnáváme se mzdami v celé republice. Váha odráží relativní mzdu vzhledem k tomu, co lze očekávat od regionů s podobnou úrovní rozvinutosti. Neprohlubujeme tak historické nerovnosti, naopak motivujeme všechny regiony v republice.
Klíčové prvky daně z nemovitosti
Reformu daně z nemovitosti podrobně popisujeme v návrhu Chytřejších daní. Aby fungoval i náš návrh RUD, musí nová daň:
- Odrážet hodnotu nemovitostí, ne jen jejich rozlohu. Není přitom potřeba oceňovat každou stavbu zvlášť. Stačí cenová pásma katastrálních území podle tržních cen.
- Dát obcím prostor daň plně využít. Dnešní zákonné stropy neumožňují obcím, především Praze, vybrat částku odpovídající hodnotě jejich nemovitostí.
- Přenést těžiště daně ze staveb na pozemky. Pozemky by se měly danit podle potenciální hodnoty, tedy podle polohy, rozlohy a druhu, ne podle toho, co na nich zrovna stojí. Daň tak motivuje k výstavbě a efektivnímu využití půdy.
- Danit komerční nemovitosti jednotnou sazbou z jejich hodnoty, aby obce nesoutěžily o investory snižováním daní.
- Umožnit efektivnější zdanění energetických staveb, jako jsou větrné nebo solární elektrárny, jejichž přínos se v území neprojevuje prostřednictvím jiných daní.
- Chránit nízkopříjmové vlastníky – například slevou na poplatníka a vyšší slevou pro seniory a zranitelné domácnosti.
Výpočet očekávaného daňového výběru musí zároveň zachovat motivaci k rozvoji:
- Výnosy z rozvoje a vlastního úsilí zůstávají obci. Očekávaný daňový výběr počítá s potenciální hodnotou pozemků, takže samotná výstavba příjmy z RUD nesníží. Co obec vybere nad očekávanou úroveň, si ponechá v plné výši.
- Nárůst hodnoty se projeví s odstupem. Lepší služby a infrastruktura zvyšují hodnotu nemovitostí. Obec ale nesmí stát před volbou, jestli zlepšovat služby, nebo si udržet prostředky z RUD. Očekávaný daňový výběr se proto přepočítává jednou za pět let jako průměr předchozí a nové hodnoty.
- Komerční nemovitosti se do očekávaného daňového výběru nezapočítávají. Daň z nové firmy nebo skladu zůstává obci celá a nesnižuje její příjmy z RUD.
Dopady návrhu a jeho variant
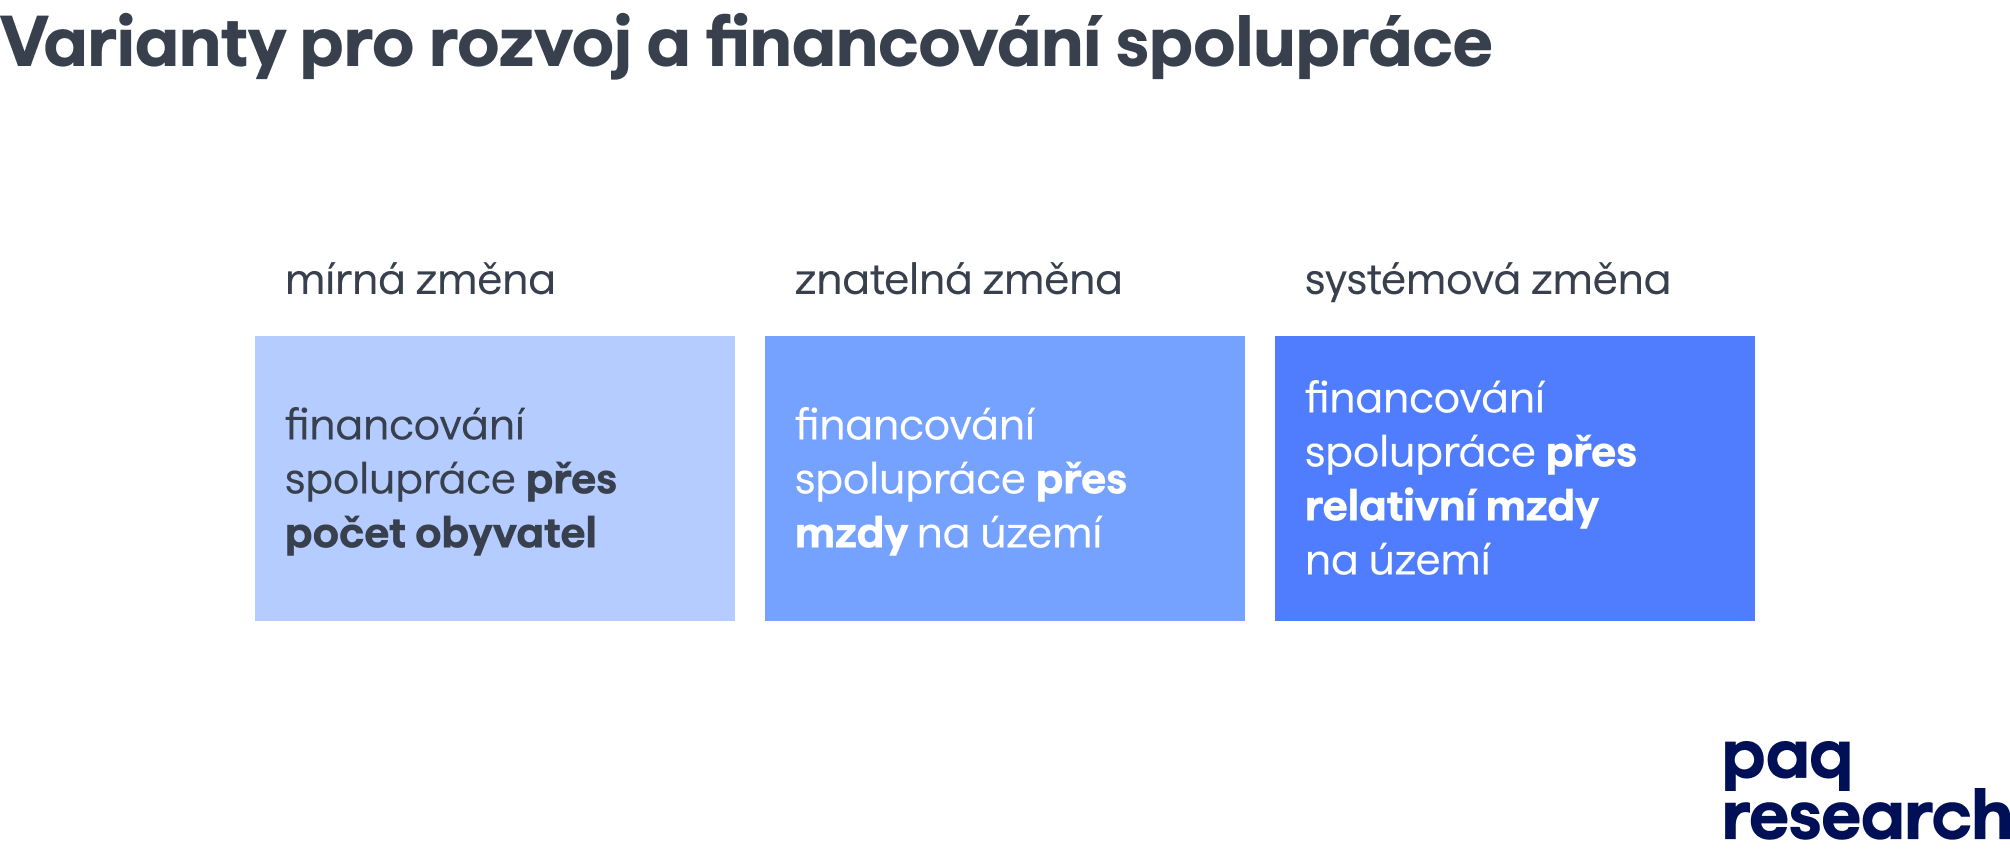
Náš návrh proměňuje skladbu obecních rozpočtů. Představujeme tři varianty, které se liší především tím, jakou roli v nich má daň z nemovitých věcí ve financování měst a obcí. Doporučená varianta přesouvá z RUD na DNV 15 mld. Kč a financuje společenství obcí podle relativních mezd, varianta pro státní rozpočet přesouvá 30 mld. Kč a spolupráci nefinancuje a varianta pro obecní rozpočty RUD nesnižuje a spolupráci financuje skrze prostý počet obyvatel.
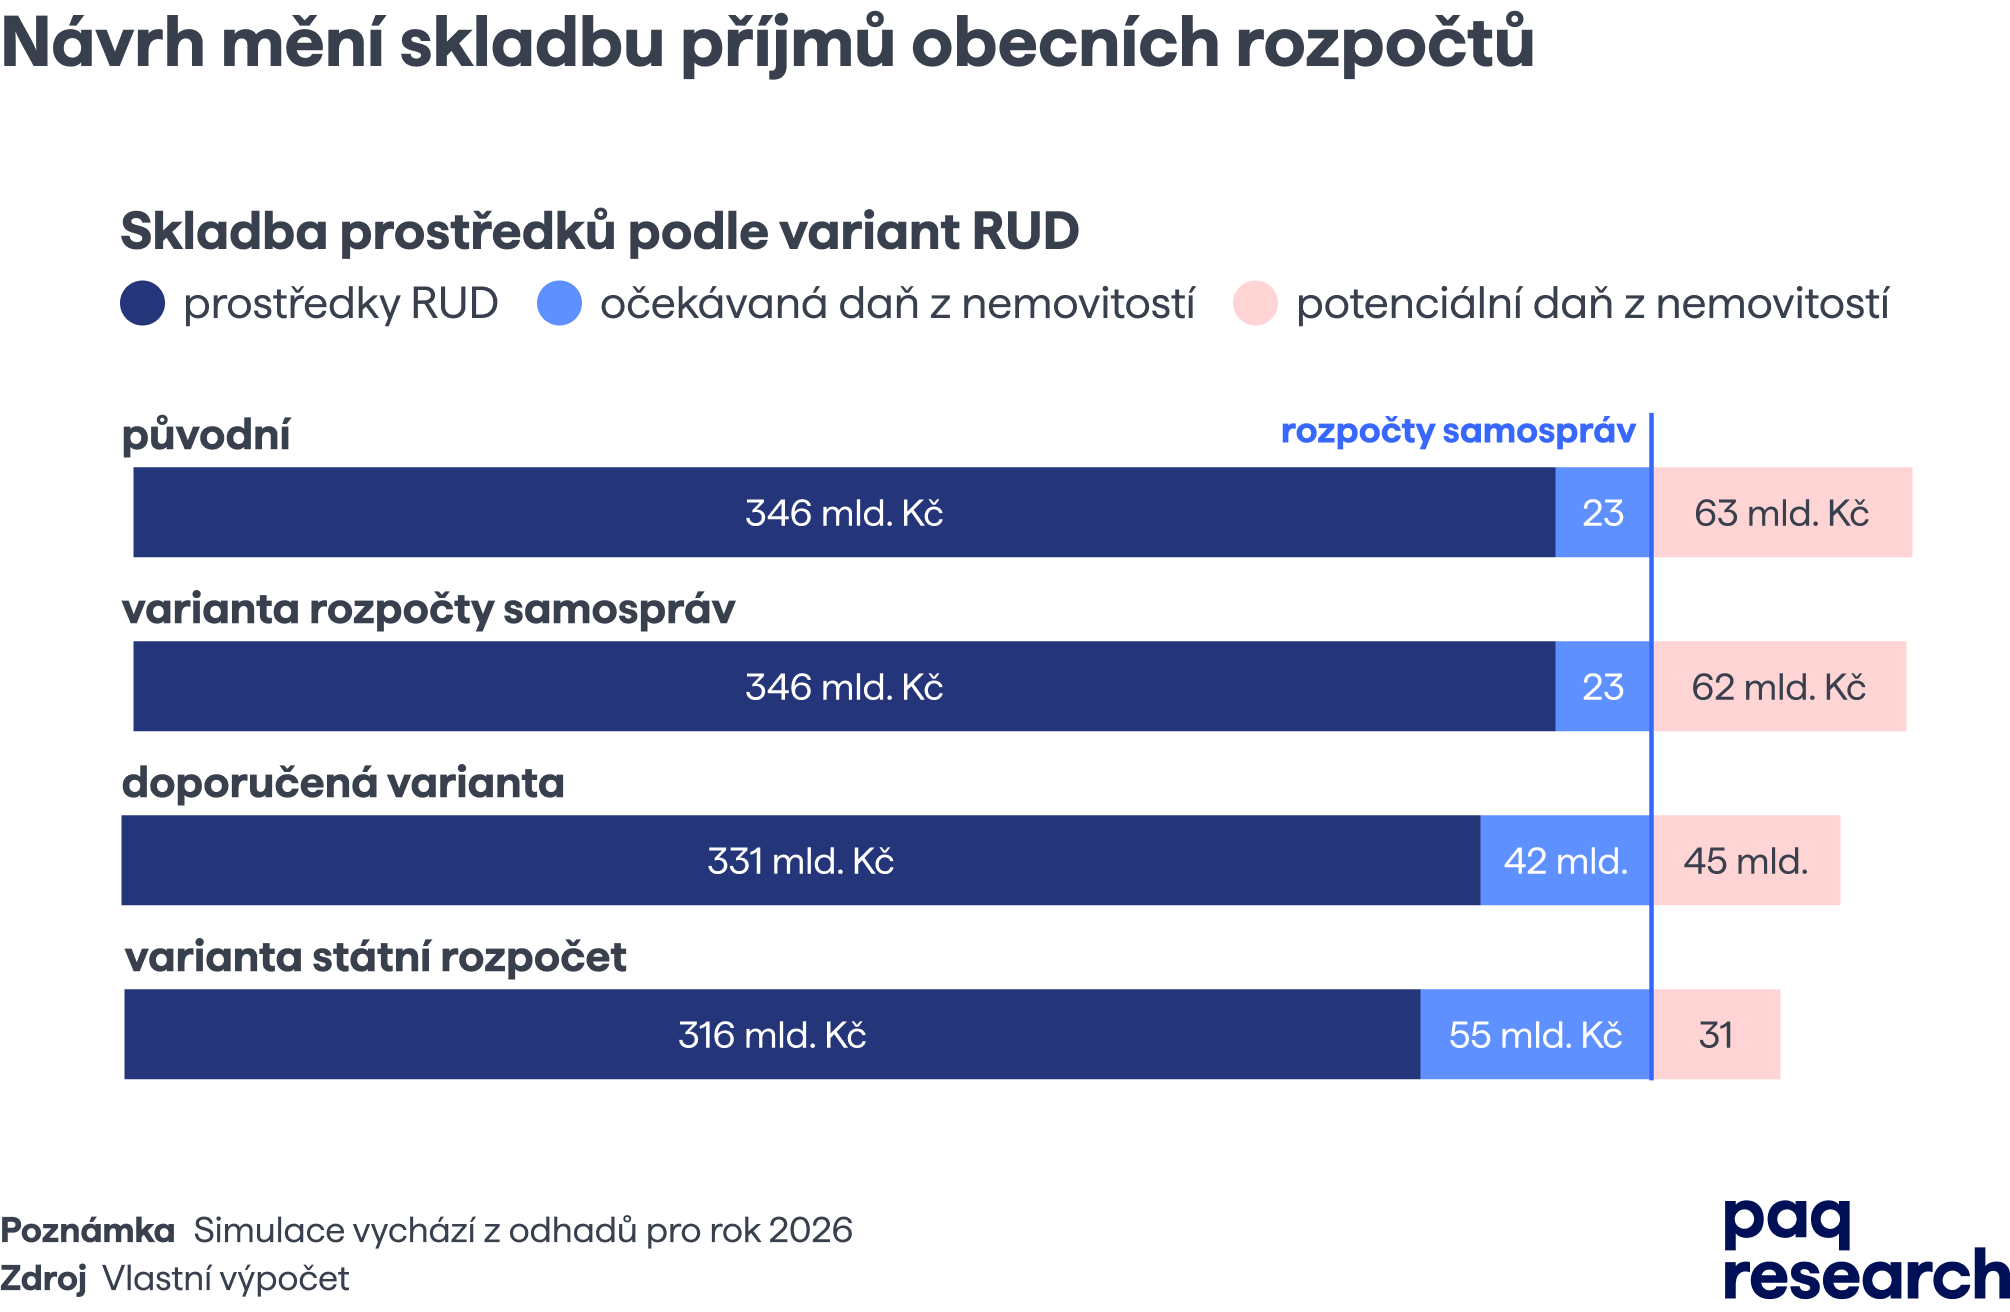
Celkové dopady
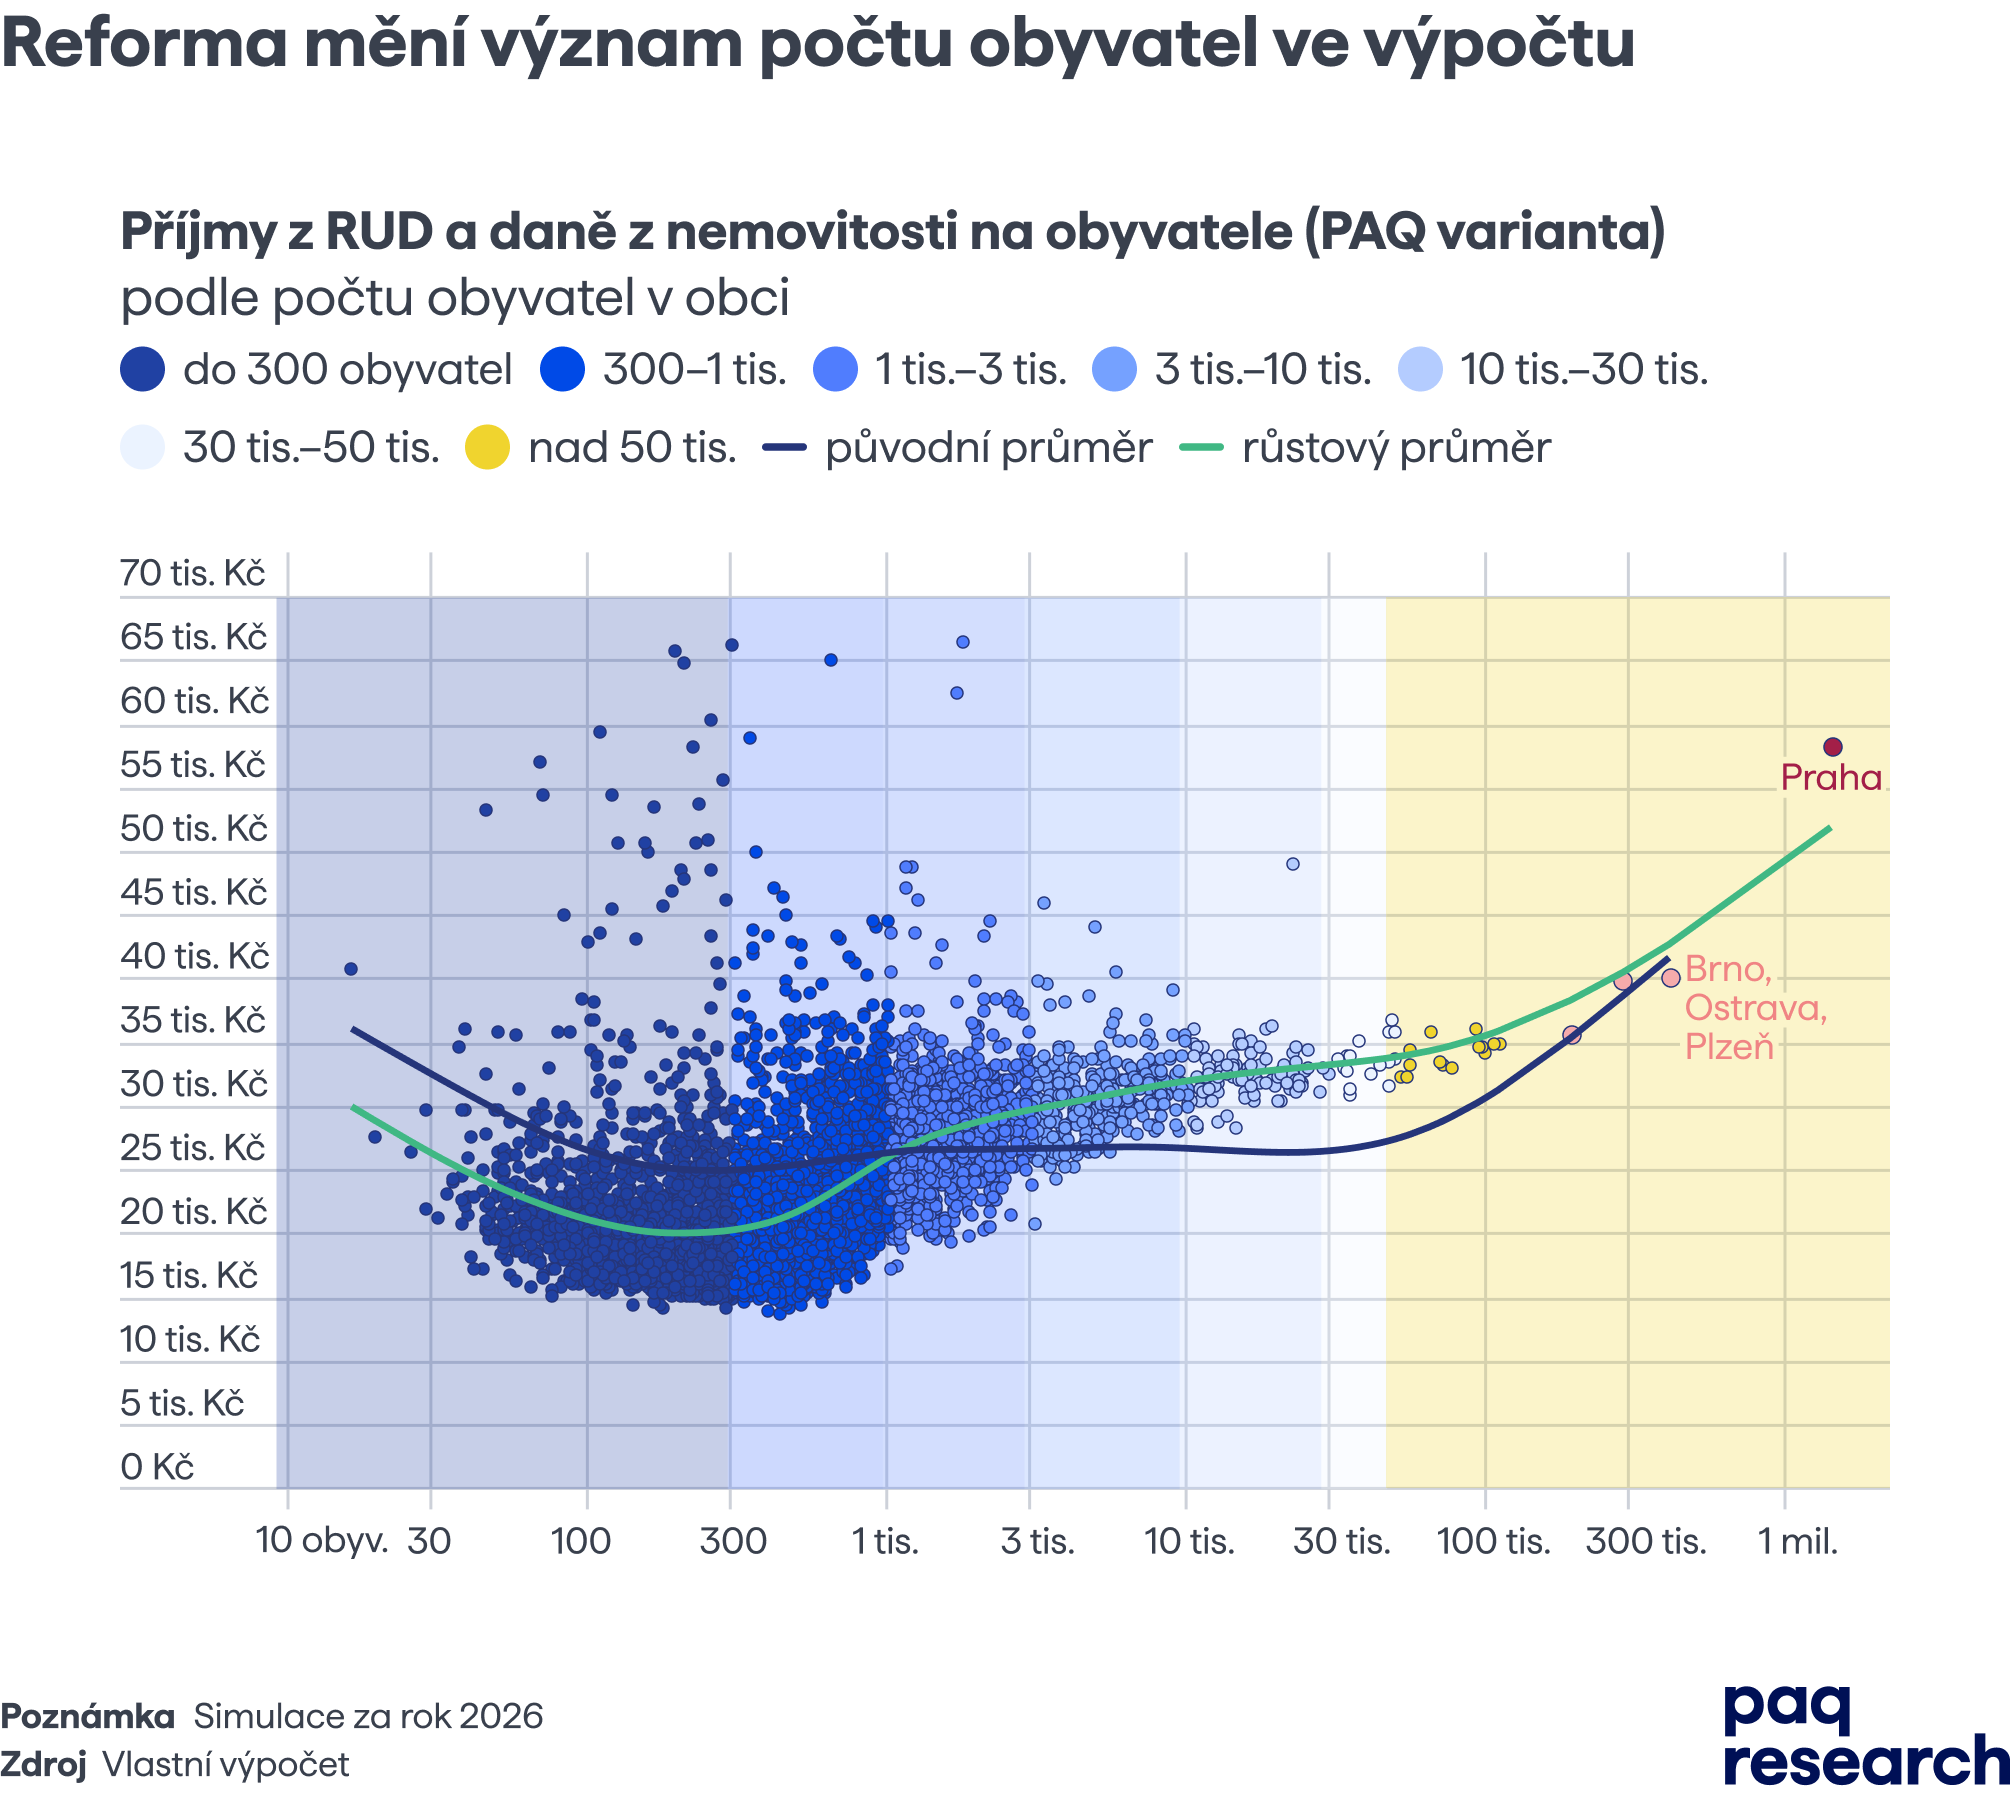
Díky pozvolnějšímu nárůstu váhy obyvatel s velikostí obce by se zvětšily rozdíly mezi obcemi podle jejich velikosti. Nejmenší obce by už nedostávaly více než regionální centra. Financování regionálních center by zároveň plynuleji navazovalo na prostředky čtyř největších měst, která mají dnes ve vzorci vlastní, skokově vyšší váhu – například Olomouc by dostávala na obyvatele podobně jako Plzeň.
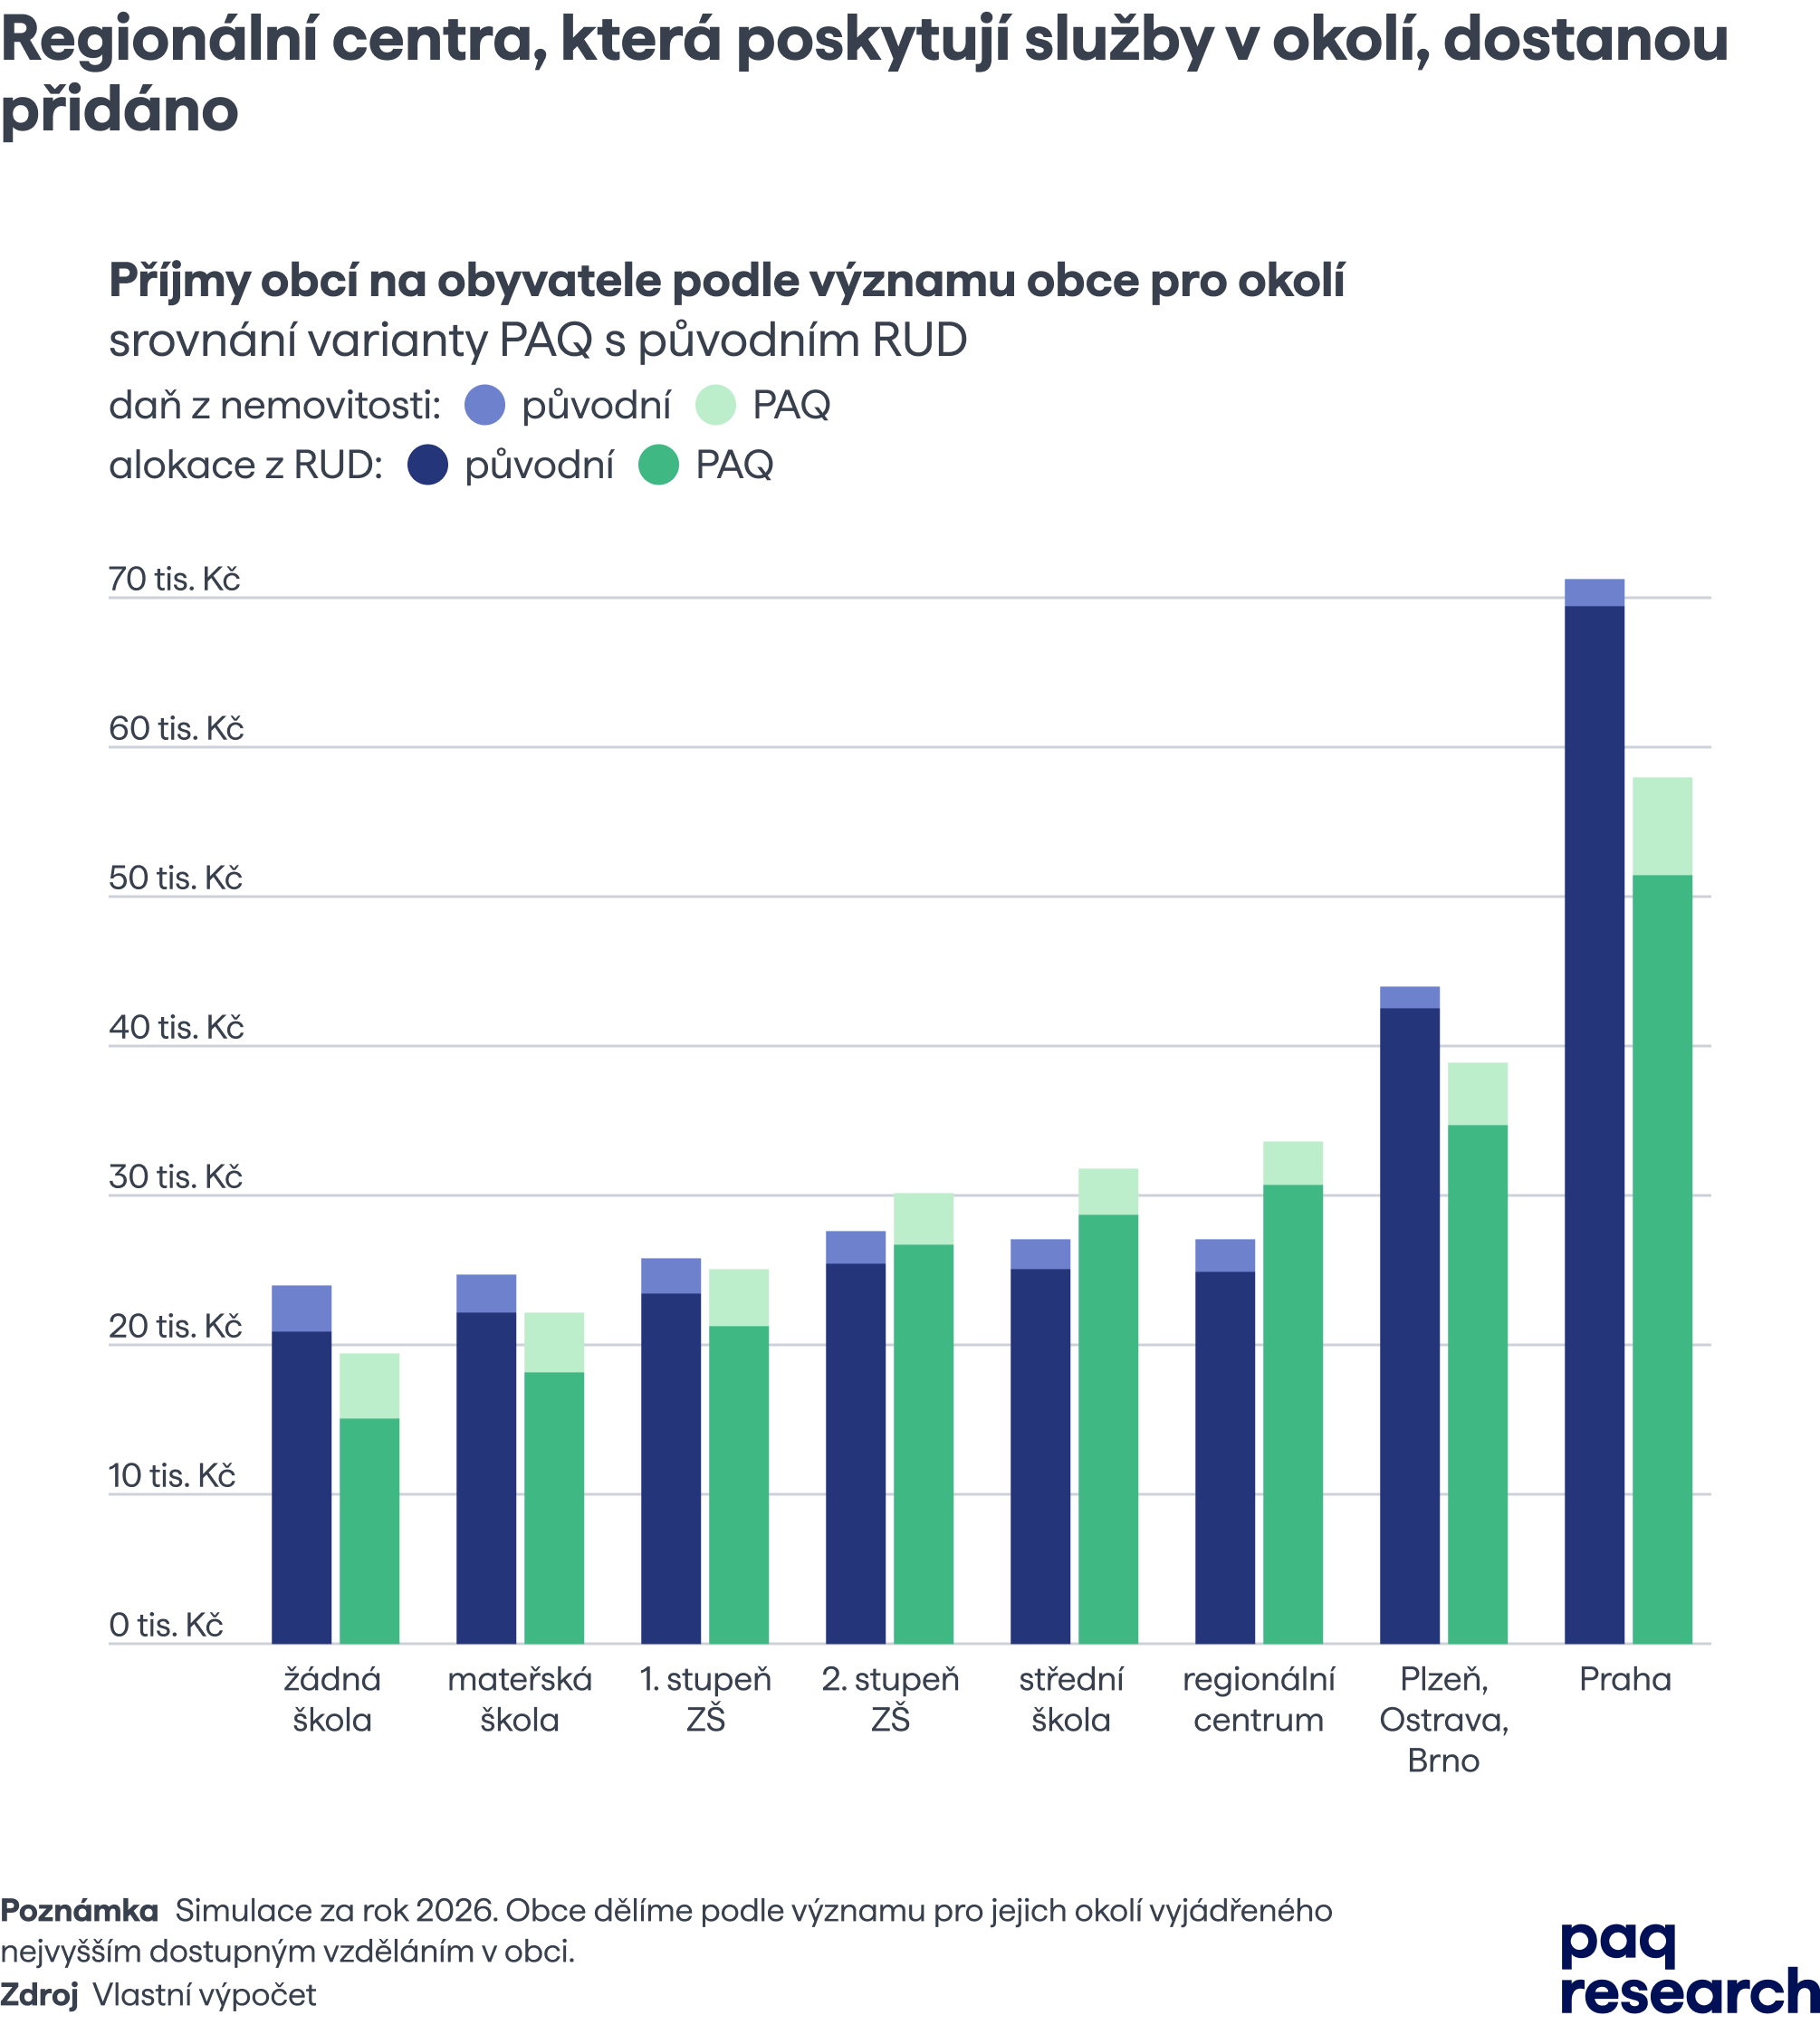
Srovnání očekávaných celkových příjmů samospráv
Financování v našem návrhu lépe odráží lokální význam obcí. Nejvýraznější pokles nastává v rozpočtech obcí, které pro své občany a okolí nezřizují ani mateřskou školu. Obce s mikroregionálním významem (tedy ty, které mají základní školu s druhým stupněm) mají v našem návrhu v průměru vyšší příjmy z RUD na obyvatele, totéž se týká i místních center většího významu. Pokles opět nastává u čtyř největších měst. Plzeň, Ostrava a Brno jsou oproti ostatním krajským městům stále zvýhodněné, ale přibližují se jim. Příjmy Prahy z RUD se citelně snižují. U těchto měst, a především u Prahy, se ale zároveň počítá s výrazným navýšením výběru daní z nemovitosti.
Dopady na obyvatelstvo podle bydliště
Vizualizace na úrovni obcí může být zavádějící. Nejmenších obcí jsou tisíce, žije v nich ale jen zlomek obyvatel ve srovnání s desítkami regionálních center. Pokud dopady vážíme počtem obyvatel, pro 54 % lidí reforma znamená vyšší příjmy z RUD. A to i když se RUD sníží o 15 mld. Kč přenesených na daň z nemovitostí, jak ukazuje graf.
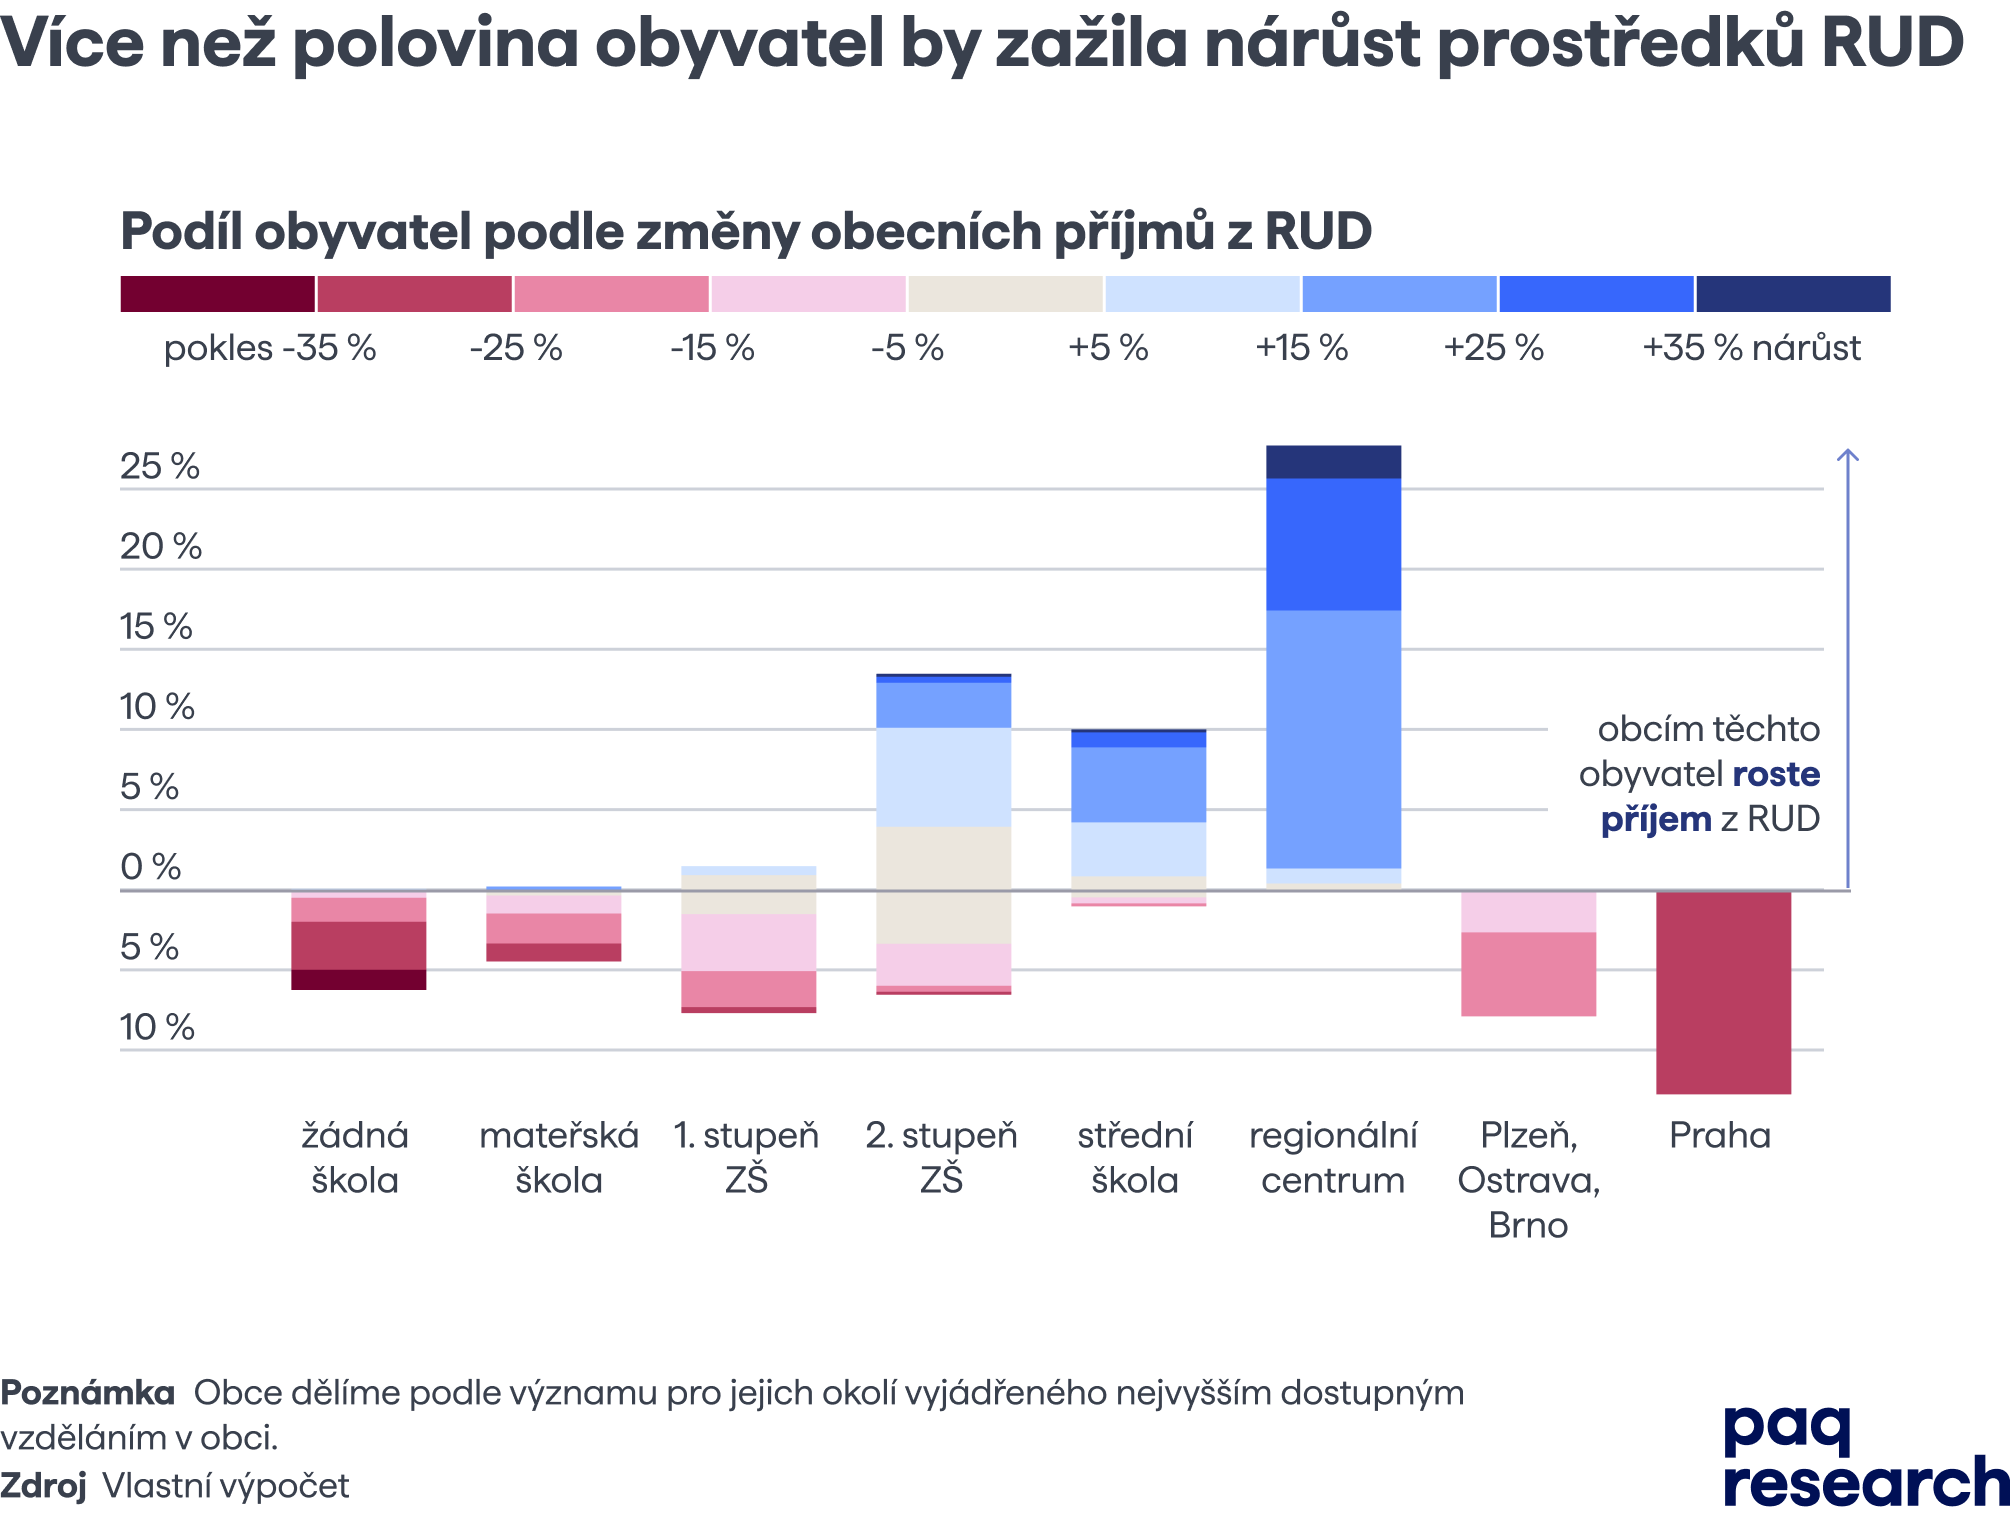
Tento efekt je možný především díky snížení příjmů z RUD pro Prahu a největší města, pro které není problém dorovnat snížení výběrem majetkových daní. Po započítání očekávaného výběru daně z nemovitosti je pokles u nejmenších obcí střední či menší. V případě Prahy lze pak pokles příjmů dále zmírnit dodatečnou reformou krajského RUD. Snížení příjmů obcí, které nezřizují ani mateřskou školu, je motivací ke spolupráci nebo připojení s obcemi, které jejich občanům služby reálně poskytují. Obyvatelé by měli posoudit, jestli chtějí financovat provoz malé obce ze svých majetkových daní, nebo se připojit k většímu celku.
Rozvoj regionů
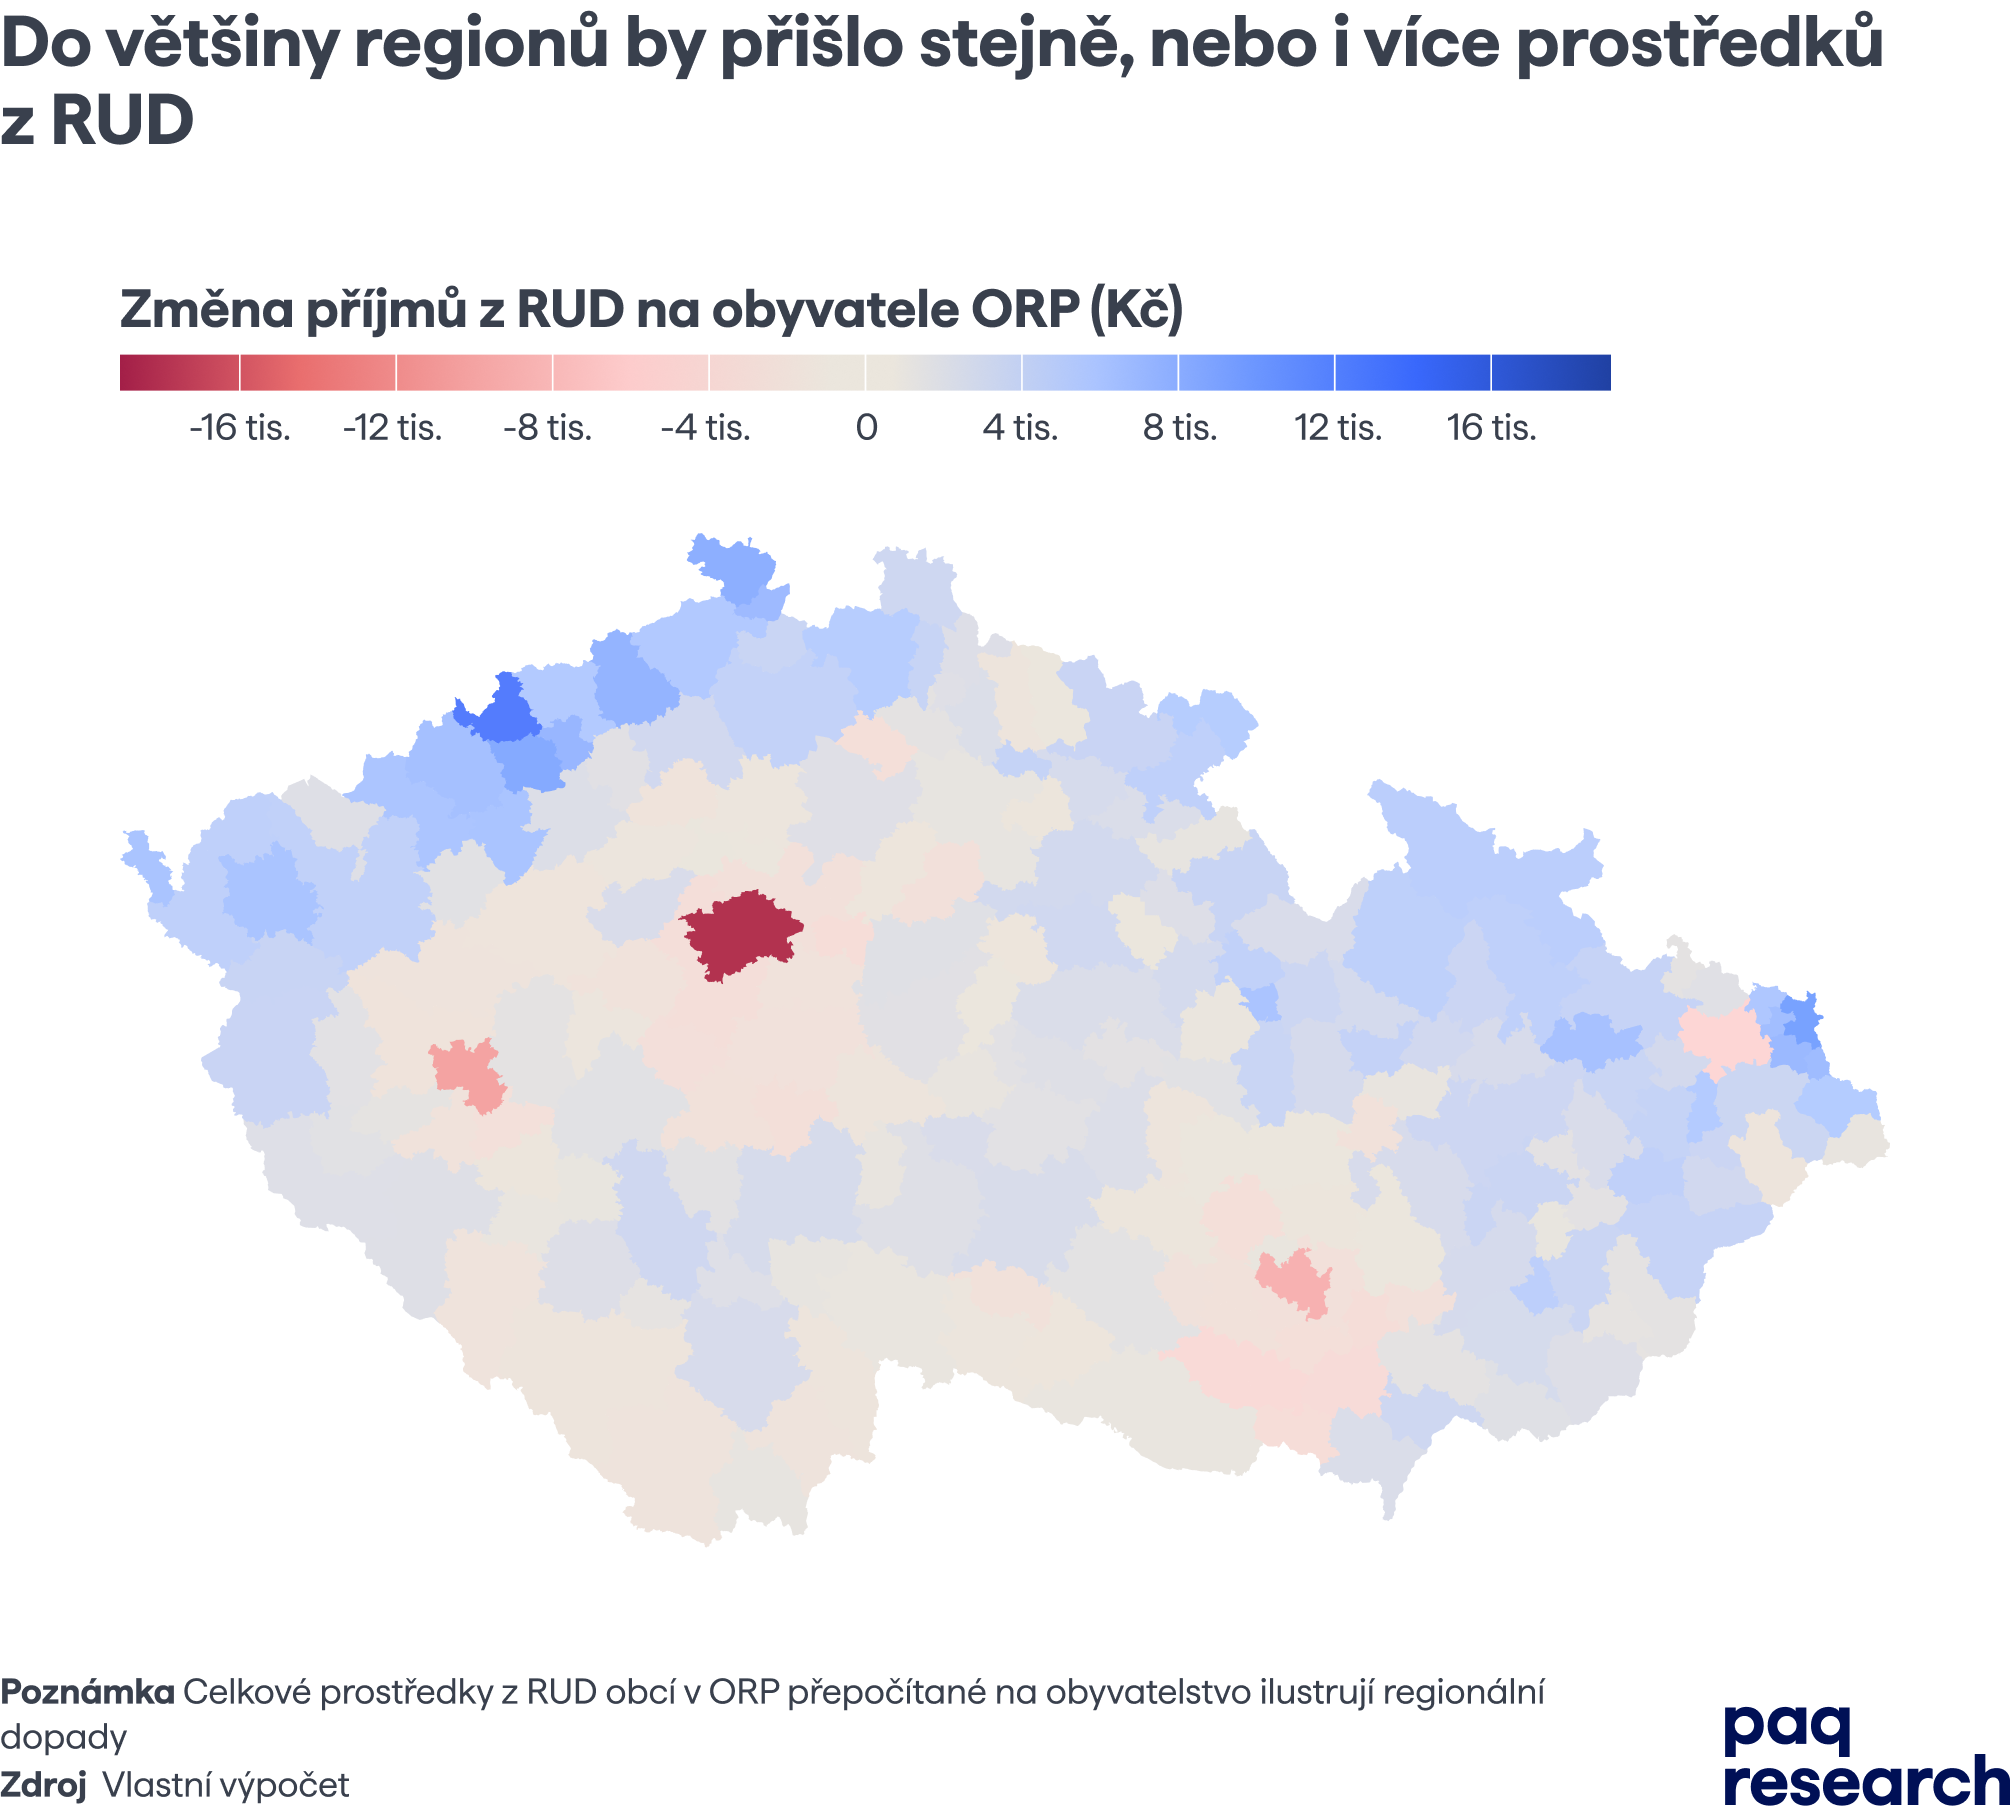
Návrh snižuje prostředky z RUD přidělené nejmenším obcím. Jejich obyvatelé ale ve velké míře využívají služeb regionálních center. Dává proto smysl podívat se i na dopady za celé mikroregiony, tedy spočítat je, jako by se prostředky rozdělovaly v rámci celého SO ORP. Pro většinu mikroregionů naše reforma znamená buď malou, nebo pozitivní změnu. Nárůst je největší ve strukturálně znevýhodněných regionech. K poklesu naopak dochází v největších městech a jejich okolí. Jedná se o regiony s největším potenciálem pro výběr daně z nemovitosti.
Koheze
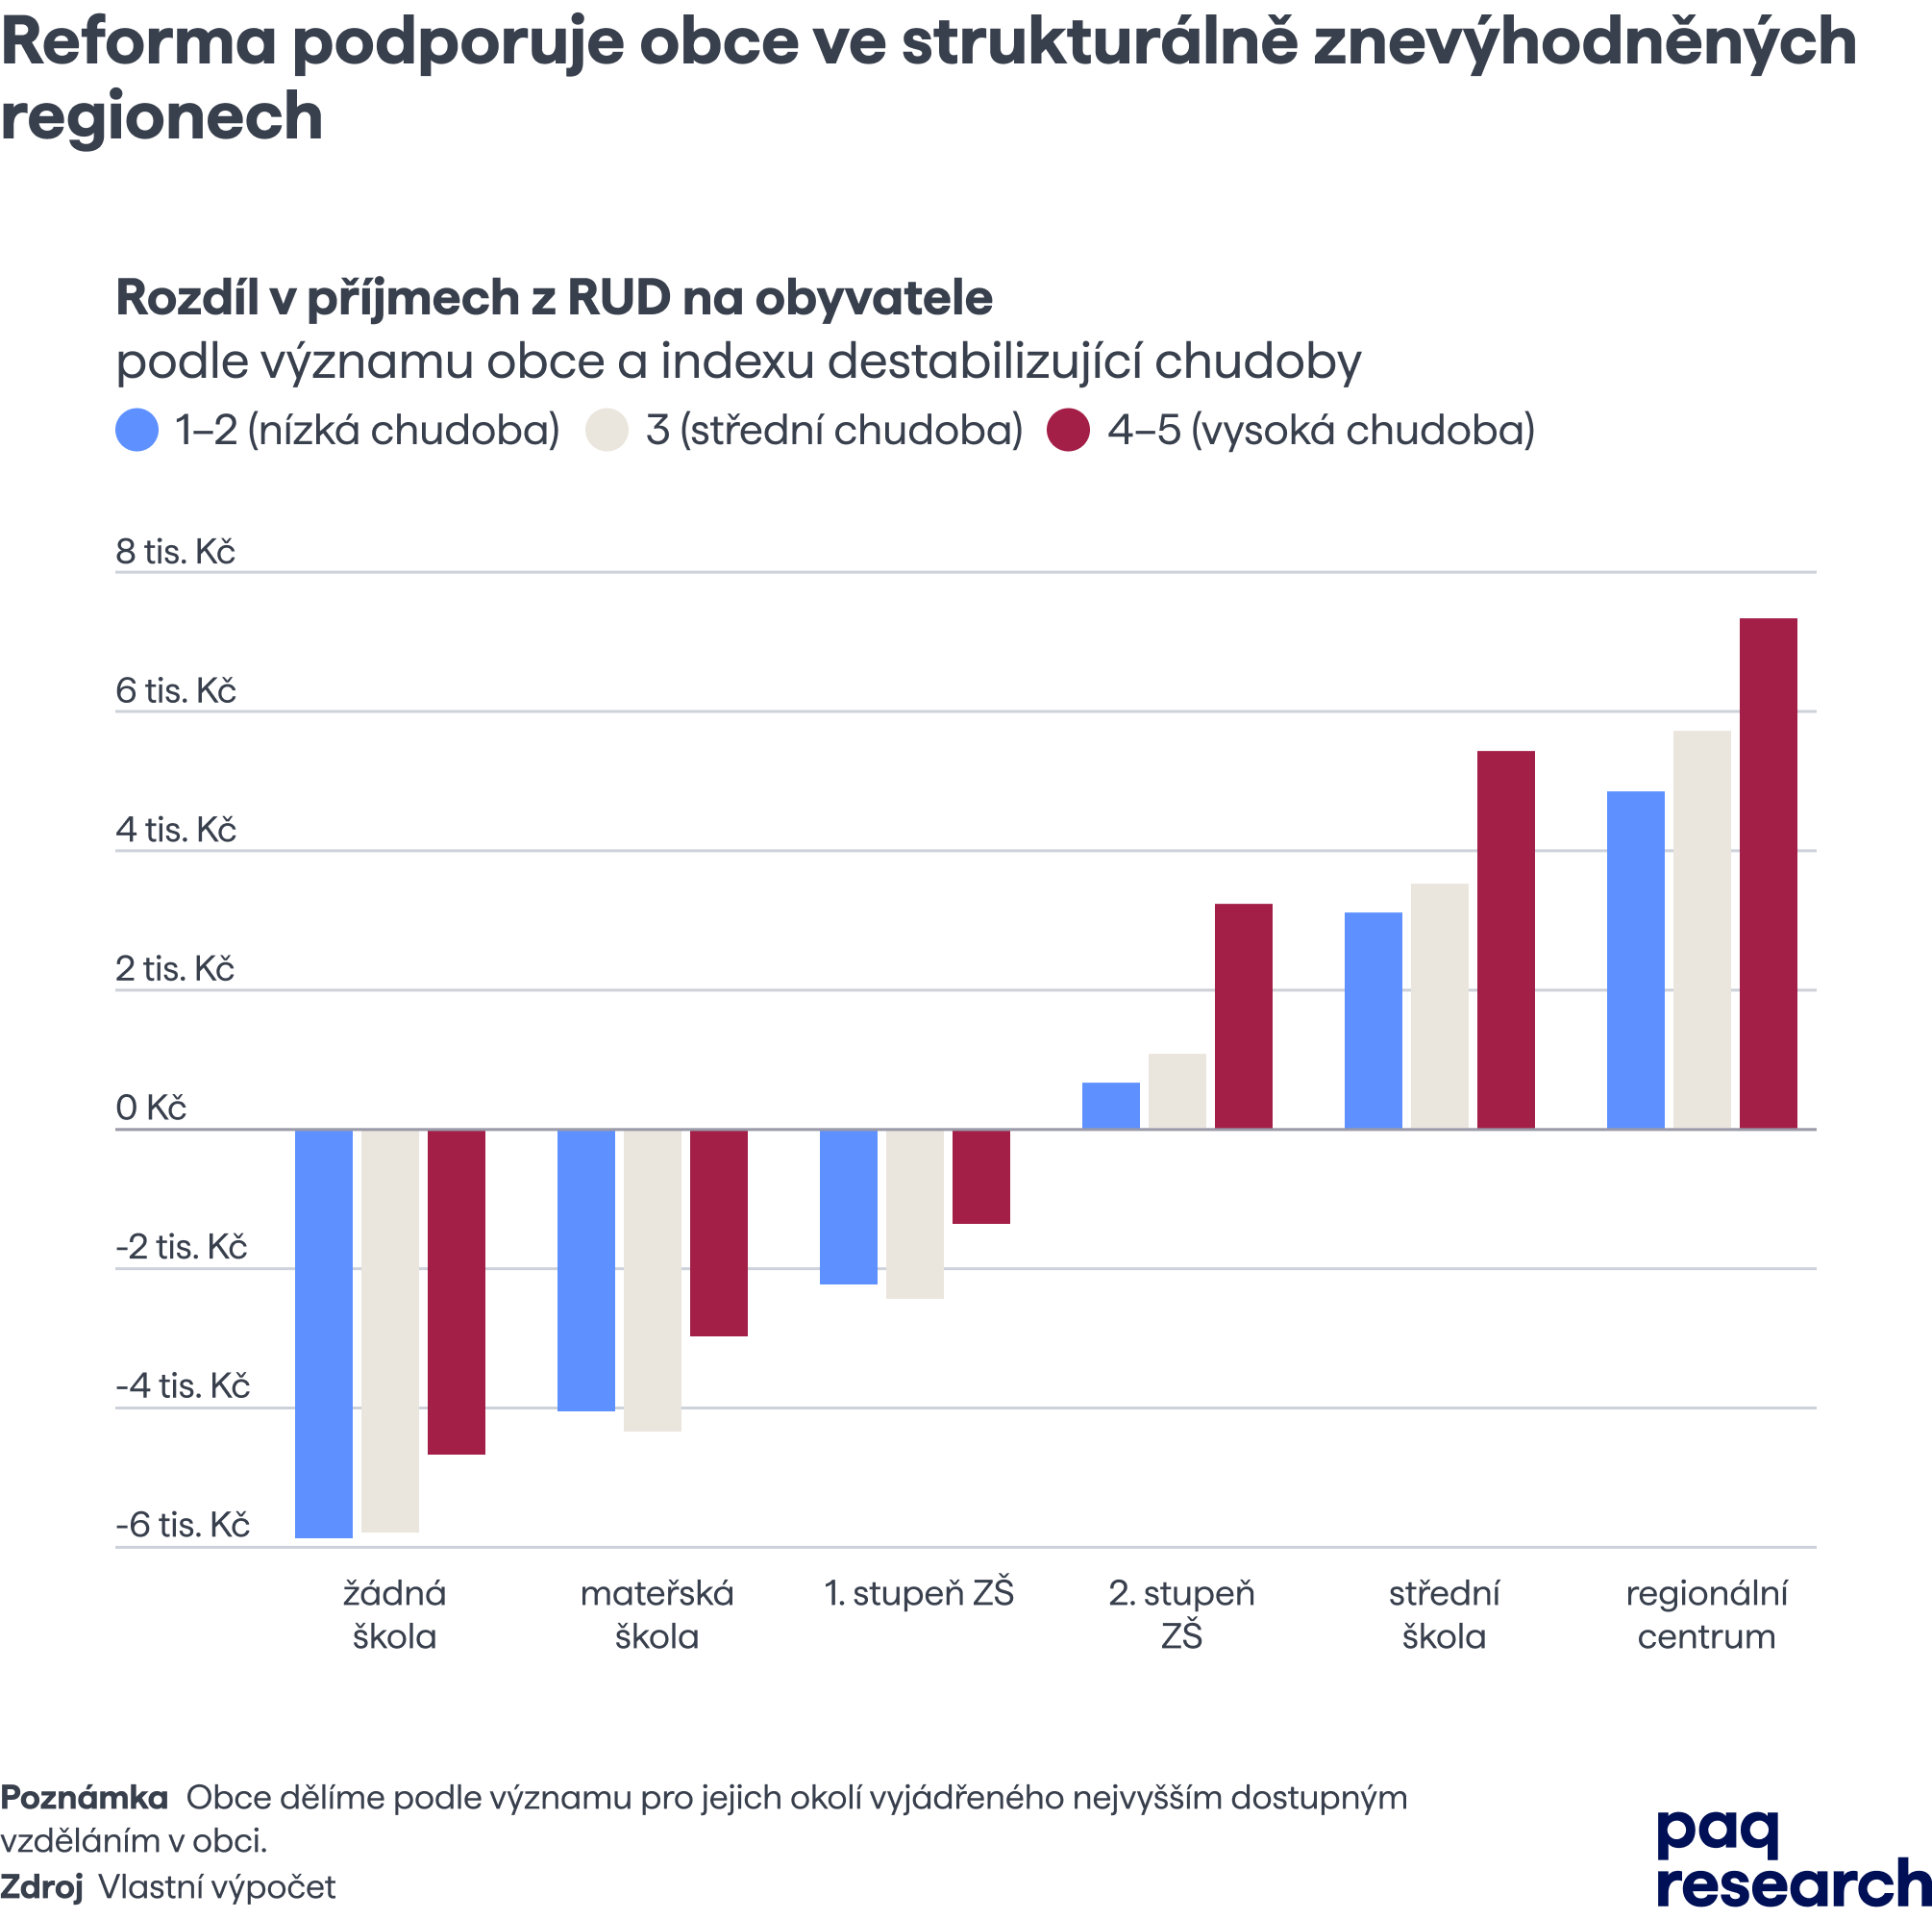
Peníze z RUD kompenzují větší výdajovou potřebu znevýhodněných regionů. Malé obce ve znevýhodněných částech republiky zažívají menší nebo podobný pokles rozpočtů jako obce ze zvýhodněných regionů. U regionálních center platí, že znevýhodněná města dostávají v doporučené variantě výrazně více peněz. Peníze se tak netříští a mohou jít na sociální a další služby, které tato centra zpravidla poskytují.
Ekonomický rozvoj
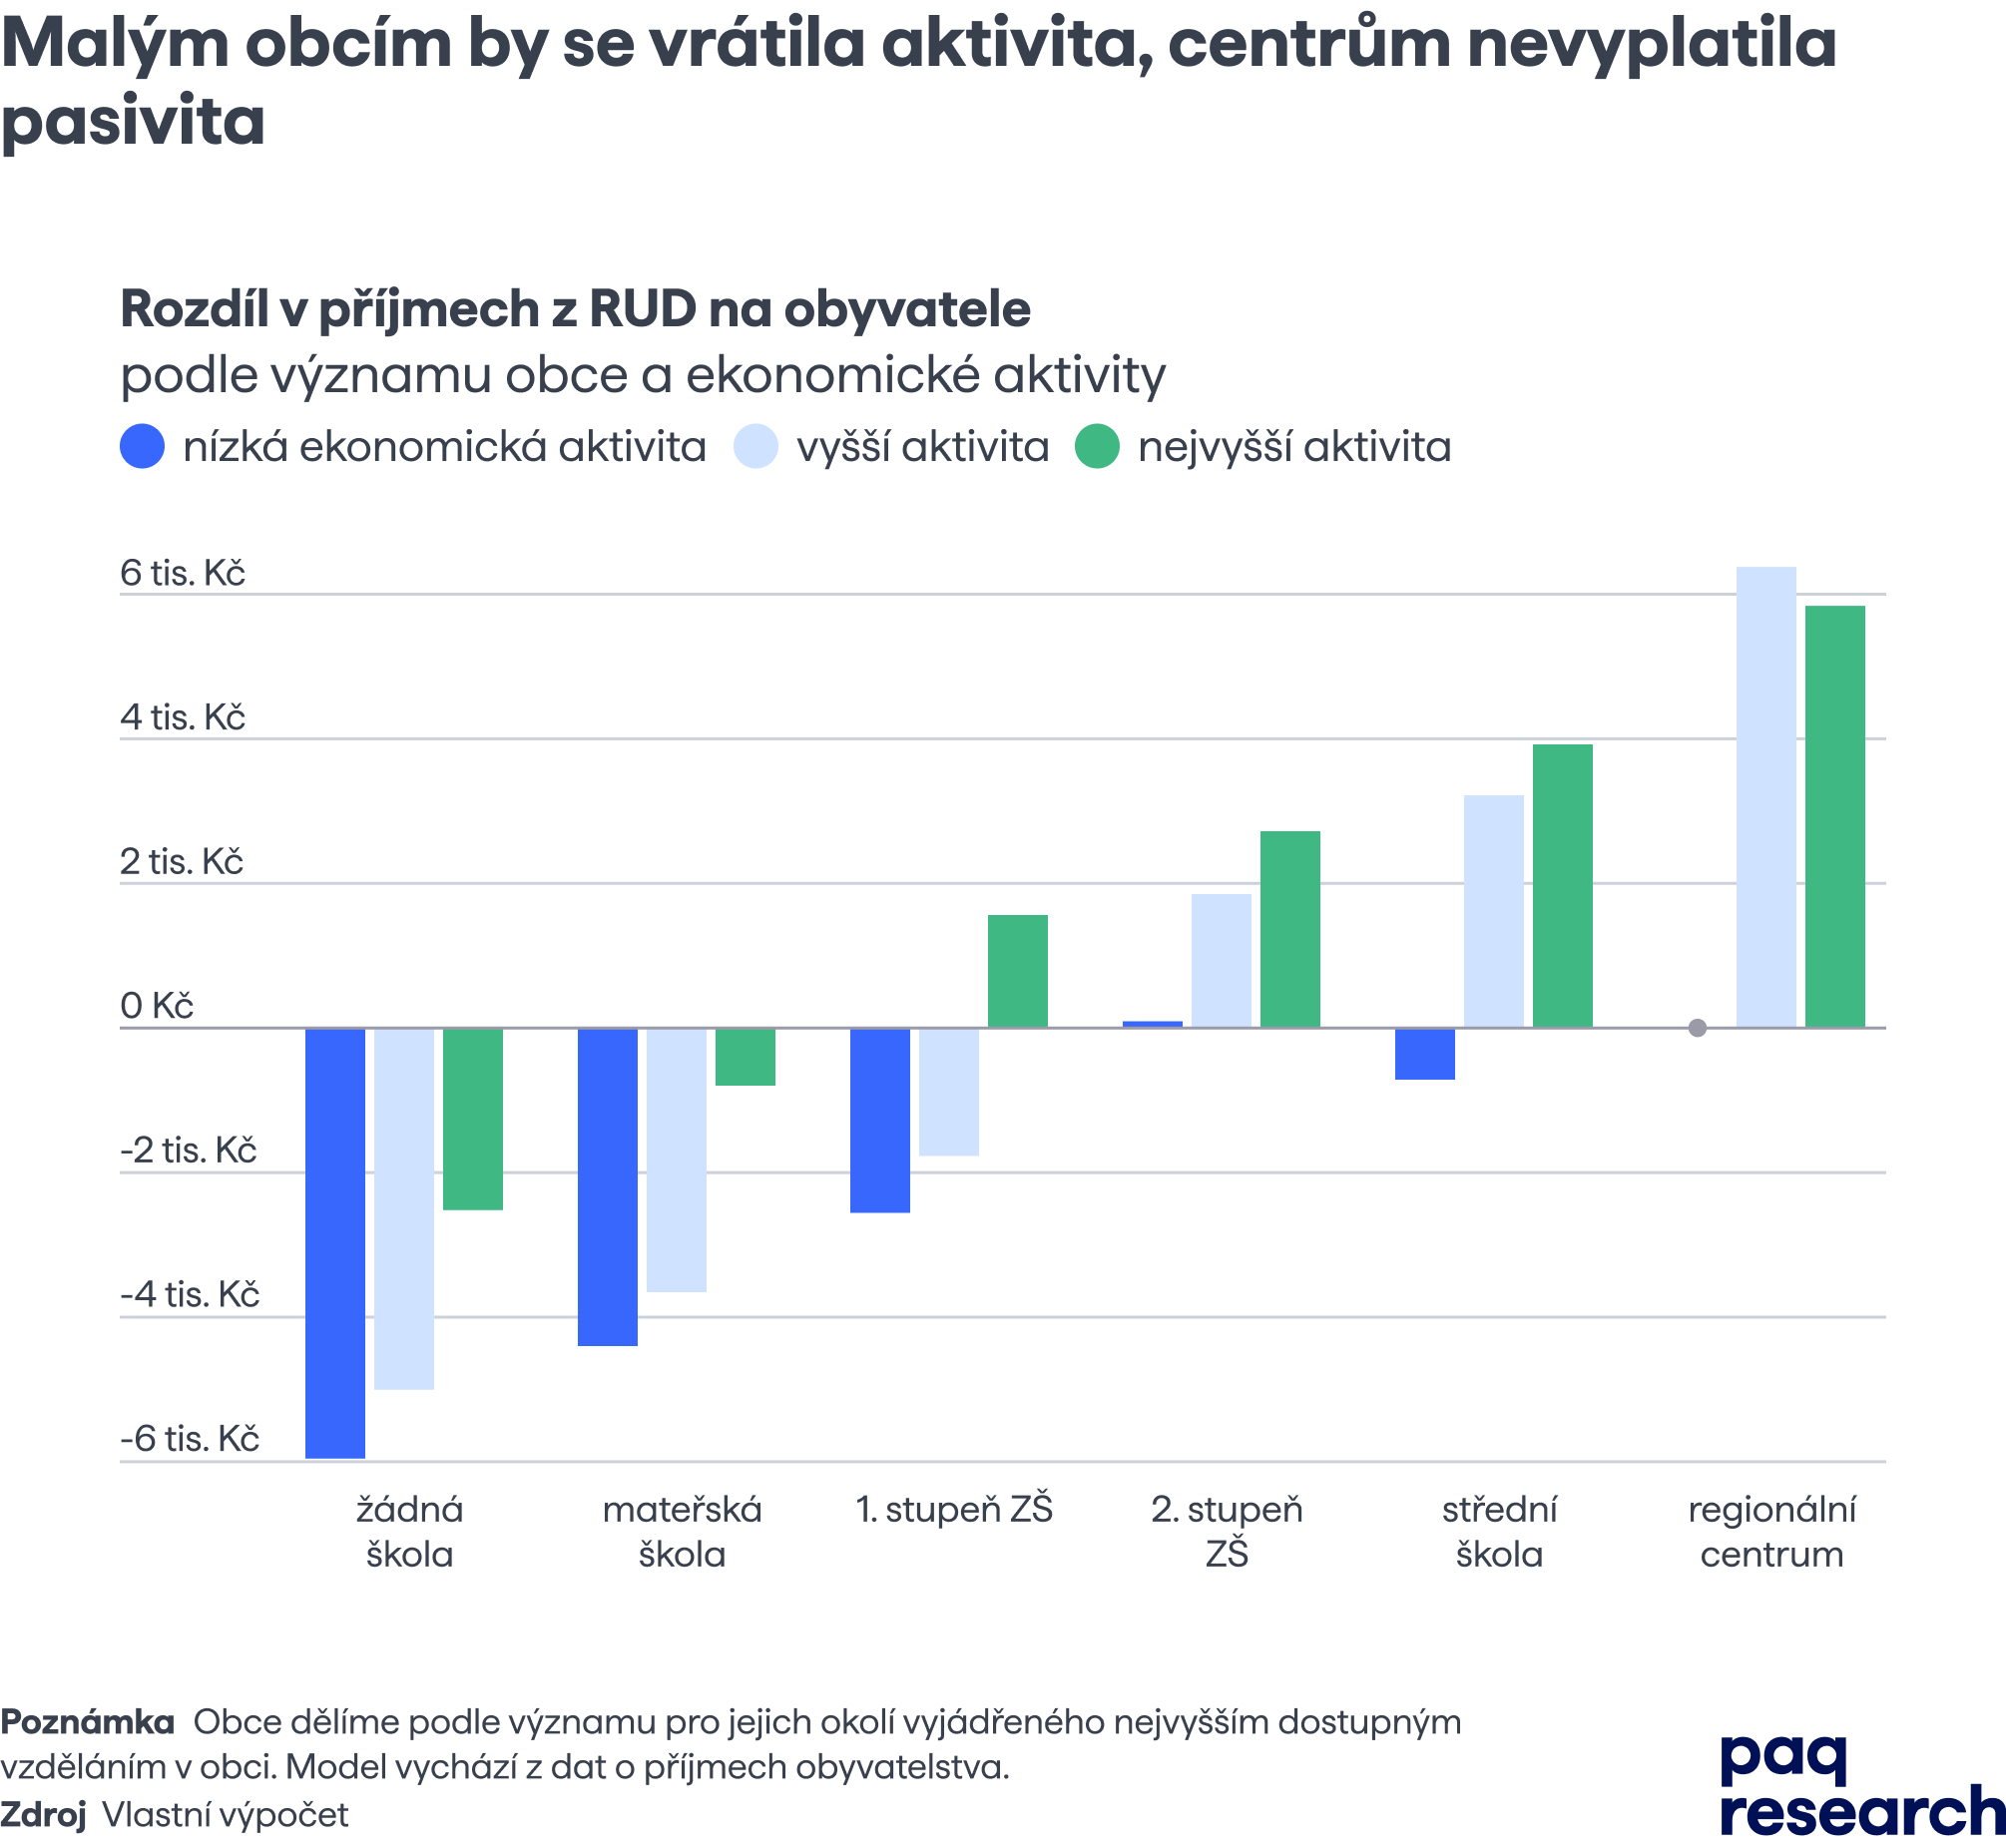
Návrh zároveň odměňuje obce, kde lidé pracují. Ekonomickou aktivitu měříme objemem mezd vyplacených na území obce v přepočtu na obyvatele. Obecně platí, že reforma přidává regionálním centrům a ubírá malým obcím. Ekonomická aktivita ale rozhoduje o tom, jak velká změna konkrétní obec čeká. Malé obce, kde sídlí firmy a pracuje hodně lidí, o peníze téměř nepřijdou, zatímco ostatní malé obce ztrácejí. Mezi regionálními centry si naopak ta s nízkou ekonomickou aktivitou polepší nejméně, nebo vůbec.
Řešení extrémů
Kromě obecných kritérií musíme kontrolovat i to, aby dopady na žádnou obec nepřesáhly kritickou mez.
Klíčovým kritériem je výše daňových příjmů Prahy. Reforma totiž počítá se zásadním snížením podílu hlavního města na sdílených daních. Počítáme, že Praha má potenciál vybírat na dani z nemovitosti celkem až 20 mld. Kč ročně (dnes vybírá 2,7 mld. Kč)[[1]]. Zároveň je nepřiměřeně znevýhodněná v krajském RUD. Souběžně s reformou obecního RUD proto navrhujeme dorovnání tohoto rozdílu dle návrhu NERV. S takovou reformou má Praha napříč variantami návrhů možnost zachovat si navýšením výběru daně z nemovitosti současnou hladinu příjmů.
[[1]]: Výpočet popisujeme v sekci věnované očekávanému daňovému výběru.
Pozitivní salda rozpočtu hlavního města se v posledních letech pohybovala kolem 24 mld. Kč ročně. Naše reforma obecního RUD počítá po započítaní očakávaného výběru a reformy krajského RUD se snížením daňových příjmů města o přibližně 10 mld. Kč. Praha by tak i nadále mohla spořit 14 mld. Kč ročně, případně i původních 24 mld. Kč při dočasném zvýšení daně z nemovitosti. Po uskutečnění investic bude možné tuto daň na rozdíl od současných příjmů z RUD snadno snížit.
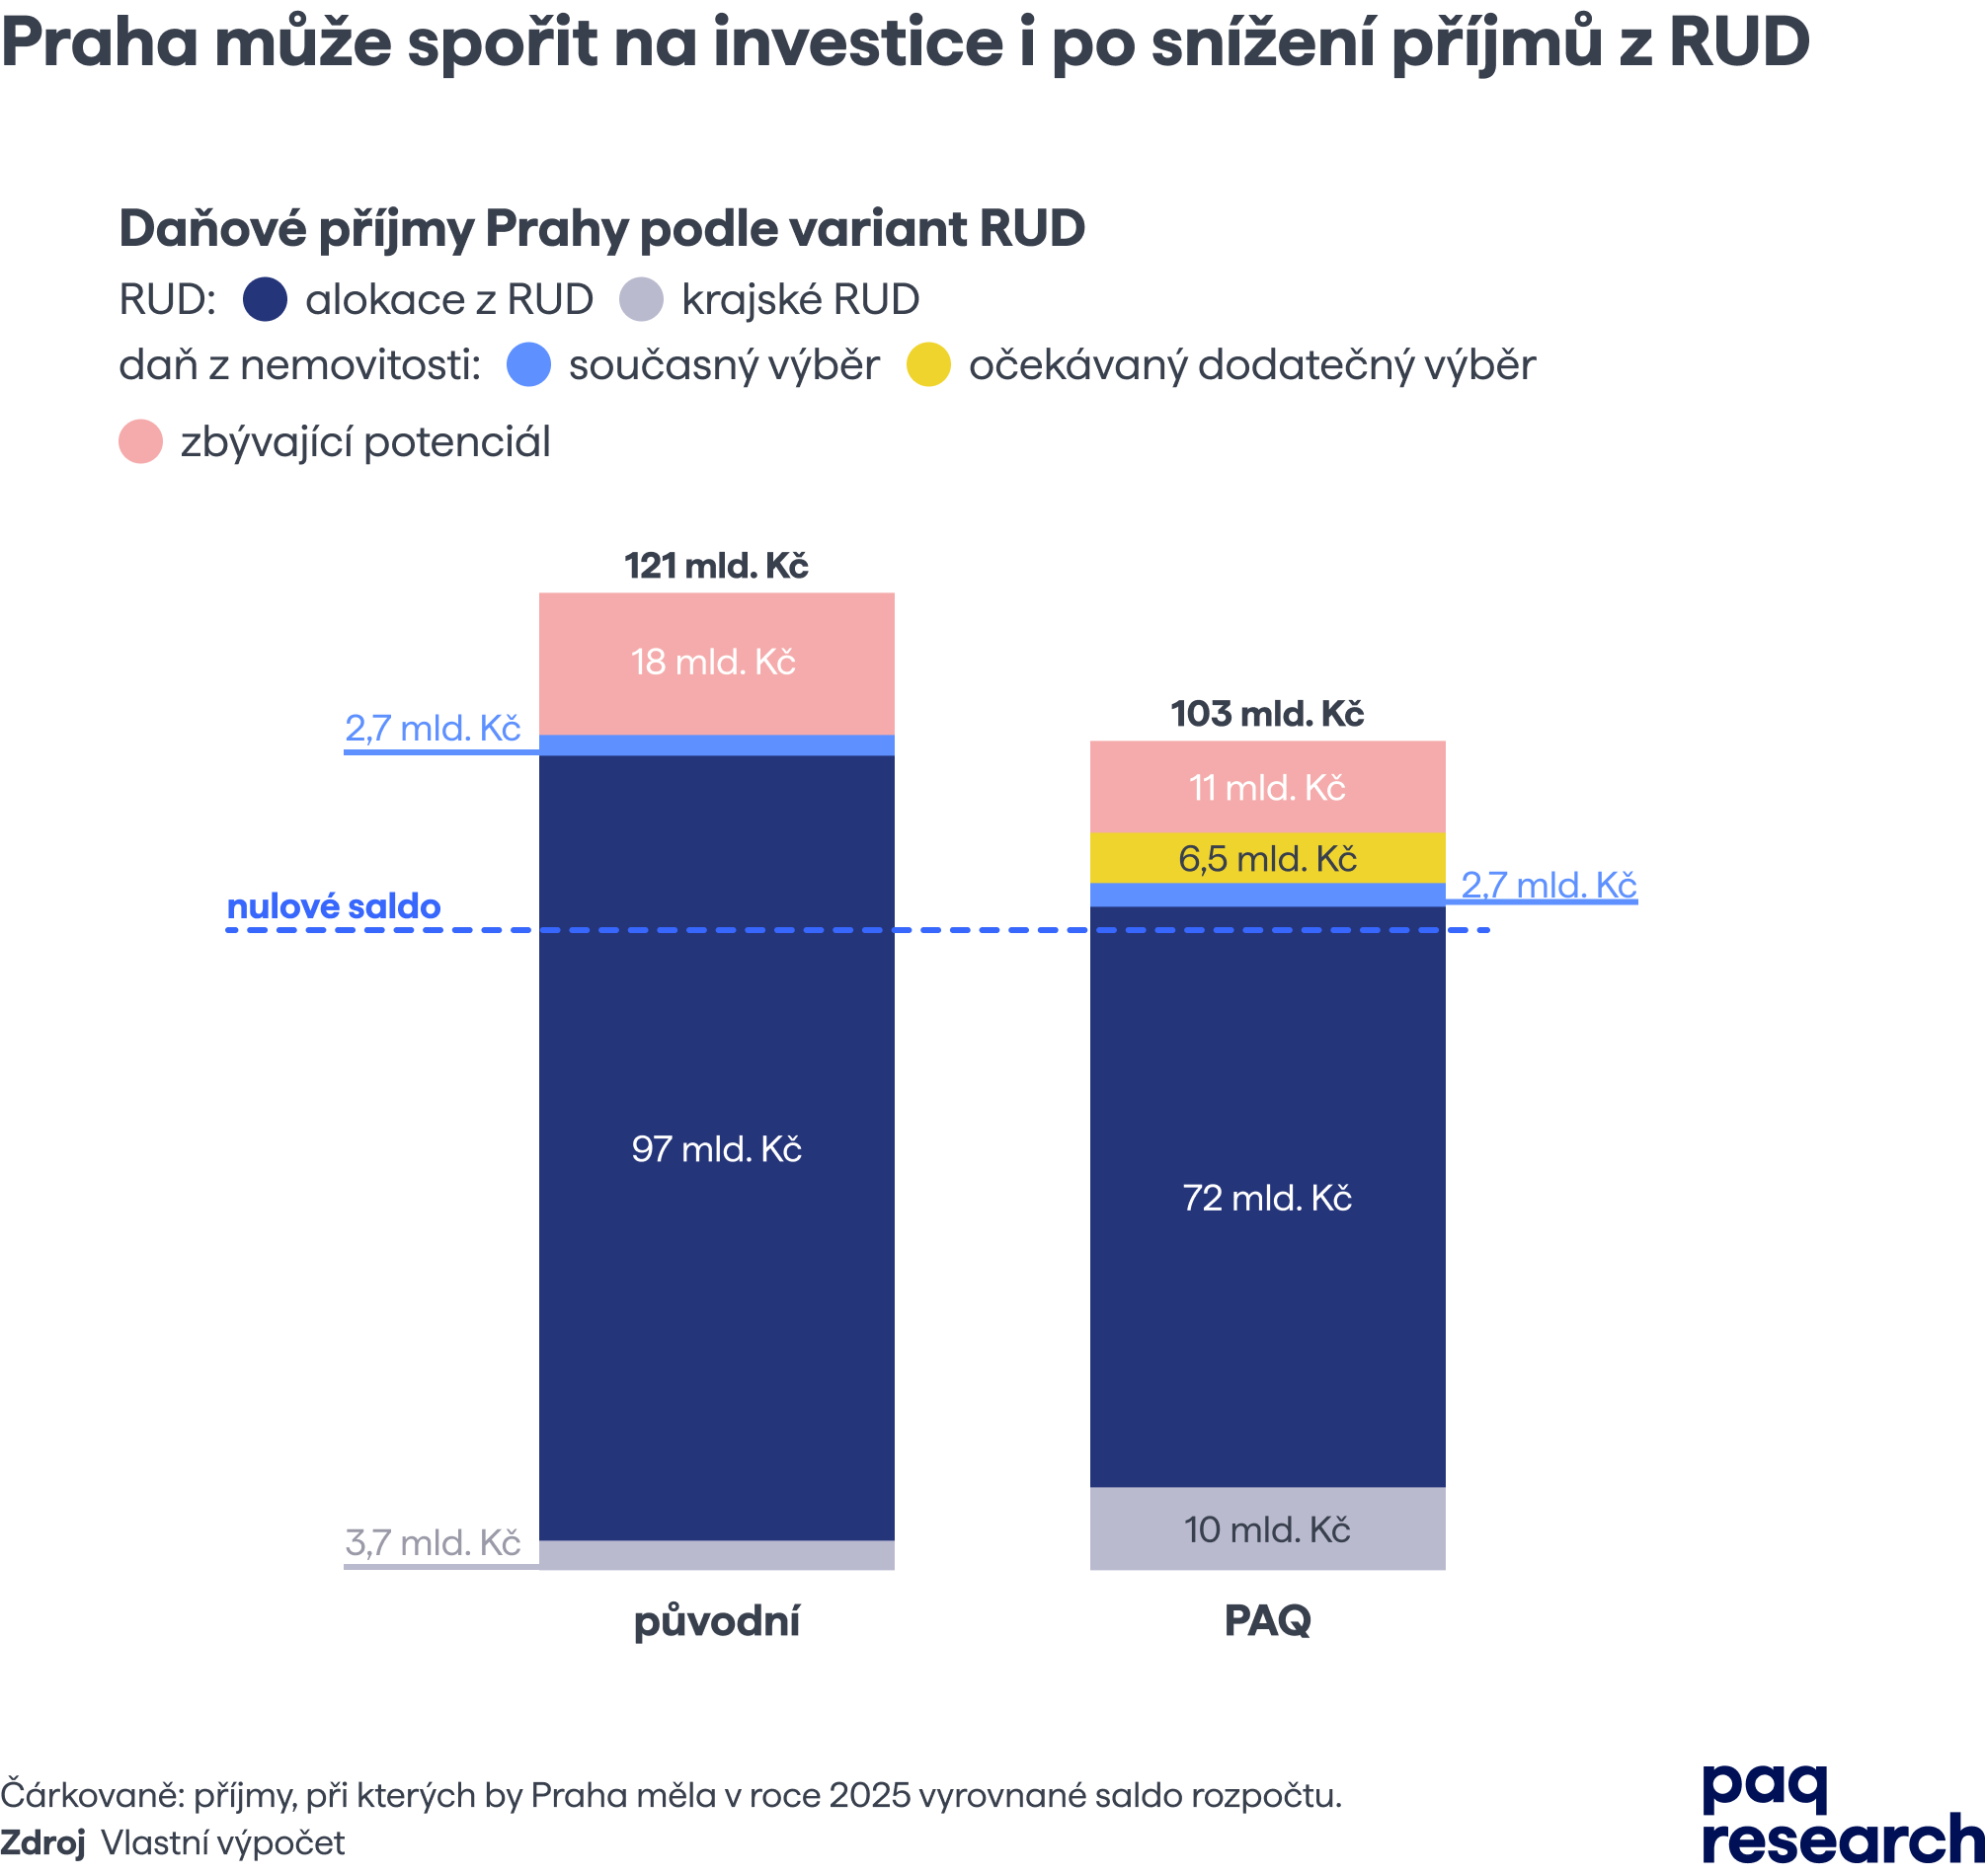
Co znamená snížení příjmů z obecního RUD pro Prahu?
Hlavní město Praha mělo v roce 2025 rezervy okolo 184 mld. Kč a přebytek přibližně 24,2 mld. Kč. Snížení příjmů Prahy z obecního RUD o 20 mld. Kč tak neomezí služby, které Praha v současnosti poskytuje. Prahu by ale taková ztráta zásadně omezila ve schopnosti provádět velké investice, jako stavbu metra D nebo dokončení vnitřního (městského) okruhu.
Existují ale jiné zdroje, ze kterých se tento propad může částečně dorovnat. Praha je výrazně znevýhodněná v krajském RUD. Jedná se o zastaralý systém, který také nutně potřebuje reformu. I konzervativní varianty reformy z návrhu NERV by Praze mohly přinést přes 6,5 miliardy korun ročně navíc.
V Praze také zůstává nevyužitý její potenciál nejbohatšího města s nejdražšími nemovitostmi. Na dani z nemovitosti vybírá na obyvatele jen 1 920 korun ročně. V méně bohatých městech, jako jsou Olomouc nebo Karlovy Vary, je tato částka přibližně o 1 000 korun vyšší. Podle našeho odhadu by Praha mohla vybírat přes 9 miliard korun, přičemž její potenciál dosahuje až 20 miliard.
I v konzervativním scénáři tak Praha může zachovat vysoké roční přebytky 12 až 24 miliard ročně a s nimi i investiční potenciál. Odhad navíc nezahrnuje další možné příjmy, například z parkování, které je dnes z velké části zdarma nebo silně dotované.
Stát může Prahu podpořit i dalšími opatřeními: finanční účastí na stavbách národního významu, jako je městský okruh, revizí zákona o Hlavním městě Praze nebo snazším a lépe vymahatelným hlášením trvalého pobytu.
Implementace principů
Jak se financují obce v Česku a jak ve zbytku Evropy
Náš návrh rozšiřuje současné RUD o principy financování měst a obcí inspirované praxí ostatních evropských zemí. Naším cílem ale není slepě přijímat zahraniční modely. Vycházíme z toho, že evropské státy musí řešit podobné otázky jako my. Všichni jsme totiž signatáři Evropské charty místní samosprávy. Ta vychází z předpokladu, že místní samosprávy představují životně důležitý příspěvek k demokracii, efektivní správě a decentralizaci moci. Články charty mimo jiné uvádějí, že obce mají mít právo a prostředky na efektivní samosprávu v zájmu svých občanů (čl. 3 odst. 1), demokraticky volené orgány (čl. 3 odst. 2), odpovědnost za veřejné záležitosti na úrovni nejbližší občanům (čl. 4 odst. 3), přiměřené finanční zdroje (čl. 9) a možnost navazovat meziobecní spolupráci (čl. 10).
Principy charty není možné naplnit bez toho, aby je odrážel i systém financování samospráv. Protože vycházíme ze společných principů, můžeme u ostatních evropských států hledat, jaké otázky jsme si dosud nepoložili a jaká řešení nás nenapadla. Stejně jako ostatní totiž musíme:
- stanovit podíl daní, které se vybírají na území obce, protože autonomie není úplná, pokud alespoň zčásti nedává obcím kontrolu nad vlastními příjmy a bohatstvím vzniklým na jejich území,
- rozdělit mezi obce prostředky ze sdílených daní, protože přiměřené finanční zdroje na své fungování mají mít všechny, ne jen ty bohaté,
- nastavit financování spolupráce mezi obcemi, protože právo na spolupráci je prázdné, pokud na ni obce nemají prostředky. Dokonce i právo na samosprávu je omezené, pokud řada obyvatel rozdrobených systémů musí spoléhat na služby v sousedních obcích bez možnosti demokraticky se k nim vyjádřit.
Prostředky vybírané na území obce
V řadě evropských států pochází velká část příjmů obcí z místně vybraných daní. Důležité není jen, z jaké daně výnos pochází, ale kam se geograficky přiřadí. Evropské systémy pracují s několika nástroji:
- Daň z příjmů fyzických osob (DPFO) v zemích EU nejčastěji tvoří hlavní část ekonomické složky obecních příjmů. Většinou je vázaná na bydliště zaměstnance, které se v systémech s většími obcemi obvykle shoduje s místem výkonu práce. V EU daň na místo výkonu práce váže například Rumunsko, které má v evropském kontextu také relativně malé obce, i když průměrně čtyřikrát větší než naše.
- Daň z příjmů právnických osob (DPPO) bývá přiřazována podle sídla firmy. Toto administrativně jednoduché řešení využívají například v Dánsku, Finsku nebo Polsku. Pokud firma působí ve více obcích, Dánsko její daně dělí mezi obce podle podílu mezd vyplacených v jednotlivých provozovnách, Polsko a Finsko podle podílu zaměstnanců pracujících na území obcí.
- Speciální obchodní daň je samostatný nástroj, který obchází slabiny obou výše zmíněných daní. Základ daně může být zisk podniku v místě provozovny (německá Gewerbesteuer) nebo přímo hrubá mzdová základna zaměstnanců pracujících na území obce (rakouská Kommunalsteuer). Pokud má firma provozovny ve více obcích, německý systém rozděluje daňový základ mezi ně podle mzdové základny v každé provozovně, podobně jako v Dánsku. Ve Francii, která má podobně malé obce jako Česko, plyne místní podnikatelská daň svazkům obcí (EPCI), nikoli jednotlivým obcím. To ukazuje, že i bez změny rozdělovacího klíče lze rozdrobenost řešit sdružením příjemců.
- Daň z nemovitosti přirozeně plyne tam, kde nemovitost stojí. Na rozdíl od bydliště, místa výkonu práce nebo sídla firmy, které se mohou nacházet v různých obcích, lze nemovitost vždy jednoznačně přiřadit k jedné obci. Daň z komerční nemovitosti se hodí zejména pro zachycení kapitálově intenzivní aktivity, jako jsou větrné elektrárny nebo logistická centra, která skrz jiné daně nemusí být viditelná. Státy se ve zdanění nemovitostí liší hlavně v tom, zda daní plochu, nebo hodnotu nemovitosti, jak rozlišují komerční a nekomerční nemovitosti a nakolik o výši daně rozhodují samosprávy.
V Irsku výrazně rozlišují podle typu nemovitostí. U komerčních nemovitostí odhadují hodnotu jejich ročního tržního nájemného. Samosprávy pak nastavují míru zdanění této hodnoty. Majitel komerční nemovitosti s odhadovanou roční nájemní hodnotou 20 000 eur zaplatí na dani zhruba 5 000 eur ročně. Daň z rezidenčních nemovitostí se naproti tomu počítá z jejich hodnoty a je výrazně nižší. Za typický rodinný dům se platí 400 až 600 eur ročně. V Polsku funguje systém podobný českému. Daň se počítá z výměry nemovitosti. Konkrétní sazby stanovují samosprávy a 100 % příjmů z těchto daní plyne do obecních rozpočtů. Stát určuje maximální sazby daně za různé druhy nemovitostí a valorizuje je podle inflace. Strop umožňuje 28násobnou sazbu pro podnikatelské budovy ve srovnání s obytnými. Polský zákon také zachycuje speciální kategorii „budowla“, kam patří například větrné a solární elektrárny. Obce ji mohou zdanit až 2 % ročně z účetní hodnoty, ze které firma počítá odpisy.Česko také formálně rozlišuje mezi druhy nemovitostí. Zákonná sazba u komerčních staveb je přibližně pětinásobná oproti rezidenčním. Základ daně neurčuje hodnota nemovitosti (jako v Irsku), nýbrž její plocha v čtverečních metrech (jako v Polsku). Koeficient podle velikosti obce, který zvyšuje daň ve větších městech, se navíc vztahuje jen na rezidenční nemovitosti. Ve výsledku tak například v Praze rozdíl mezi zákonným zdaněním komerčních a rezidenčních nemovitostí prakticky mizí. Navíc výběr DNV u nás tvoří jen 0,8 % daňových příjmů oproti průměru EU 2,4 %.[[2]]
[[2]]: European Commission, DG Taxation and Customs Union, based on Eurostat data, ke stažení zde.
V různých kombinacích tyto nástroje umožňují dát obcím podíl na bohatství, které se nachází a vzniká na jejich území. Snaží se přitom pokrýt nejrůznější druhy podnikání, od pracovně intenzivní řemeslné výroby po provoz kapitálově intenzivní energetické infrastruktury.
V Česku hrají daně vybírané na území obce jen malou roli. Patří mezi ně pouze daň z nemovitých věcí, která v roce 2025 tvořila 7,2 % daňových příjmů měst a obcí. Jediný další ukazatel alespoň vzdáleně související s výběrem daní na území obce je počet zaměstnanců. Ten však tvořil jen 1 %.
Prostředky ze sdílených daní
Většina systémů také počítá s tím, že obce mají povinnost poskytovat specifické služby nebo že některé skupiny obyvatelstva potřebují nákladnější služby než jiné. Takové náklady je potřeba nějak pokrýt. Ne každá obec je však tak bohatá, aby je mohla zaplatit jen z místně vybraných daní.
Jsou proto různé způsoby, jak rozdíly mezi výdajovou potřebou a prostředky obcí dorovnat. Někdy dorovnáním příjmů, jindy určením potřeb na základě demografických dat, případně na základě skutečných výdajů, doplněných zákonnou povinností poskytovat konkrétně vyjmenované služby. Pojmenováváme pět obecných principů, které se objevují napříč evropskými systémy:
Příjmová ekvalizace je vyrovnávání rozdílů v daňových příjmech obcí. Obce s vysokými příjmy pomáhají financovat obce s nízkými.
Například v Litvě dostávají obce 47 % daně z příjmů fyzických osob vybírané na jejich území. Obcím, které vyberou méně, než je národní průměr, se příjmy dorovnávají ze zdrojů bohatších obcí. Sofistikovanější verze systému funguje v Lotyšsku. Obce, které mají vzhledem ke svým potřebám nadprůměrné příjmy, dotují obce, které jsou pod průměrem – ať už mají nízké příjmy, nadměrné potřeby, nebo obojí.
Tyto modely jsou technicky jednoduché a snadno srozumitelné. Soustředí se ale především na příjmovou stranu rovnice, nikoliv na to, kolik daná obec potřebuje vydat na zajištění svých funkcí. Například potřeby lotyšských obcí se počítají z celkové populace, počtů dětí, mladistvých, seniorů a územní rozlohy, takže se příliš neliší od prostého přepočtu na obyvatele. Příjmová ekvalizace dává smysl v systémech, kde obec získává velkou část příjmů z výběru daní na svém území. V různých podobách se ale vyskytuje i jako součást propracovanějších systémů.
Potřebová ekvalizace zohledňuje výdajovou potřebu obcí. Rozhodující není příjmová kapacita obce ani její chování. Stojí na daty podložených odhadech toho, jaké služby je v regionu potřeba financovat a kolik mohou stát.
Nejpropracovanější příklady pocházejí ze Skandinávie. Ve Švédsku dostávají více peněz obce, které kvůli strukturálním podmínkám očekávají vyšší náklady na některé služby[[3]]. Systém kostnadsutjämning používá sérii statistických modelů, které odhadují náklady konkrétních obcí na služby v různých oblastech. Výpočet nevychází z ukazatelů toho, co obec dělá, ale z ukazatelů potřeb, jako jsou počty dětí a seniorů, rodičů s nízkými příjmy, osob s nízkým vzděláním atp.
[[3]]: Spolu s potřebovou ekvalizací používá Švédsko i příjmovou (inkomstutjämning).
Na podobném principu fungují systémy například ve Finsku (kustannustentasaus) nebo v Itálii (fabbisogni standard). Odhady cen vycházejí z modelů, které jsou datově a metodologicky výrazně propracovanější než současné české RUD. V Dánsku (udligningsloven) je například součástí výpočtu index socioekonomického znevýhodnění, který se skládá z 18 proměnných. Zahrnuje míru nezaměstnanosti, úroveň vzdělání obyvatel, zaměstnanost v nízkokvalifikovaných profesích nebo počet osob s vývojovými poruchami.
Kombinovaná ekvalizace financuje obce podle rozdílu mezi jejich potřebou zajistit služby a schopností financovat je z vlastních zdrojů.
V Nizozemsku se pro financování obcí (gemeentefonds) počítá na jedné straně s kapacitou generovat příjmy, například podle hodnoty danitelných nemovitostí v obci (OZB, místní daň z nemovitostí), a na druhé straně s výdajovou potřebou. Ta se určuje podle desítek kritérií zachycujících demografii, sociální strukturu i geografické charakteristiky. Obec tak dostává tím více, čím vyšší jsou její odhadnuté náklady a čím nižší je její vlastní příjmová kapacita.Další příklady můžeme najít v německých spolkových zemích. V Porýní-Falci došlo k reformě ekvalizačního mechanismu v reakci na soudní rozhodnutí, podle kterého dosavadní systém nezaručoval obcím prostředky odpovídající jejich úkolům. Dřív šlo o podíl na daňových příjmech země bez zjišťování potřeb obcí. Nový systém porovnává index potřeb (Ausgleichsmesszahl) s finanční kapacitou obce (Finanzkraftmesszahl), jejímž základem je daňový potenciál. Pokud potřeby kapacitu převyšují, rozdíl se dorovná z 90 %. Index potřeb kromě počtu obyvatel zahrnuje u zemských a městských okresů (Landkreise, kreisfreie Städte) také složku sociálních výdajů a péče o mládež. Samotné povinnosti v těchto oblastech okresům ukládá spolkový sociální zákoník (SGB VIII, SGB XII).
V Maďarsku až 50 % obecních příjmů sestává z účelových dotací. Zároveň probíhá příjmová ekvalizace prostřednictvím solidárního příspěvku, kdy se část místně vybraných daní bohatších obcí přerozděluje mezi ostatní. Výhodou je přímá adresnost; nevýhodou je složitost a nedostatečná transparentnost.
Statusová zvýhodnění tvoří poslední princip. Spočívá v tom, že pro různé typy obcí platí různá pravidla. Obce se dělí do kategorií a každá kategorie se financuje způsobem, který odpovídá možnostem a potřebám obcí, jež do ní patří.
Chorvatské obce dostávají podíl na dani z příjmů fyzických osob vybrané na jejich území. Do roku 2018 přitom znevýhodněným obcím zůstávala větší část této daně: běžným obcím 60 %, obcím s nízkou hodnotou indexu rozvinutosti 88 %. Později tento princip nahradil nárok znevýhodněných obcí na prostředky z ekvalizačního fondu.
Ve Španělsku zase platí, že města s více než 75 000 obyvatel nebo se statusem hlavního města provincie jsou zčásti financovaná podílem na místně vybraných daních. U menších obcí naopak dochází k částečné ekvalizaci podporou obcí s malým potenciálem k vlastnímu výběru daní.
Tento princip zohledňuje specifické potřeby skupin obcí změnou podmínek, kterými jsou financované. Chorvatský model do roku 2018 nechával víc peněz znevýhodněným regionům a zároveň je tak motivoval k podpoře ekonomického rozvoje. Španělsko zase uplatňuje jiná pravidla pro malé obce s omezenými možnostmi a jiná pro akceschopná regionální centra.
Český systém rozděluje obcím zdroje s minimálním zohledněním místních zdrojů, a proto příjmovou ekvalizaci vůbec neřeší. Zároveň chybí jasně definované povinnosti obcí, takže nemáme ani systém financování vycházející z přímých nákladů na služby. Pouze v případě vzdělávání počítá systém financování s konkrétními náklady a zákon obcím ukládá jasně vymezené povinnosti, jejichž plnění lze ověřit. České RUD přitom zcela ignoruje například sociální práci nebo péči o seniory, které jiné systémy zohledňují.
Prostředky na meziobecní spolupráci
Funkční meziobecní spolupráce vyžaduje více než pouhou dohodu o koordinaci. Aby spolupráce dlouhodobě plnila koordinační funkci, potřebuje vlastní stabilní příjmový základ, nezávislý na dobrovolných příspěvcích členů. Přínos pro spolupracující obce nepochází z úspor, nýbrž ze schopnosti zajišťovat služby, které v regionu dříve neexistovaly.
Meziobecní spolupráce založená na dobrovolných příspěvcích funguje špatně. V Německu a Francii brzdily pokusy o rozvinutí meziobecní spolupráce konflikty, transakční náklady a deficit legitimity. Spolupráce závislá na dobrovolných příspěvcích členských obcí dlouhodobě nedokázala realizovat politiku v území, do velké míry kvůli absenci stabilního financování, nezávislého na politických cyklech. Proto ve Francii přiznali EPCI vlastní daňovou pravomoc (à fiscalité propre). I v polských metropolitních oblastech se ukazuje, že spoléhání na dobrovolnou meziobecní spolupráci bez efektivní podpory svrchu vede k nedostatečné nebo nulové koordinaci metropolitních funkcí.
Příjmy společenství přitom nejde zajistit jen z úspor vzniklých sdílením agend. Meziobecní spolupráce není primárně nástrojem úspor, ale cestou k zajištění služeb, které jsou kvalitnější, které doposud zajišťovala sousední města, nebo které v území zcela chyběly. To potvrzuje i francouzská zkušenost. Spolupracující obce tam spíše přestávají duplikovat služby, které by jinak financovaly souběžně, a takto vzniklé úspory do dané služby investují zpět. Zásadním přínosem spolupráce je, že infrastruktura a služby vůbec vzniknou, protože spolupracující území dosáhne potřebného rozsahu.
Stejně jako samostatné obce lze i společenství obcí financovat z různých zdrojů. Spolupracující obce mohou utvářet vlastní ekonomickou a rozvojovou politiku. Dává proto smysl, aby měly podíl i na jejích plodech. Francouzské svazky obcí (EPCI) vybírají podnikatelskou daň za celé své území a dostávají státní dotaci, která roste s podílem místního zdanění, které členové sdružili. K tomu dostávají podíl na DPH, jehož část se rozděluje z třetiny podle komerčních nemovitostí a ze dvou třetin podle pracovních míst v území. Podíl na daňovém příjmu z ekonomické aktivity může snižovat odpor k jejímu rozvoji[[4]]. Francouzské obce, které byly do svazků začleněny povinně, zaznamenaly výrazný nárůst stavebních povolení díky přenesení územního plánování na motivovaná EPCI.
[[4]]: Local taxes and economic growth, 2026, European Commision, ke stažení zde.
Co si můžeme vzít ze zahraničních systémů
Většina západoevropských systémů financování obcí odhaduje, co obec potřebuje, co by mohla sama vybrat, a poté jí doplácí rozdíl. Nizozemský zákon to říká jednou větou – rozdělení obecního fondu má zohledňovat „rozdíly mezi [...] obcemi, pokud jde o jejich schopnost generovat vlastní příjmy, a rozdíly v nezbytných výdajích“ (čl. 7). V českých podmínkách by to znamenalo spočítat výdajové potřeby obcí, určit hodnotu nemovitostí v každé obci a poměr mezi obojím nastavit tak, aby každá obec měla dost prostředků na své fungování a zároveň prostor místní daně o něco zvýšit nebo snížit. V Nizozemsku se kapacita odvozuje od každoročně oceňované hodnoty nemovitostí. Podobně je tomu v Severním Porýní-Vestfálsku, kde se počítá, kolik by obec vybrala, kdyby nastavila zákonem stanovenou fiktivní daňovou sazbu. V Anglii se od roku 2026 státní financování obcí vypočítává jako rozdíl mezi podílem obce na celostátních potřebách a její daňovou kapacitou oceněnou průměrnou daňovou sazbou.
V Česku samozřejmě musíme míru započtení očekávaného daňového výběru i způsob výpočtu potřeby nastavit tak, abychom naplnili cíle reformy a zároveň zachovali kontinuitu s dosavadním systémem. Výpočet výdajové potřeby proto stavíme na úpravách současného RUD, navrhujeme realistický model očekávaného daňového výběru a způsob, jak obojí propojit. Zároveň musíme řešit i otázku meziobecní spolupráce. Pro tu navrhujeme českou implementaci osvědčeného francouzského modelu, který podporuje nejen meziobecní spolupráci, ale také rozvoj ekonomické aktivity v regionu.
Jak to řešíme v praxi
Výdajová potřeba
Výdajová potřeba ukazuje, kolik peněz by obec měla mít, aby mohla uhradit všechny služby, které musí poskytovat. Počítá se podobně jako současné RUD. Celková částka se mezi obce rozdělí podle demografických ukazatelů, jako je počet obyvatel, a dalších ukazatelů, například územní rozlohy. Náš návrh přináší změny výpočtu, které potřeby obcí vystihují přesněji než současné RUD. Dosahuje toho dvěma způsoby.
- Posílá více peněz tam, kde se služby reálně a efektivně poskytují, tedy do místních center různých úrovní.
- Zohledňuje odlišné potřeby různých obcí a regionů tím, že přidává některé ukazatele a mění váhy jiných.
Jak cílit prostředky na poskytované služby
Při financování potřeb obyvatelstva v území se nabízejí tři základní přístupy k cílení, které se navzájem nevylučují, ale míří na různé problémy a vyžadují různé nástroje.
- Cílení na poskytované služby. Socioekonomické znevýhodnění obyvatel přináší náklady nejen tam, kde osoby s potřebami bydlí, ale i tam, kde jim jsou poskytovány služby. To je často v regionálním centru, které provozuje školu, domov pro seniory nebo nízkoprahové centrum. Prostředky sledují výdajové nároky, nikoli jen místo bydliště. Odpovídá to logice dnešního RUD, které váže školskou složku na konkrétní službu skrz počty žáků, jen přidává mimo vzdělávání i faktor sociálních služeb. Slabinou této logiky je, že peníze mohou proudit do center a obcházet periferie, kde problémy vznikají.
- Cílení na obyvatele, respektive na obce, kde se potřební lidé nacházejí. Tato logika je nejpřímočařejší: tam, kde jsou lidé s potřebami, by měly být i prostředky na jejich podporu. Jde o přístup vhodný pro obce s vyloučenými lokalitami, kde je koncentrace problémů dostatečně vysoká na to, aby ji bylo možné zachytit specifickým ukazatelem. Tento přístup má dvě slabiny. Tou první je riziko tzv. pokřivených incentiv: pokud systém odměňuje obec za přítomnost vyloučené lokality, může oslabovat motivaci tuto lokalitu skutečně řešit. Proto je klíčové, aby zvolený ukazatel nebyl pro obec ovlivnitelný. Druhou slabinou je riziko fragmentace podpory. Například obec s jedním opatrovancem si za prostředky, které na něj dostává, nemůže dovolit najmout specializovaného opatrovníka. Kdyby se více obcí s opatrovanci dalo dohromady, mohly by si opatrovníka dovolit jako sdíleného úředníka.
- Cílení na regiony jako celek. Některé problémy nelze vyřešit na úrovni jednotlivé obce, protože jejich příčiny jsou strukturální a zasahují celé území. Pokud v širokém okolí chybějí pracovní místa, kvalifikovaná pracovní síla nebo funkční infrastruktura, sebelépe nastavená obecní politika naráží na strop daný podmínkami regionu. Regionální cílení není alternativou k cílení na jednotlivé obce, ale jeho doplňkem. Obě úrovně řeší různé aspekty téhož problému.
Všechny tyto přístupy je třeba vzít v potaz a zároveň myslet na rizika, která s sebou nesou. Prostředky mohou skončit tam, kde nejsou potřeba, pokud jsou kritéria příliš hrubá. Systém může vytvářet pokřivené incentivy, pokud odměňuje za problémy místo za jejich řešení. Přílišná váha sociálních ukazatelů tak může potlačit motivační funkci ukazatelů ekonomických. A konečně, roztříštěné prostředky nemusí nikde dosáhnout kritické masy potřebné k efektivnímu poskytování služeb – jako u obce s jediným opatrovancem, která si nemůže dovolit specializovaného opatrovníka.
Je proto důležité cílit prostředky především do regionálních center různých úrovní, na místa, která poskytují služby, a počítat s cílením na obyvatele jen tehdy, dochází-li k velké koncentraci potřeb (vyloučené lokality) nebo nabízí-li se potenciál pro sdílení služeb mezi spolupracujícími obcemi.
Podpora místních center
Místní centra slouží širšímu okolí. Přes polovinu obyvatel Česka žije v jedné z 15 funkčních urbánních oblastí. Na každé velké město připadá okolní území, ze kterého lidé dojíždí za prací, vzděláním a dalšími službami. Současný RUD počítá s metropolitním významem čtyř největších měst a přehlíží dalších 11 metropolitních center.
Kromě urbánních prostor ale existují i nižší úrovně funkčných území. Ta nejsou koncentrovaná kolem největších měst, ale okolo menších obcí. Podle dojížďky do školy nebo za prací můžeme identifikovat zhruba 200 takových center (Appendix). Nejmenší mají kolem 3 tisíc obyvatel, mezi obcemi s 10 tisíci obyvateli plní roli centra již většina a nad 30 tisíci obyvatel je lokálním centrem téměř každá obec.
I bez ohledu na dojížďku má ale smysl odlišně financovat větší obce oproti nejmenším. Větší obce totiž mají jiné potřeby a povinnosti než malé. Standard dostupnosti veřejné infrastruktury vypracovaný pro Ministerstvo pro místní rozvoj ukazuje, jaké druhy infrastruktury by měly být dostupné v obci v závislosti na její velikost. Studie ze Španělska a Francie odhadují relativní výdaje obcí podle velikosti. Vztah výdajů a velikosti obce v obou případech ukazuje křivku ve tvaru U. Zcela nejmenší obce mají velké výdaje, protože nemohou těžit z úspor z rozsahu a služby tak zajišťují výdajově neefektivně. Křivka začíná růst okolo tří set obyvatel. Z větších obcí jsou výdaje nejnižší v kategorii mezi 1 000 a 5 000 obyvatel, protože mají základní úspory z rozsahu a zároveň stále nízký rozsah poskytovaných služeb. Relativní výdaje pak dále rostou, protože přibývají služby, které obce musí zajistit.
Změna současného RUD
Současné RUD jen málo zohledňuje, že s velikostí obce rostou náklady na každého dalšího obyvatele. Částečně to zachycuje velikostní koeficient (v zákoně koeficient postupných přechodů), který ale v kombinaci s dalšími ukazateli vede k několika problémům:
- Nesystémové zvýhodnění čtyř největších měst. Ve výpočtu je obyvatelstvu čtyř největších měst přisouzena nepřiměřeně vysoká váha. Obyvatel Brna má téměř dvojnásobnou váhu oproti obyvateli Jihlavy (2,296 oproti 1,246), obyvatel Prahy přibližně trojnásobnou (4,064).
- Nerozlišujeme vesnice a mikroregionální centra. Mezi váhami obyvatel nejmenších obcí a místních center jsou naopak minimální rozdíly. Obyvatel obce s 500 obyvateli má váhu přibližně 1,07, obyvatel dvacetitisícového města, například Krnova, má váhu 1,15.
- Zvýhodnění malých obcí. U malých obcí se zároveň extrémně projevuje územní složka. I když je tato složka zastropována na 10 hektarech na obyvatele, vede k extrémním situacím. Například Písek získá z územní složky 236 Kč na obyvatele, sousední Paseky až 11 882 Kč. Relativně malá územní složka tak u nich převáží výhodu, kterou mají větší obce v populační složce.
Navrhujeme revizi koeficientů postupných přechodů tak, aby průměrná váha obyvatele odrážela velikost obce výrazněji a aby byl vzestup pozvolný. Výsledný návrh je kompromisem mezi současným RUD a referenčním odhadem založeným na chování francouzských obcí (Breuning, 2008), které se českým podobají mírou fragmentace.
Zaměstnanecká složka
V našem návrhu zvyšujeme váhu počtu zaměstnanců na území obce z původního 1 % na 7 %. Tento ukazatel slouží dvěma účelům. V první řadě kompenzuje obci náklady spojené s rozvojem ekonomické aktivity na jejím území. S takovým rozvojem rostou přímé náklady obce[[5]], ale také nepřímé, jako externality v dopravní vytíženosti, hluku a jiných dopadech na místní obyvatele. Vyšší váha tohoto ukazatele by měla podobné náklady kompenzovat.
[[5]]: náš regresní model přisuzuje dojížďce za prací odpovídající váhu asi 5 % RUD
V druhé řadě slouží zaměstnanecká složka jako nepřímá podpora regionálních center. Na základě různých druhů dojížďky můžeme v Česku identifikovat okolo 200 center různých úrovní. Význam center už částečně pokrývá změna velikostního koeficientu, protože místní centra mívají zpravidla i větší populaci.
Místní centra se ale velikostí výrazně liší a jejich velikost neodráží, kolik dojíždějících připadá na jednoho obyvatele obce. Existují tak místní centra s pěti i s padesáti tisíci obyvateli[[6]]. Obě mohou počítat s dojížďkou z regionu, který má přibližně dvakrát víc obyvatel než ony samy. Část podpory místních center proto dává smysl rozdělovat přes zaměstnaneckou složku, která dojížďku za prací zachycuje.
[[6]]: Pozorování vychází ze separátní analýzy dat ze SLBD 2021, založené na replikaci výpočtu Klapka, P., Halás, M., Erlebach, M., Tonev, P., & Bednář, M. (2014). A multistage agglomerative approach for defining functional regions of the Czech Republic: The use of 2001 commuting data. Moravian Geographical Reports, 22(4), 2–13.
Jaké další ukazatele má RUD zohledňovat
Nastavení RUD by mělo vyvažovat tři věci: jaké služby stát od obcí očekává, jaké služby obce skutečně poskytují a které z nich je nejefektivnější financovat právě z RUD, a ne například z účelových dotací.
Hlavní předností RUD je jeho systémový charakter – prostředky z něj jsou předvídatelné a dlouhodobě stabilní. Obec ví, s jakými příjmy může počítat, a na základě toho plánuje strukturální investice. To je klíčové například pro snižování rozdílů mezi regiony (kohezní politiku), protože sociální problémy nelze řešit jednoletými projekty. RUD je také nízkoprahové – obec prostředky dostane automaticky, bez nutnosti žádat o dotace nebo mít projektové kapacity. To je rozhodující výhoda právě pro nejslabší obce, které takové kapacity často nemají. Prostředky z RUD navíc rychle reagují na změny – vzorec se aktualizuje každý rok a odráží aktuální hodnoty zvolených ukazatelů. RUD je i spolehlivé – je nepravděpodobné, že by se z roku na rok přestalo vyplácet kvůli dočerpání evropských fondů nebo změně ministerských priorit.
RUD má i svá omezení. Prostředky jsou nepodmíněné – obec je může použít na cokoliv a nelze zaručit, že peníze určené na snižování regionálních rozdílů skutečně skončí tam, kam mají. V současnosti ale již existují nástroje, jak zavázat obec k poskytování některých služeb. Obce mají například povinnost zajistit výchovnou péči o dítě od třetích narozenin. Nezajistí-li místo ve školce nebo dětské skupině, musí rodině platit finanční náhradu.
RUD také musí fungovat podle jednotného mechanismu – není konstruován pro vysoce specifická kritéria, která by reagovala na situaci konkrétní obce nebo lokality. Pro unikátní problémy a potřeby existují vhodnější nástroje financování prostřednictvím dotací. Počítat RUD na základě příliš specifických ukazatelů (například plocha veřejné zeleně) by proto byla chyba. Na druhou stranu, od většiny obcí můžeme očekávat alespoň nějaké zapojení do zajišťování sociálních služeb. Proto má smysl je částečně financovat z RUD, už jen proto, že dotace pro všechny obce s vyššími náklady na sociální práci by pro obce i stát znamenaly velkou administrativní zátěž.
Na co obce vydávají peníze
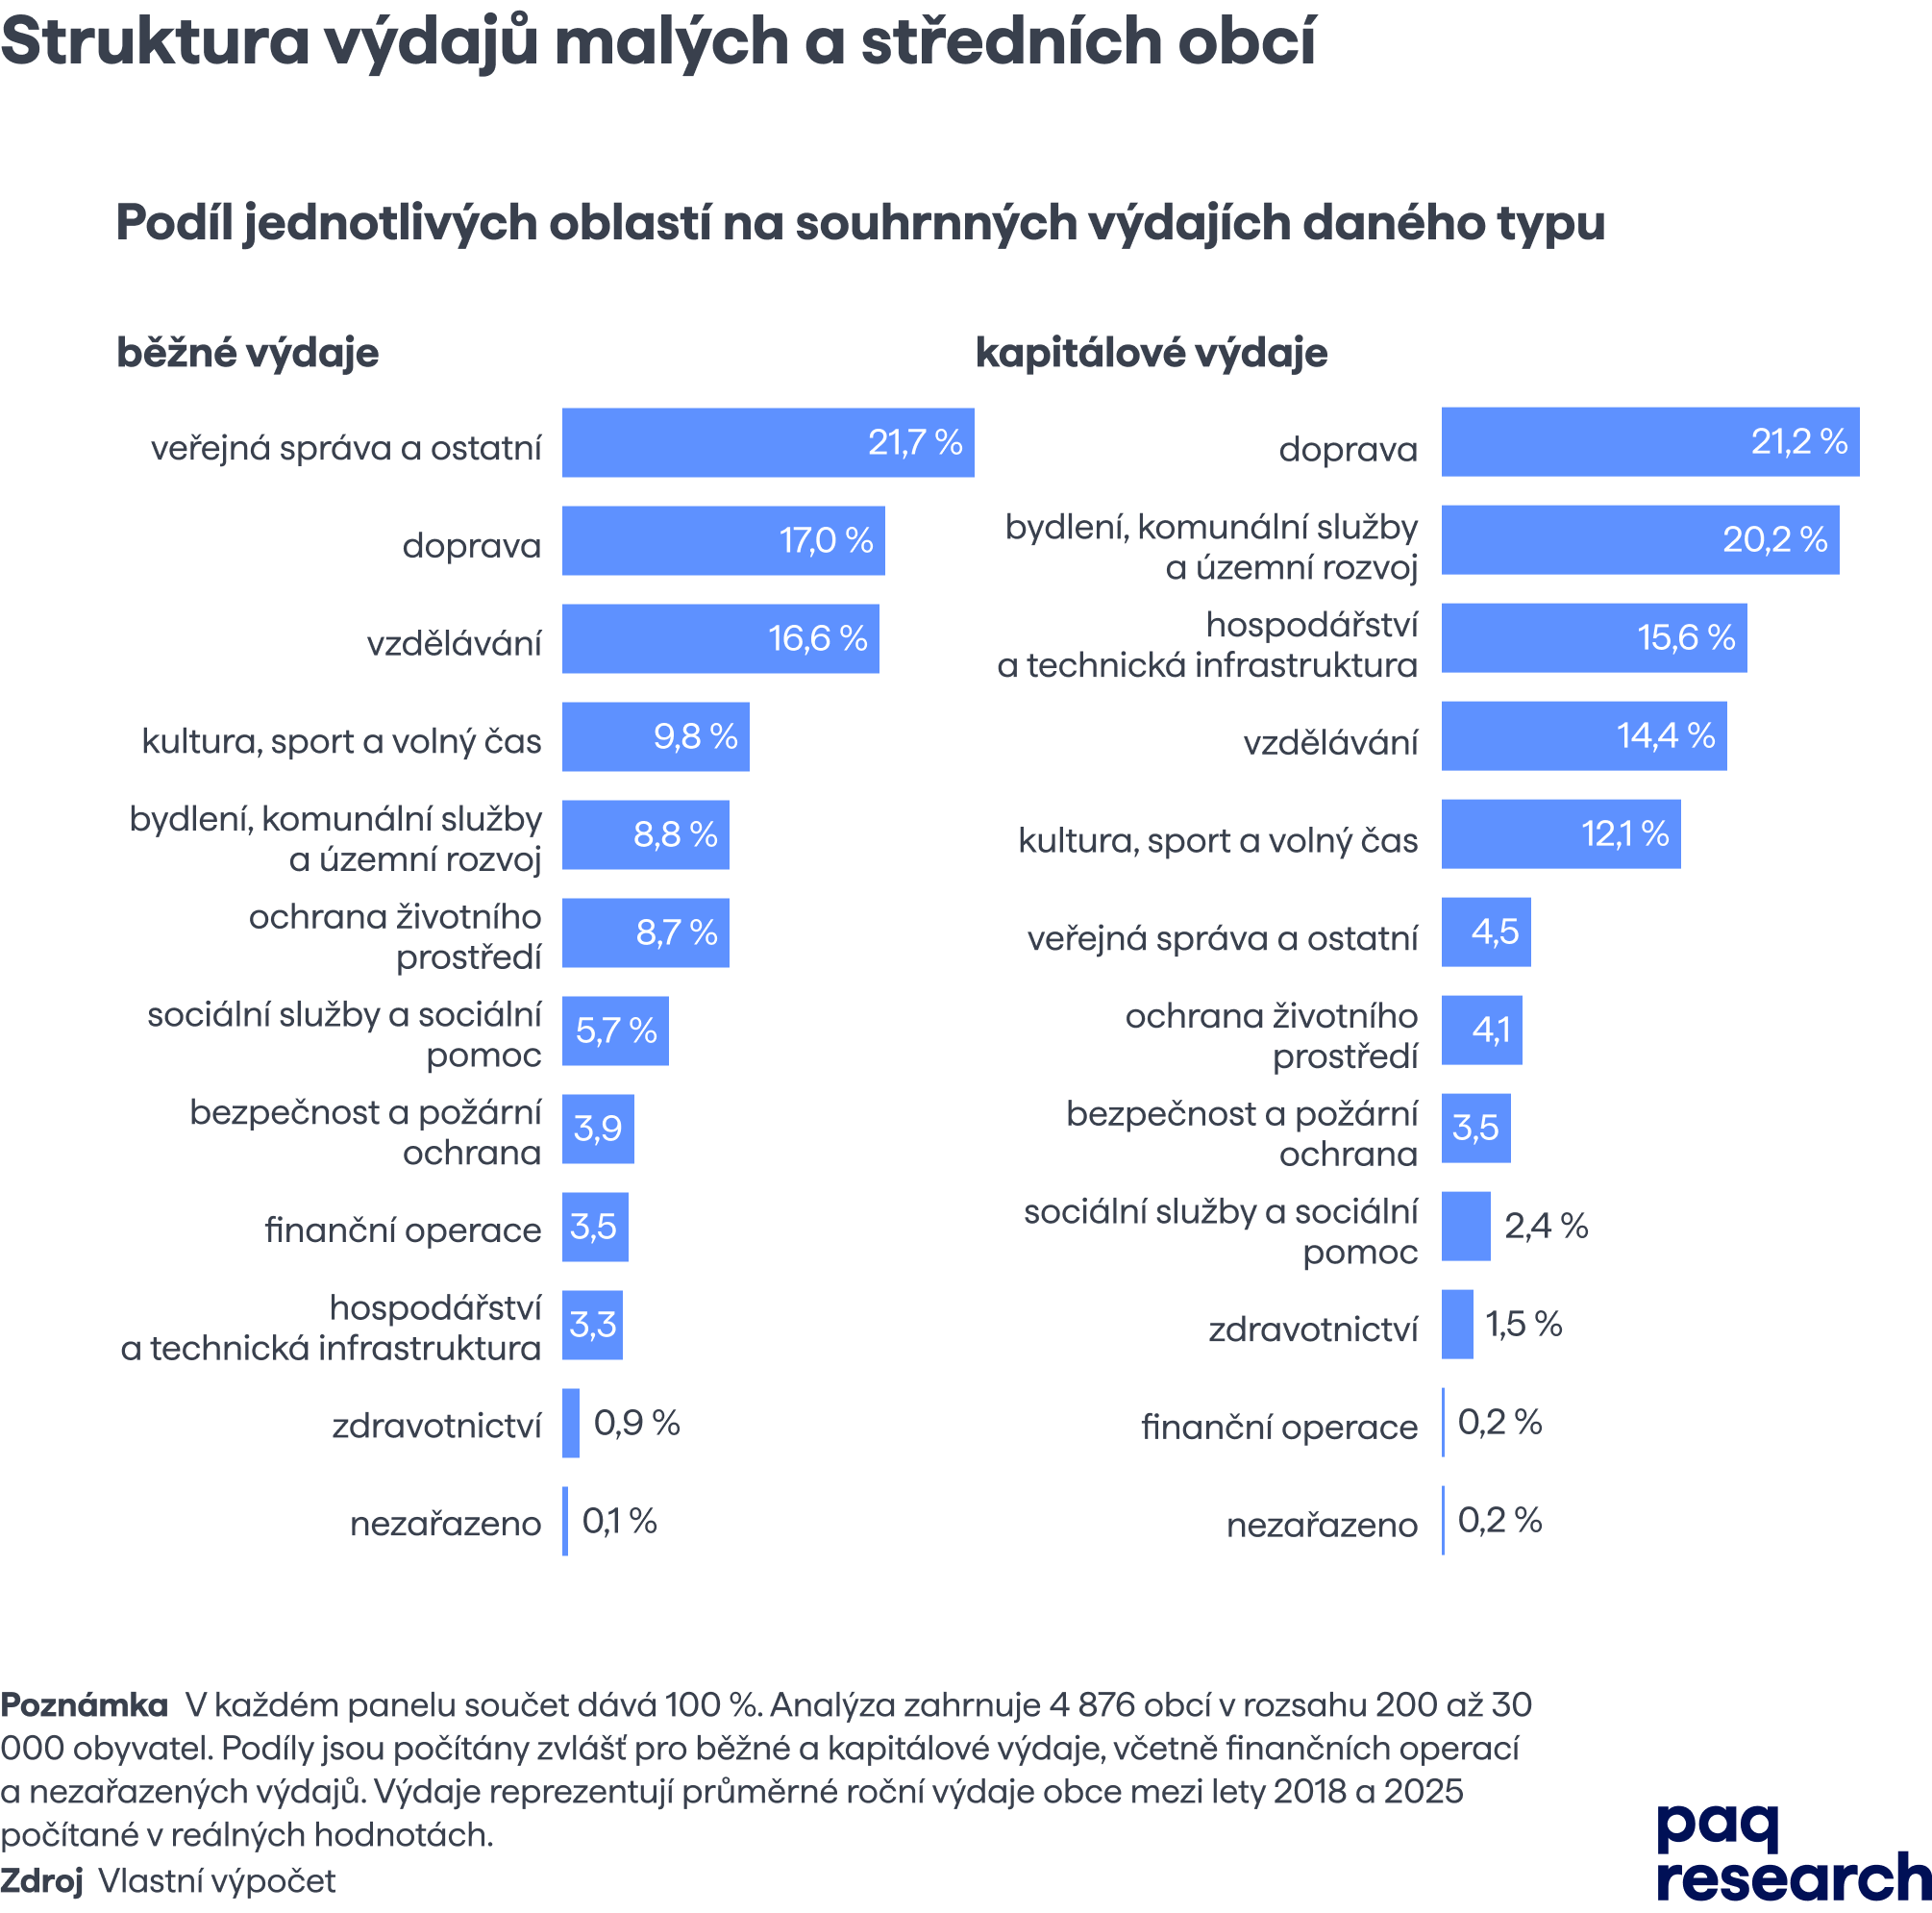
Běžné výdaje obcí lze podle objemu hrubě rozdělit do tří skupin:
- Nejvýznamnější – veřejná správa; doprava; vzdělávání
- Středně významné – kultura, sport a volný čas; bydlení, komunální služby a územní rozvoj; ochrana životního prostředí
- Méně významné – sociální služby a sociální pomoc; bezpečnost a požární ochrana; finanční operace; hospodářství a technická infrastruktura
Zanedbatelné jsou jen výdaje na zdravotnictví. U kapitálových výdajů je rozdělení méně jednoznačné: významnou roli hraje pět oblastí, z nichž největší jsou doprava a oblast bydlení, komunálních služeb a územního rozvoje. U výdajů vykazovaných v analyzovaných letech 2018–2025 bohužel není možné přímo posoudit, zda jsou financovány z daňových příjmů samospráv nebo jiných zdrojů. Výše výdajů ale přinejmenším ukazuje, jak důležitou roli daná oblast v hospodaření obce hraje. Především běžné výdaje se potom nabízí jako informační kritéria pro rozhodování o RUD, protože odráží dlouhodobé a průběžné výdaje, které není efektivní řešit prostřednictvím dotací.
Jaké ukazatele indikují potřeby samospráv
Výpočet RUD nemůže vycházet ze samotných výdajů obcí. Neodrážel by potom výdajovou potřebu, pouze by pokrýval současné náklady. Výdaje jsou totiž jen nepřímý projev potřeb obyvatel, kteří v obci žijí nebo do ní dojíždějí. Proto zkoušíme pro různé ukazatele posoudit, jaké dodatečné výdaje pro obce znamenají, a na základě tohoto odhadu posoudit, jakou váhu by měly mít ve výpočtu potřeb obcí.
Na datech modelujeme, jak proměnné jako počet obyvatel nebo seniorů predikují výdaje samospráv. Díky této analýze můžeme například ukázat, jaké náklady s sebou nese dodatečný zaměstnanec v obci, nebo zda je indikátor počtu seniorů již dostatečně vystižen ve jednodušším ukazateli prostého počtu obyvatel.
Taková analýza má své limity. Zaprvé, fiskální chování obcí je ovlivněné současným způsobem financování. Zadruhé, přítomnost nebo absence některých druhů výdajů sama o sobě nemusí být žádoucí. Výsledky proto interpretujeme normativně a regresní analýza nám slouží třemi způsoby:
- jako argument podporující relevanci a význam proměnných,
- jako rámcový odhad realistických vah ukazatelů,
- k odhalení nedostatků současného fungování.
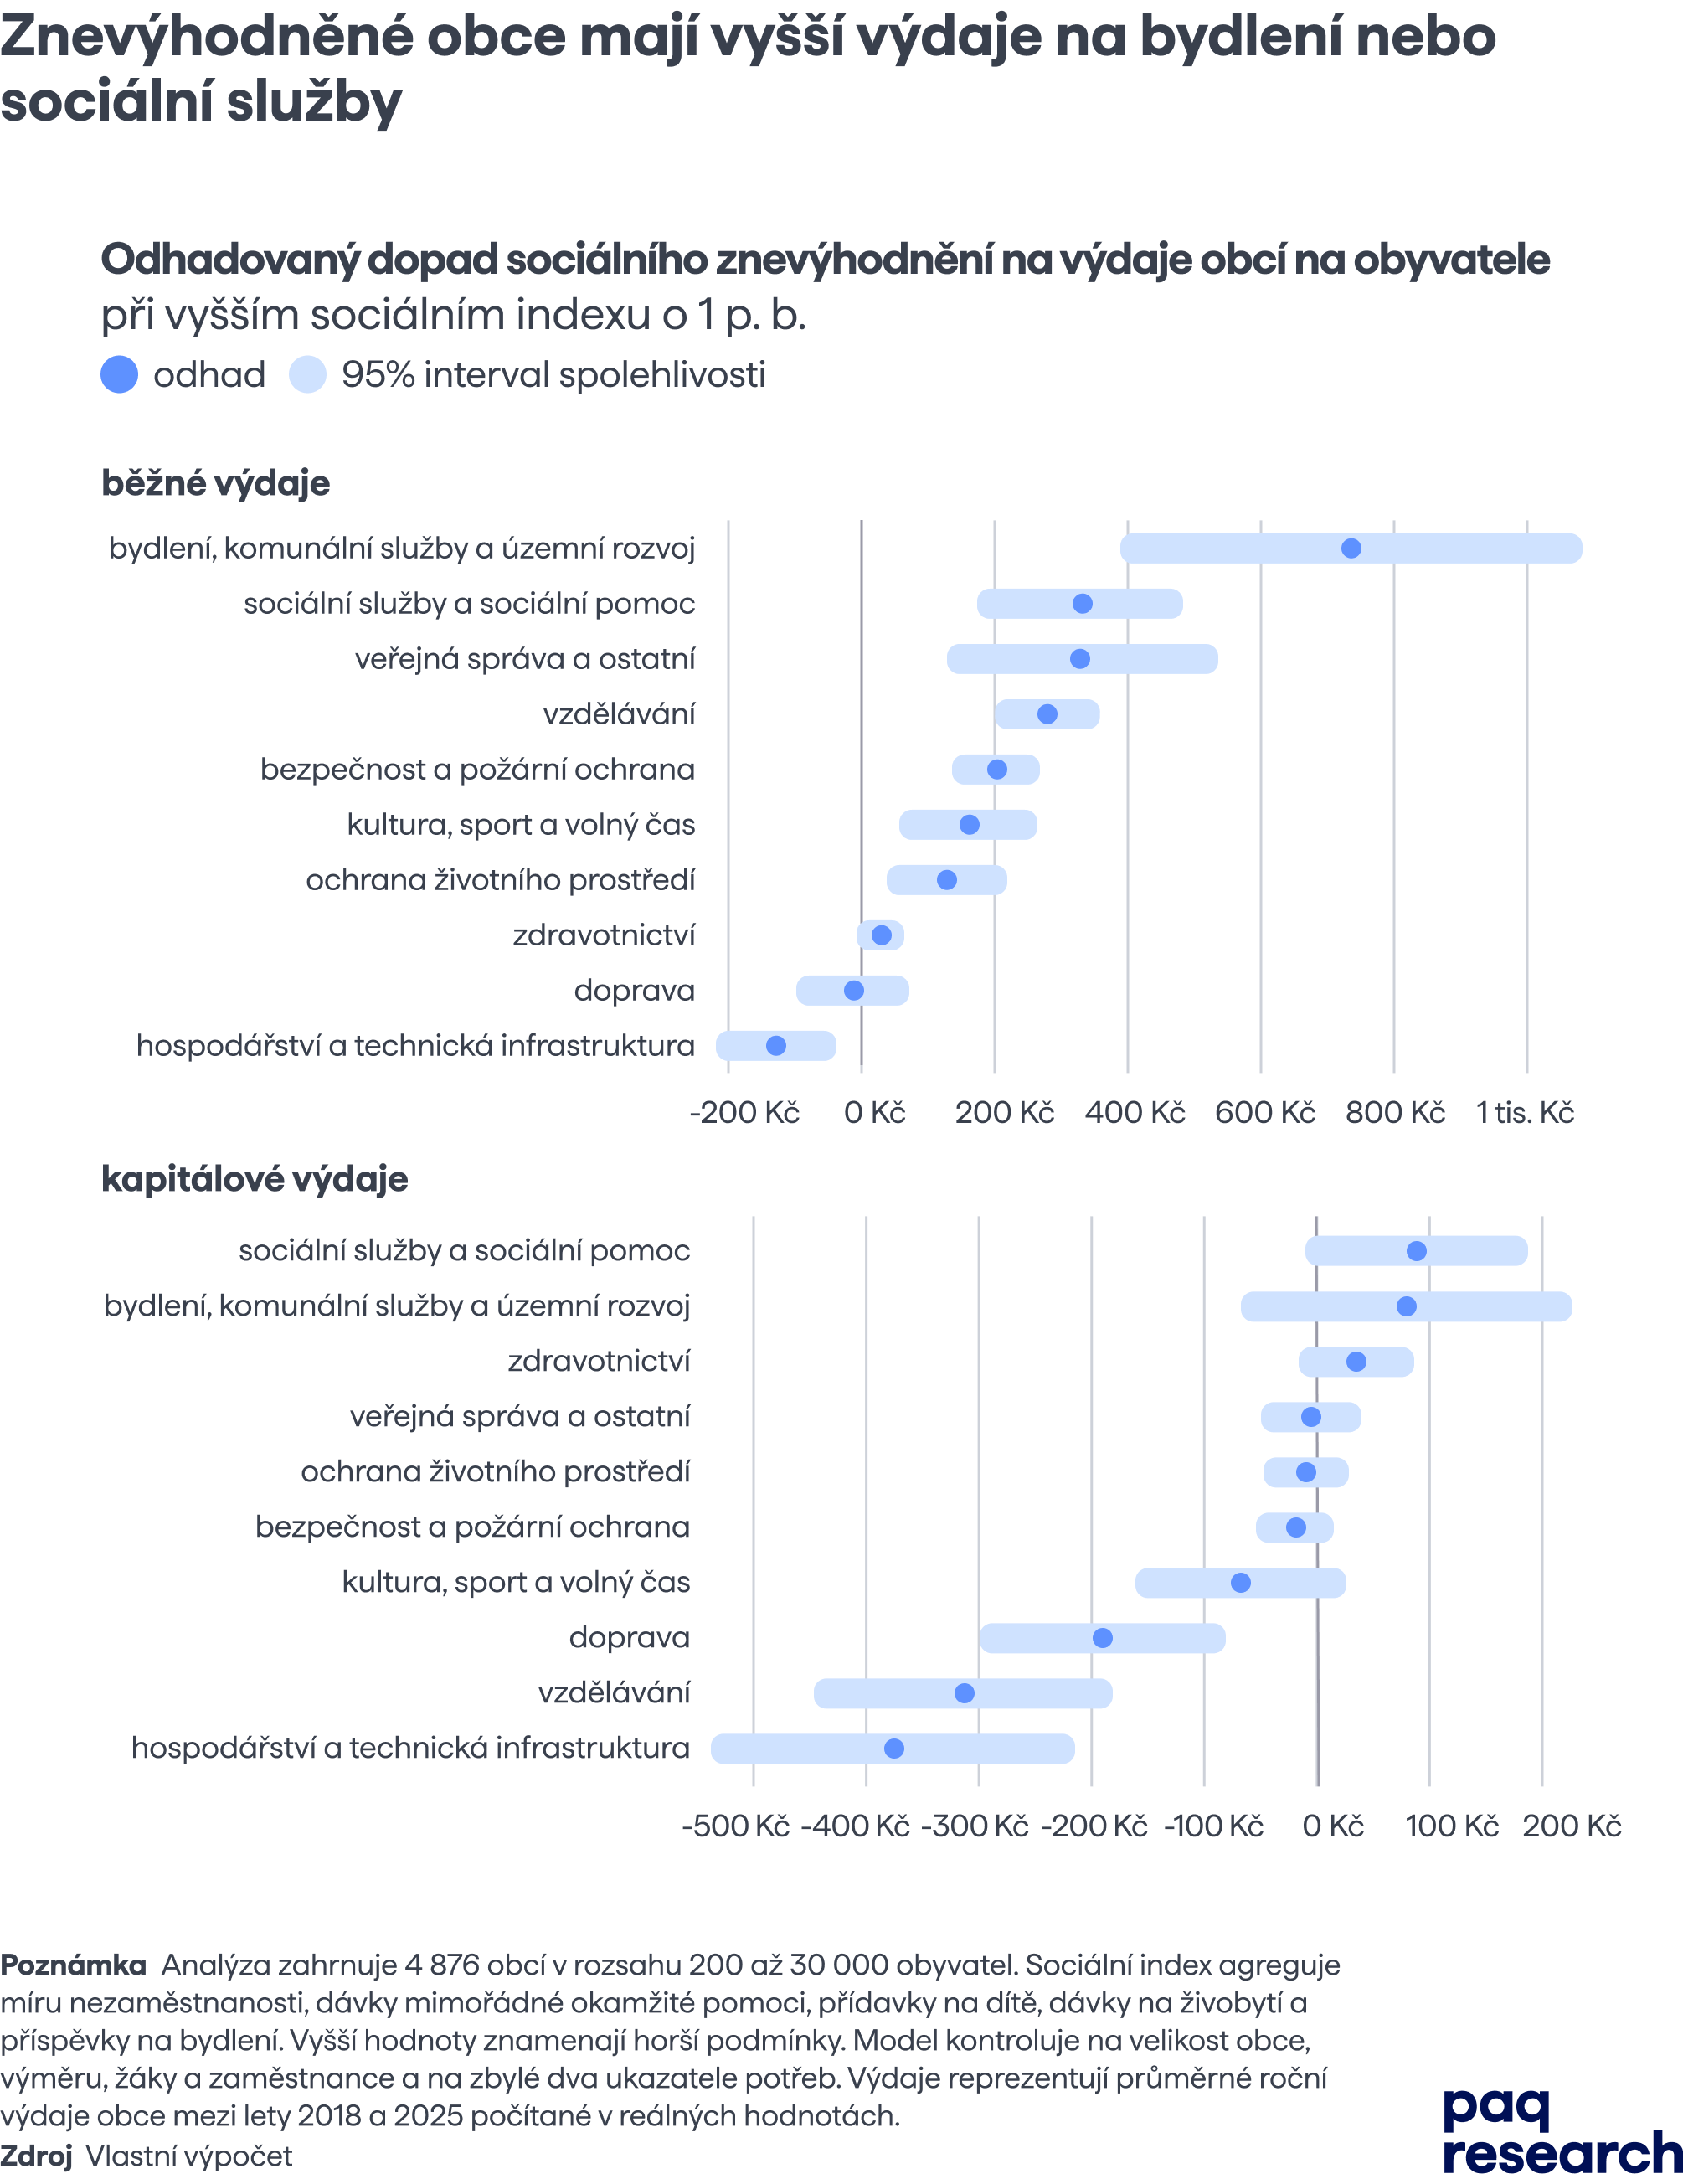
Analýza obecních výdajů ukazuje například, že vyšší podíl osob pobírajících dávky souvisí s vyššími výdaji obcí na obyvatele, především v běžných výdajích. O jeden procentní bod vyšší podíl osob pobírajících dávky souvisí s vyššími výdaji na bydlení, komunální služby a územní rozvoj (přibližně 700 Kč na obyvatele), sociální služby, veřejnou správu a vzdělávání (přibližně 750 Kč na obyvatele) a další oblasti (přibližně 400 Kč na obyvatele). Zároveň souvisí s nižšími kapitálovými výdaji na hospodářství a technickou infrastrukturu, vzdělávání a dopravu (přibližně 900 Kč na obyvatele).
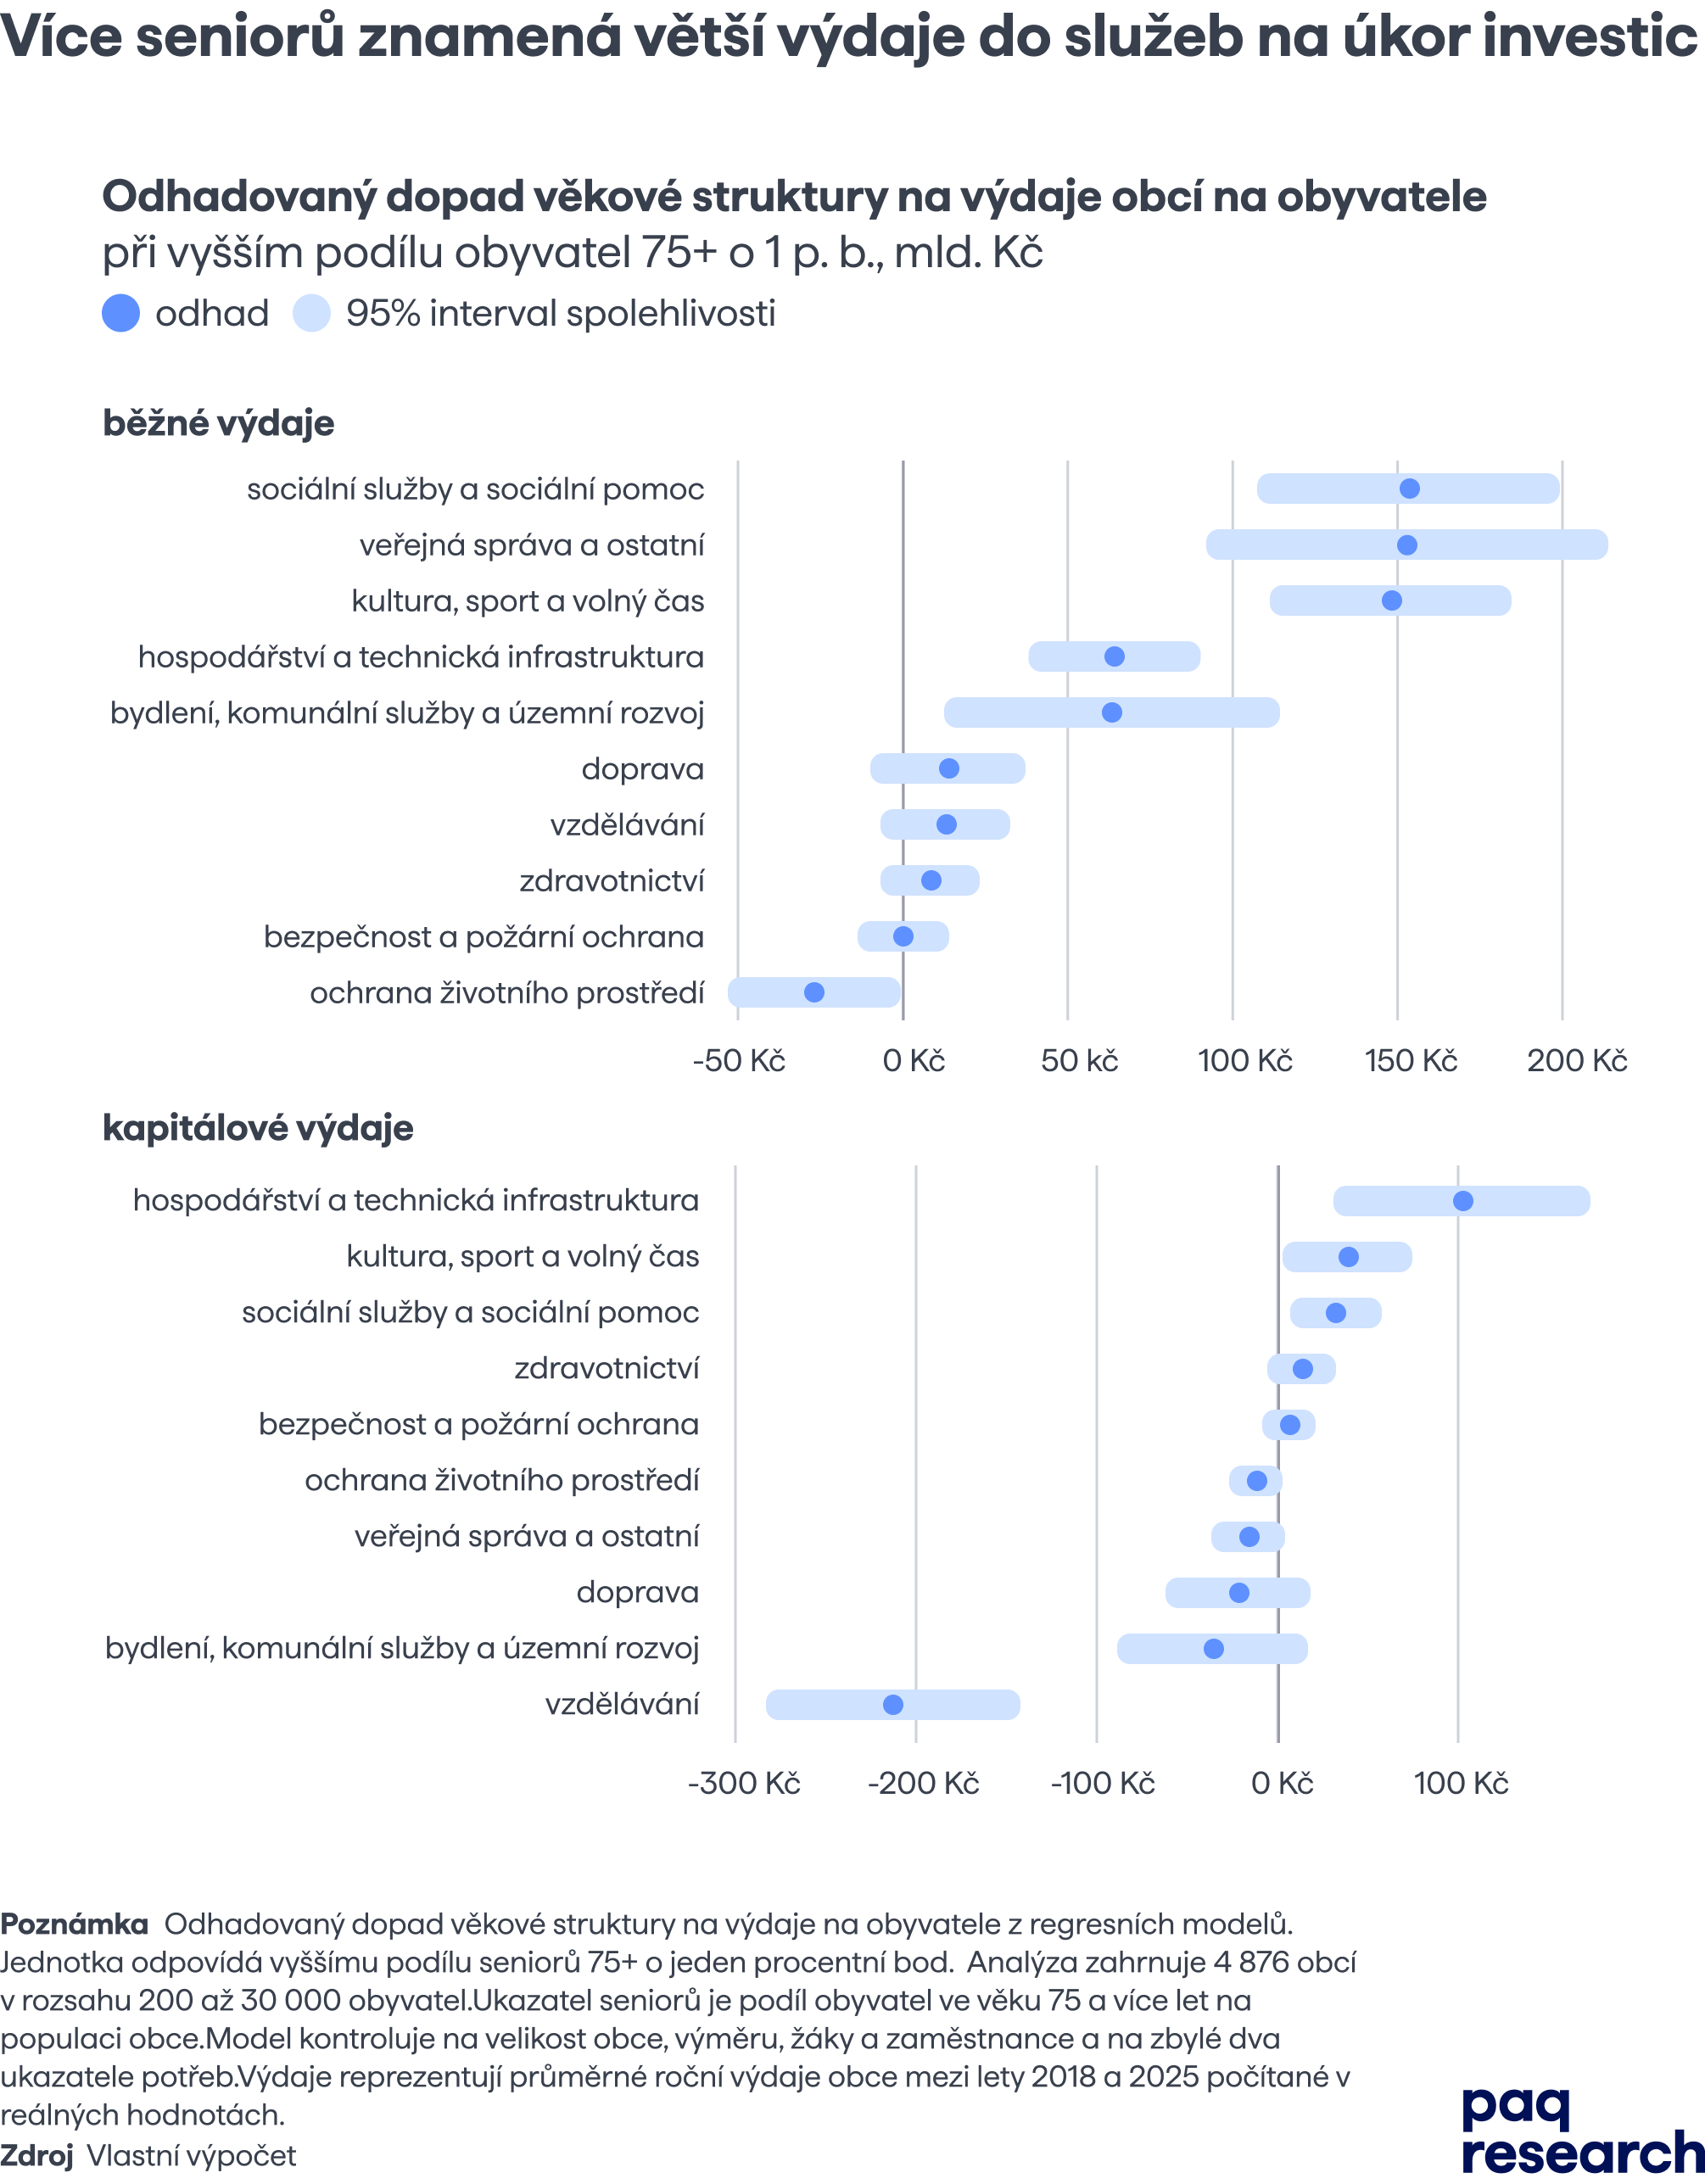
Zvýšeným výdajům čelí také obce s vyšším podílem seniorů. Zvýšení podílu obyvatel ve věku 75 let a více o jeden procentní bod, znamená nárůst v běžných výdajích na občana o přibližně 500 Kč. Tyto náklady rostou především u sociálních služeb, veřejné správy a kultury, sportu a výdajů na volný čas. Obce s větším podílem seniorů mají vyšší kapitálové výdaje na hospodářství a technickou infrastrukturu. Naopak mají nižší kapitálové výdaje na vzdělávání.
Odhady z regresní analýzy lze přepočítat na procentní podíl, který by jednotlivé ukazatele měly mít při rozdělování peněz obcím. Uvádíme je v následující tabulce. Například u výdajů na vzdělávání by 60 % váhy měl mít počet dětí a žáků ve školách, 20 % fakt, že obec zřizuje školu[[7]], 7 % sociální index[[8]] a zbývajících 13 % připadá na ostatní proměnné. Z této tabulky lze například vyčíst, že velikostní rozdíly (váha obyvatele) hrají největší roli v oblastech kultury, sociálních služeb, bezpečnosti a zdravotnictví. Územní složka se zase promítá do výdajů na technickou infrastrukturu a územní rozvoj.
[[7]]: technická součást regrese, v RUD identifikovatelná s počtem žáků
[[8]]: proxy pro počet osob pobírajících superdávku
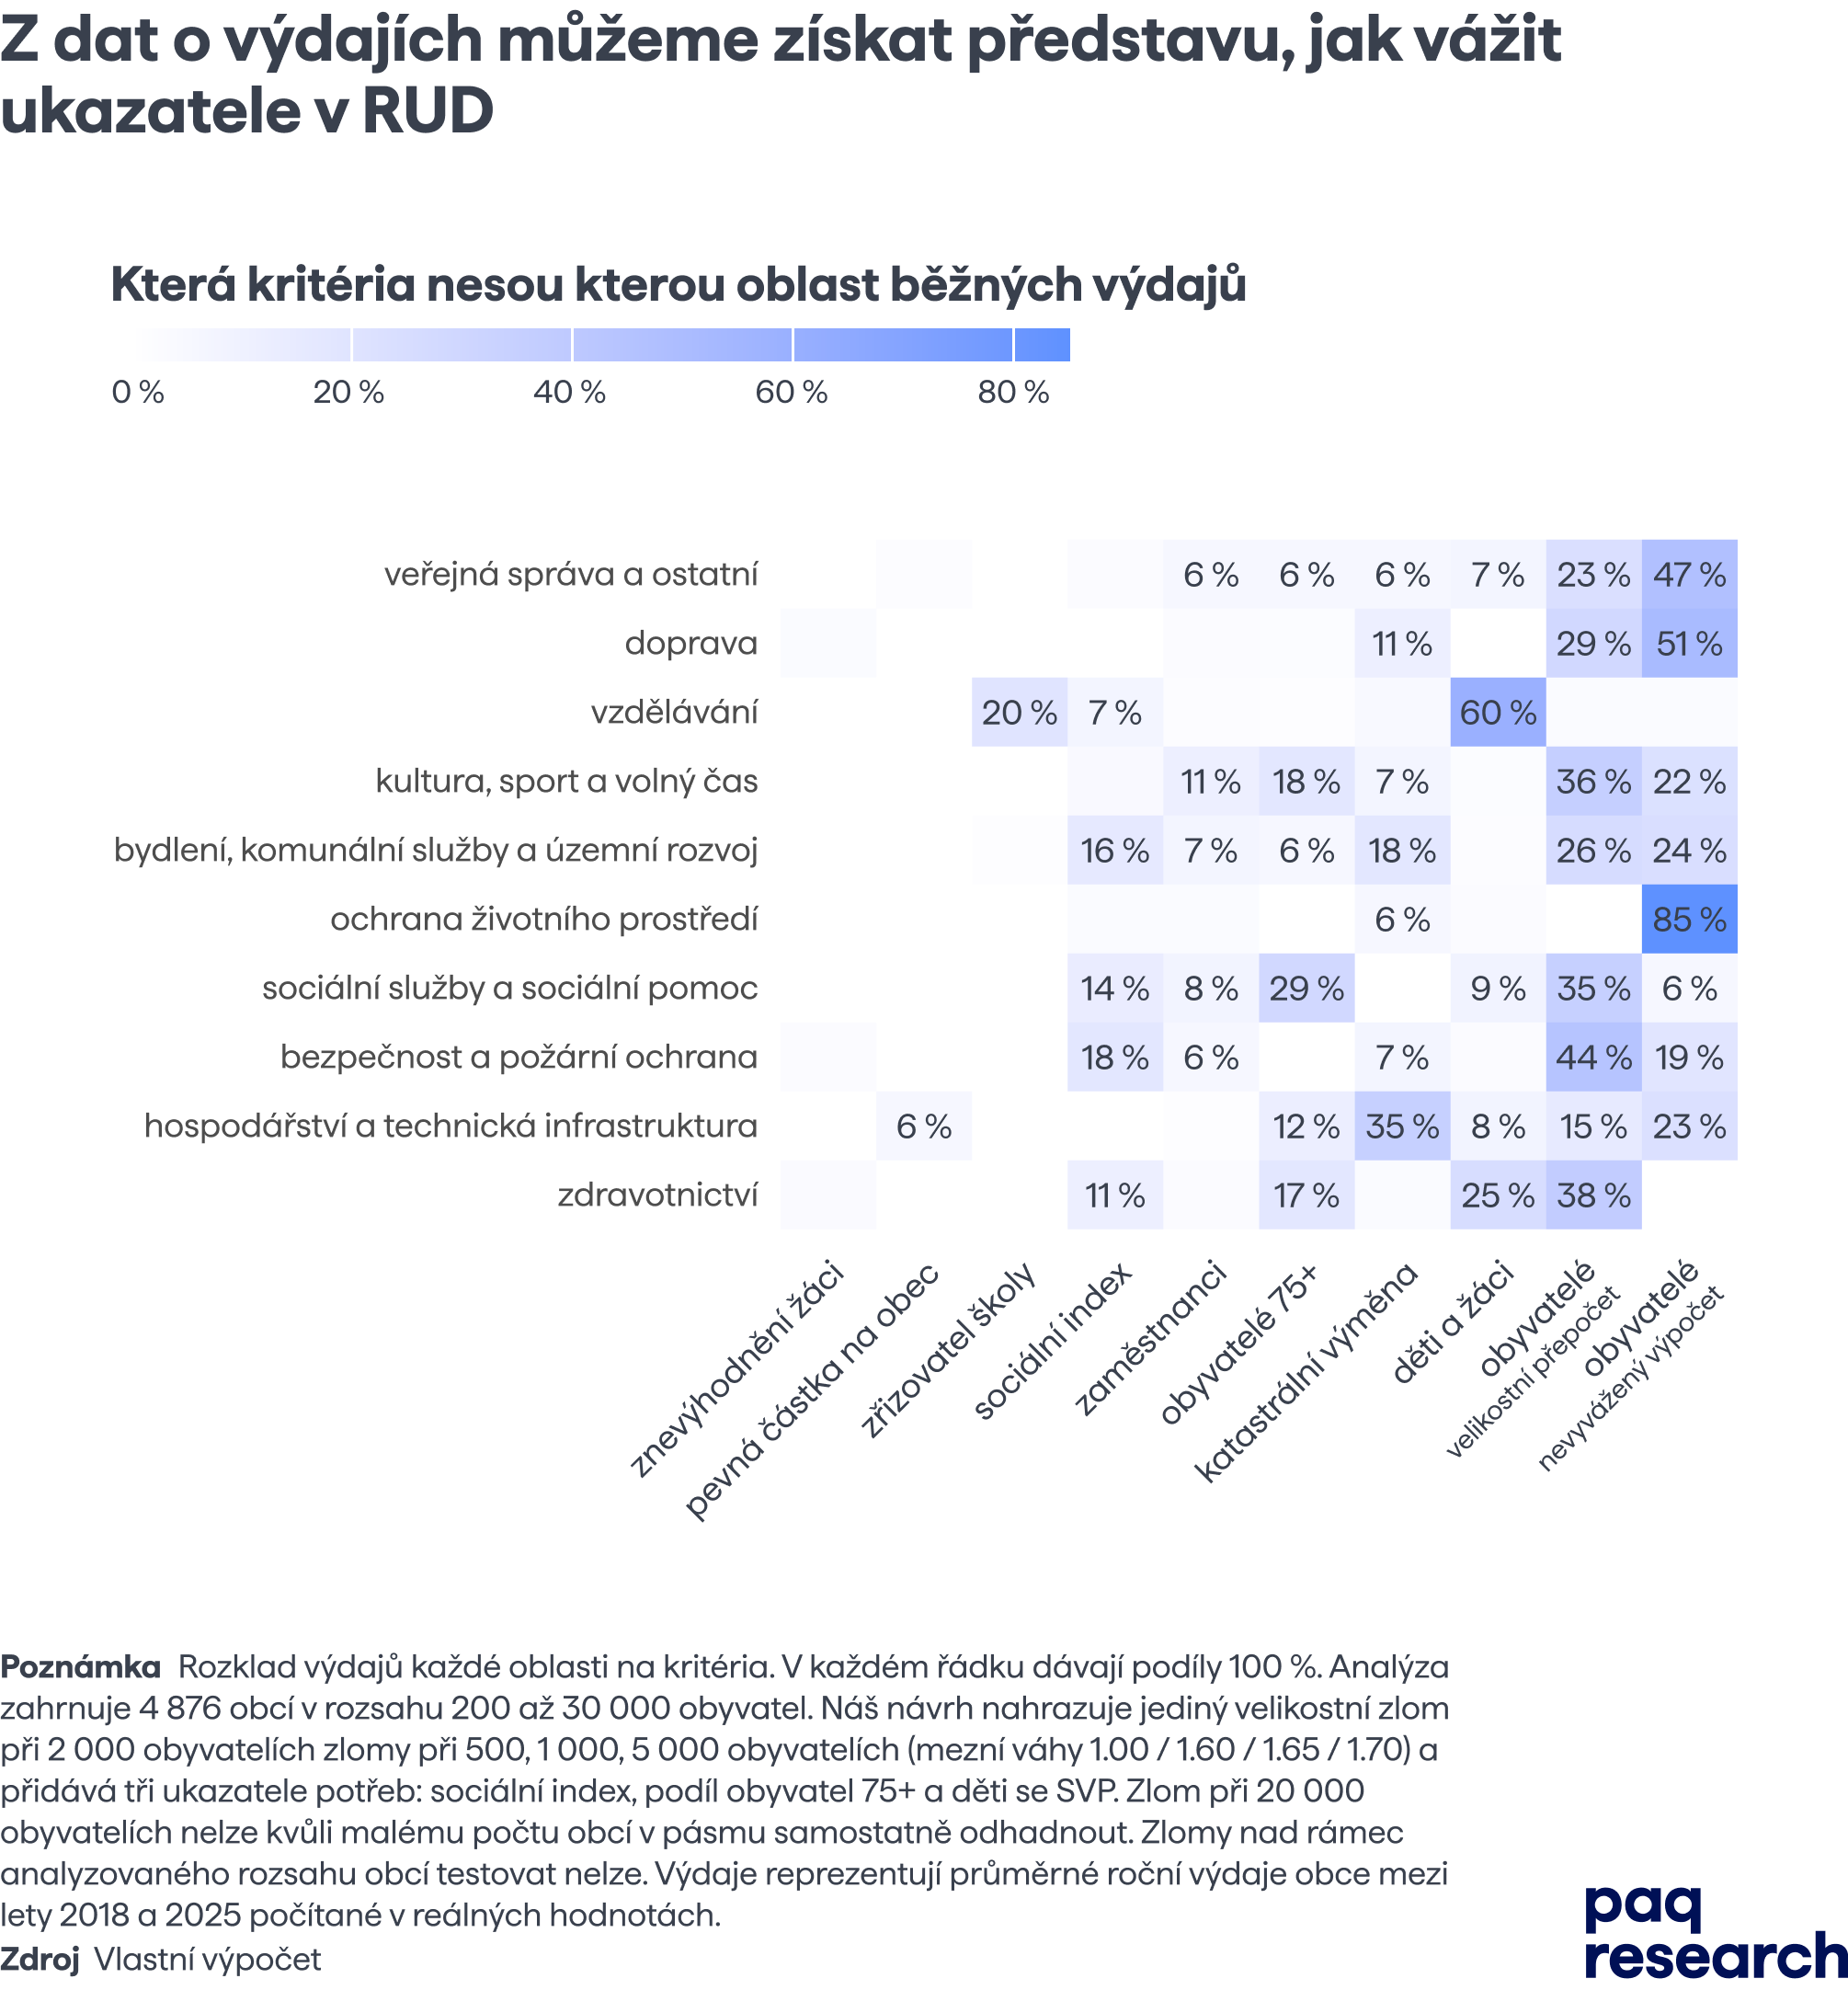
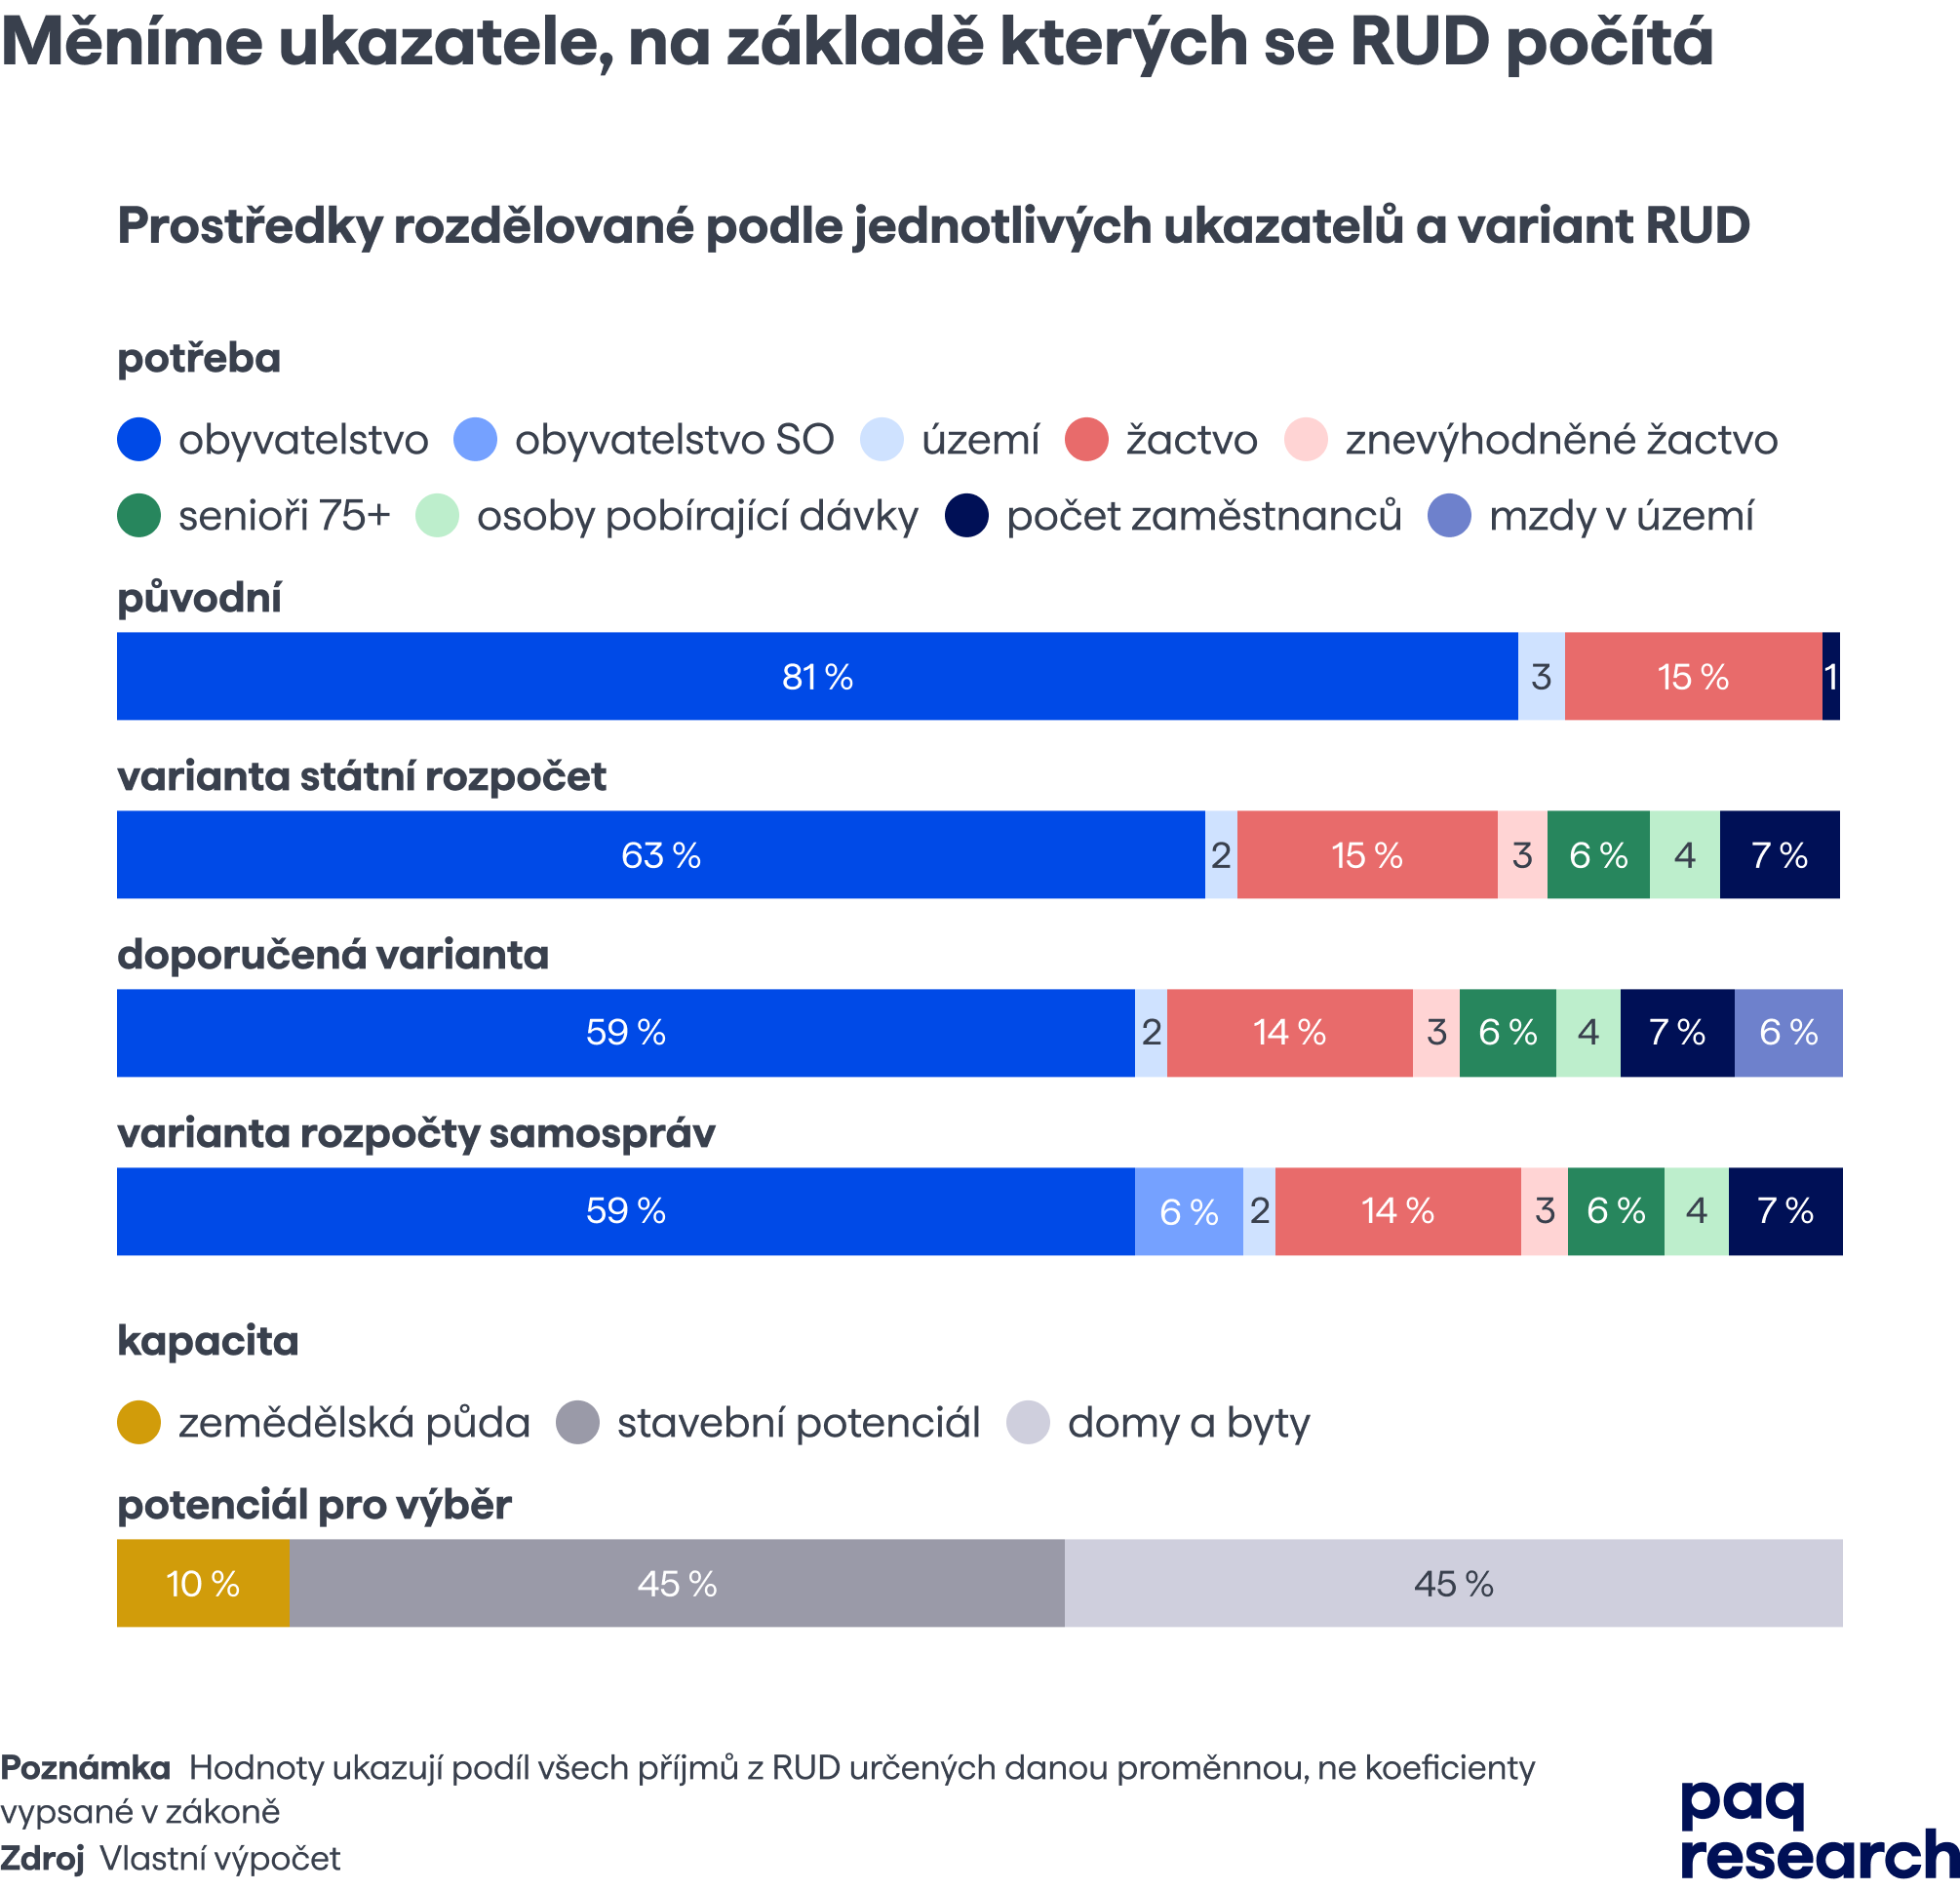
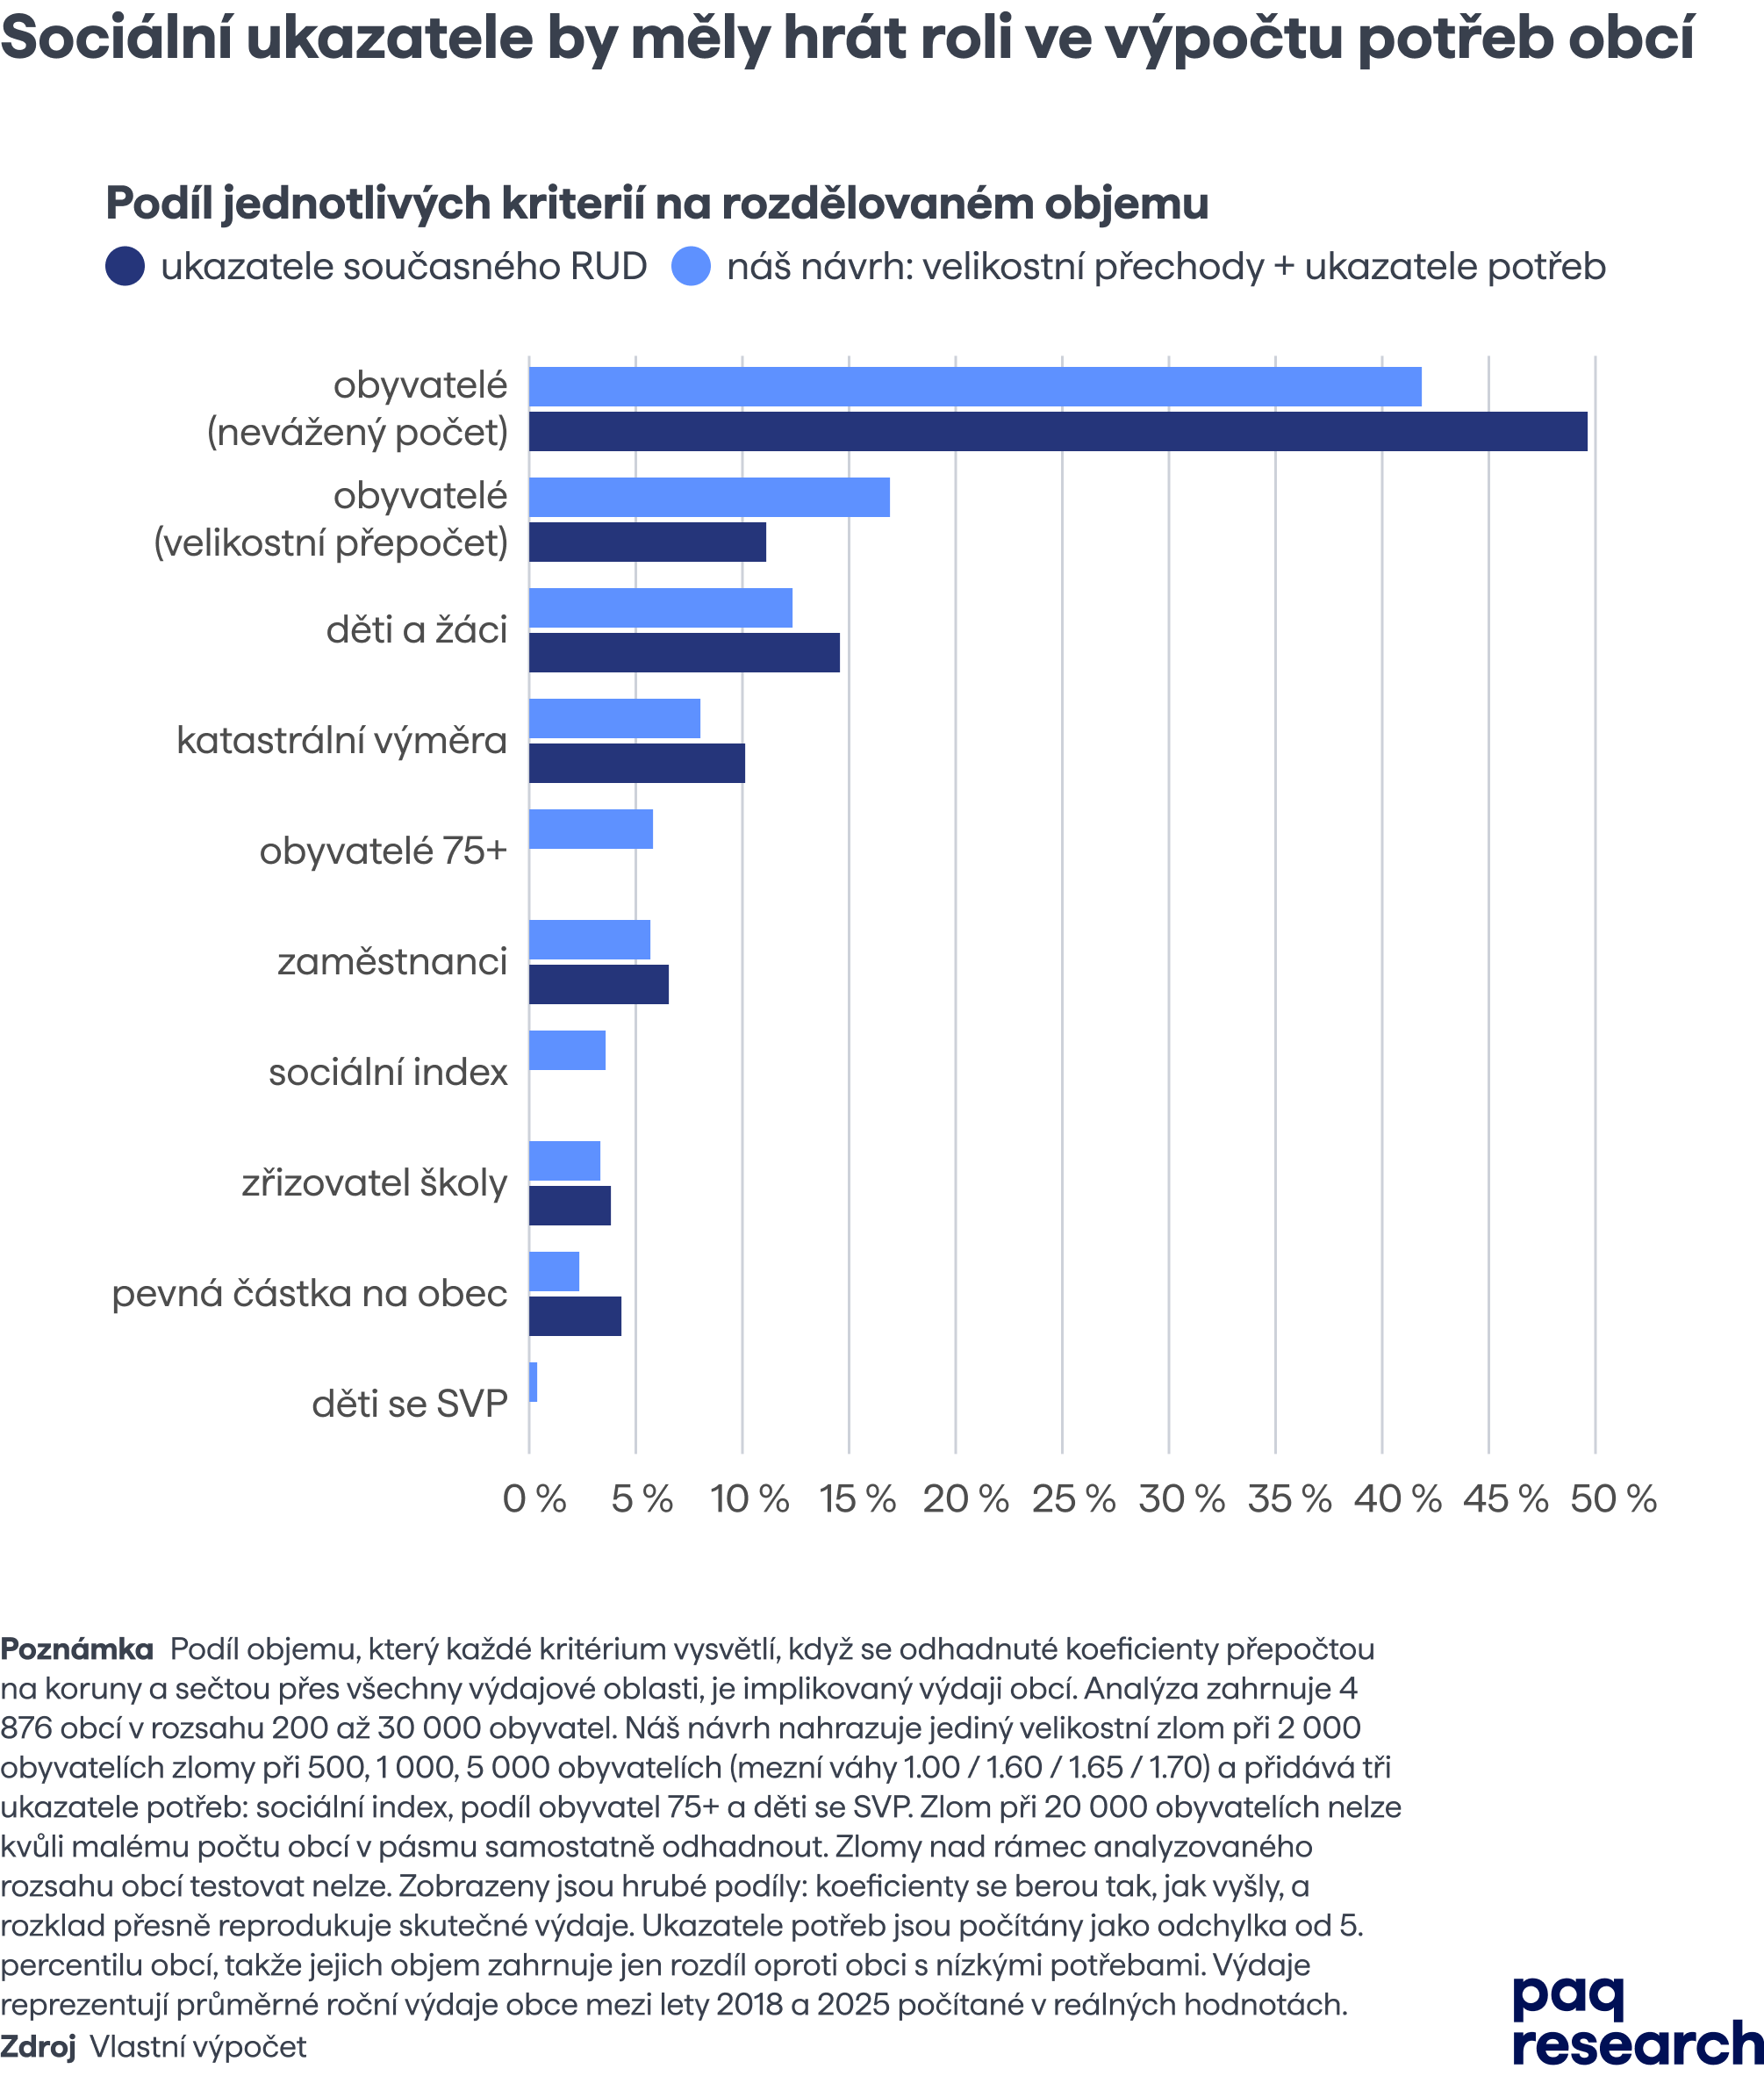
Když váhy proměnných přepočteme podle objemu jednotlivých výdajů a sečteme je, dostaneme rámcové rozdělení RUD. Můžeme tak srovnat model s proměnnými současného RUD s rozšířeným modelem, který obsahuje upravený velikostní koeficient a proměnné z našeho návrhu.
- Největší váhu má nevážený počet obyvatel. Jde pravděpodobně o důsledek současného RUD, ve kterém dostávají různě velké obce na obyvatele z větší části stejně. V našem návrhu s upraveným velikostním koeficientem ale větší význam dostává váha obyvatele, tedy počet obyvatel přepočtený podle velikosti obce. Celková váha neváženého a váženého počtu obyvatel (včetně technického parametru pevná částka na obec) se pohybuje mezi 55 a 60 %.
- Váha počtu dětí a žáků se pohybuje okolo 12 % a s technickým parametrem zřizovatel školy se blíží současné váze okolo 15 %.
- Územní složka zůstává významným prediktorem s vahou mezi 7 a 10 %. Tento ukazatel zároveň vede k nadměrnému financování nejmenších obcí. Proto počítáme s tím, že jeho váha by měla být nižší, než model naznačuje.
- Váha počtu zaměstnanců je výrazně vyšší než v současném RUD, i v omezeném modelu se pohybuje okolo 5 %. Dva přidané sociální ukazatele, obyvatelé ve věku 75+ a sociální index, mají dohromady váhu okolo 9–10 %.
Pokud má RUD alespoň zčásti podporovat znevýhodněné regiony a reagovat na stárnutí populace a rostoucí potřebu péče, dává smysl sociálním ukazatelům takovou váhu (9–10 %) přisoudit.
Důležité je také, že model počtu dětí a žáků se speciálními vzdělávacími potřebami (SVP KŽV) nepřisuzuje žádnou váhu[[9]]. To se dalo čekat, protože obce dnes nemají jednoznačnou povinnost znevýhodněné děti ve svých školách podporovat.
[[9]]: Ve výpočtu používáme počty žáků se SVP KŽV na základních školách. Pro mateřské školy tyto počty odhadujeme na základě podílu obyvatel pobírajících dávky v místě mateřské školy. Nejedná se ale o ideální metriku, mimo jiné proto, že diagnostika je nespolehlivá a je možné ji regionálně ovlivnit. Lepší metrikou by pravděpodobně byly počty dětí a žáků, jejichž rodiče pobírají státní podporu. Mezi MŠMT a MPSV je možné tato data propojit, ale nejsou veřejná, a proto jsme je nemohli v napočítávání dopadů použít.
Navrhujeme obcím uložit vůči znevýhodněným žákům garantované služby (například obědy zdarma), které by ale měly provázet i vyšší příjmy zřizovatelů. Nulovou váhu této proměnné proto chápeme jako signál problému, který je potřeba řešit, a proměnnou do reformovaného RUD přesto zahrnujeme.
Zahrnutí sociálních ukazatelů
Argumentace pro zahrnutí sociálních ukazatelů na základě samotné regrese má svá omezení. Podstatnou část prostředků na sociální služby dostávají obce od krajů, což náš model nemůže zohlednit. Současné zákonné povinnosti také dávají menším obcím jen malou roli v poskytování sociálních služeb. Konečně, prostředky v RUD nejsou vázané a bez formálních povinností podobných těm v oblasti vzdělávání je obce na tyto výdaje vůbec nemusí použít.
Zahrnutí sociálních ukazatelů v našem návrhu proto stojí na třech dodatečných argumentech.
- I obce, jejichž zařízení dotuje kraj, s ním mají vlastní náklady, ať už jde o investice do zařízení a jeho okolí, administrativu a koordinaci s krajem, nebo externality.
- Naše reforma vytváří základ pro další reformy související se sociální prací a péčí. Model institucionální péče je drahý, neefektivní a neumožňuje lidem zůstat co nejdéle v domácím prostředí. Se stárnutím populace bude potřeba posílit terénní služby, aby se ulevilo přetíženým lůžkovým zařízení a zlepšila kvalita života pečovaných a pečujících. K tomu je potřeba financovat lokální rozvoj těchto služeb, podpořit vznik poskytovatelů v místních centrech a jejich koordinaci s úřady malých obcí. Zahrnutí sociálního ukazatele do RUD vytváří podmínky pro takový druh reforem.
- Zahrnutí sociálních ukazatelů můžeme propojit se stanovením garantovaných služeb obcí v sociální oblasti. V oblasti péče o nejstarší obyvatele to může být garance terénních služeb, ať už z vlastních zdrojů, nebo prostřednictvím meziobecní spolupráce s větším poskytovatelem. V oblasti péče o nejmladší zase školní obědy zdarma pro znevýhodněné žáky, které zajistí zřizovatelé.
Územní složka
V současném RUD má územní složka váhu okolo 3 %. Podle odhadu obecních výdajů by měla mít dokonce ještě větší význam. Náš návrh tento ukazatel zachovává, ale jeho váhu snižuje. V současné době totiž plošně podporuje malé obce, bez ohledu na to, jestli prostředky na správu území skutečně potřebují.
Ve výsledku kvůli ní řada obcí, které nemají ani 100 obyvatel, dostává na obyvatele více peněz než krajská města. Jedním z dopadů je, že nejmenší obce nemají důvod ke slučování a územní složka tak podporuje udržování neefektivní roztříštěnosti.
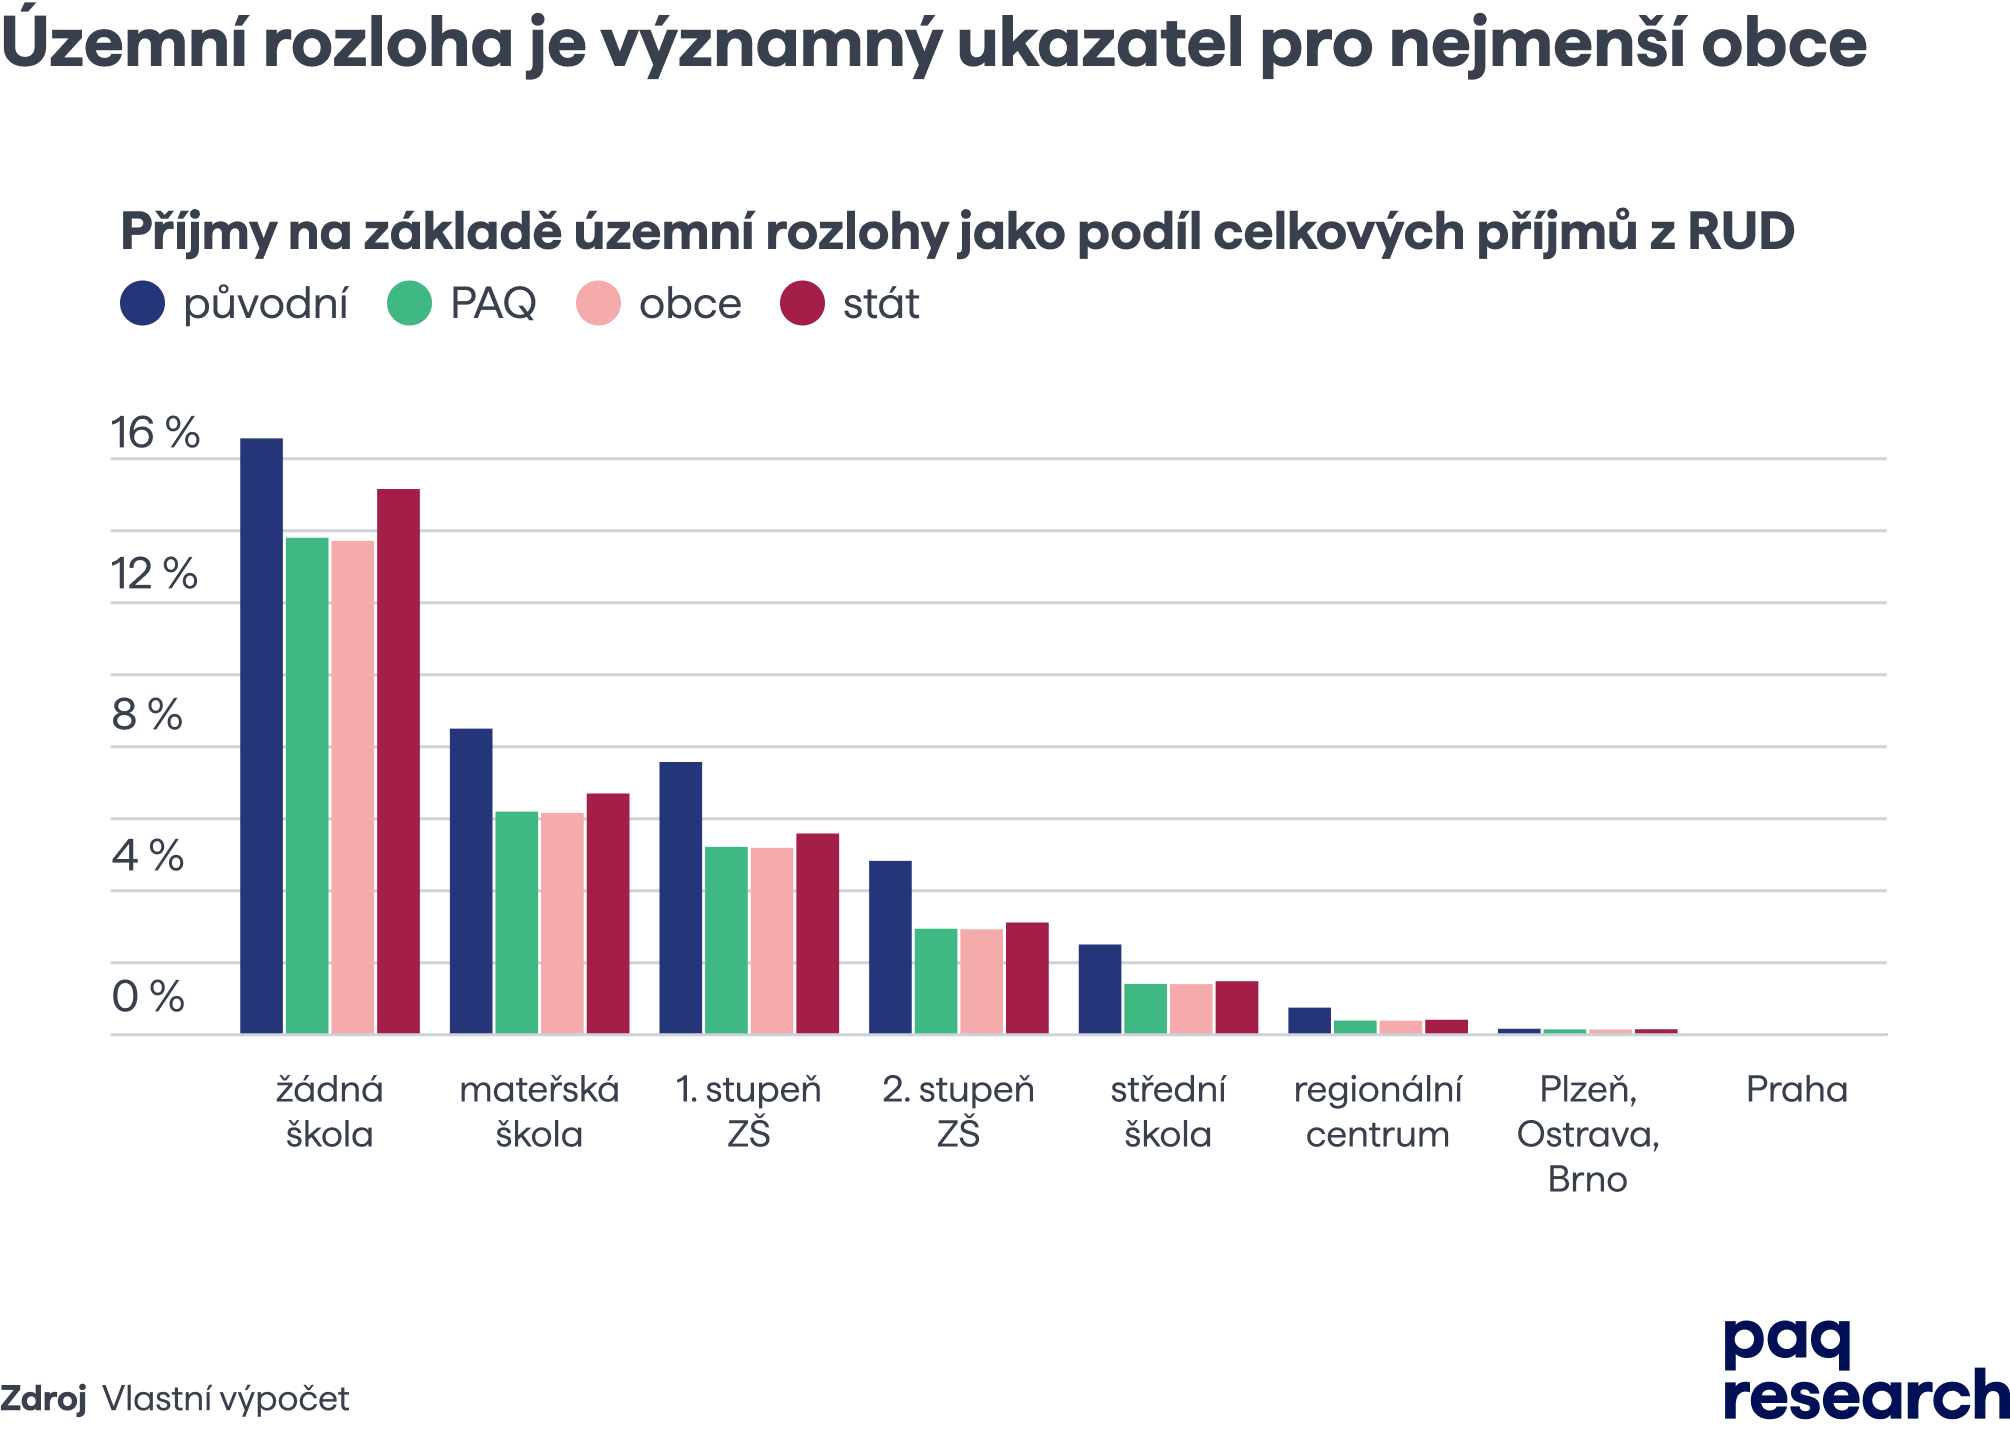
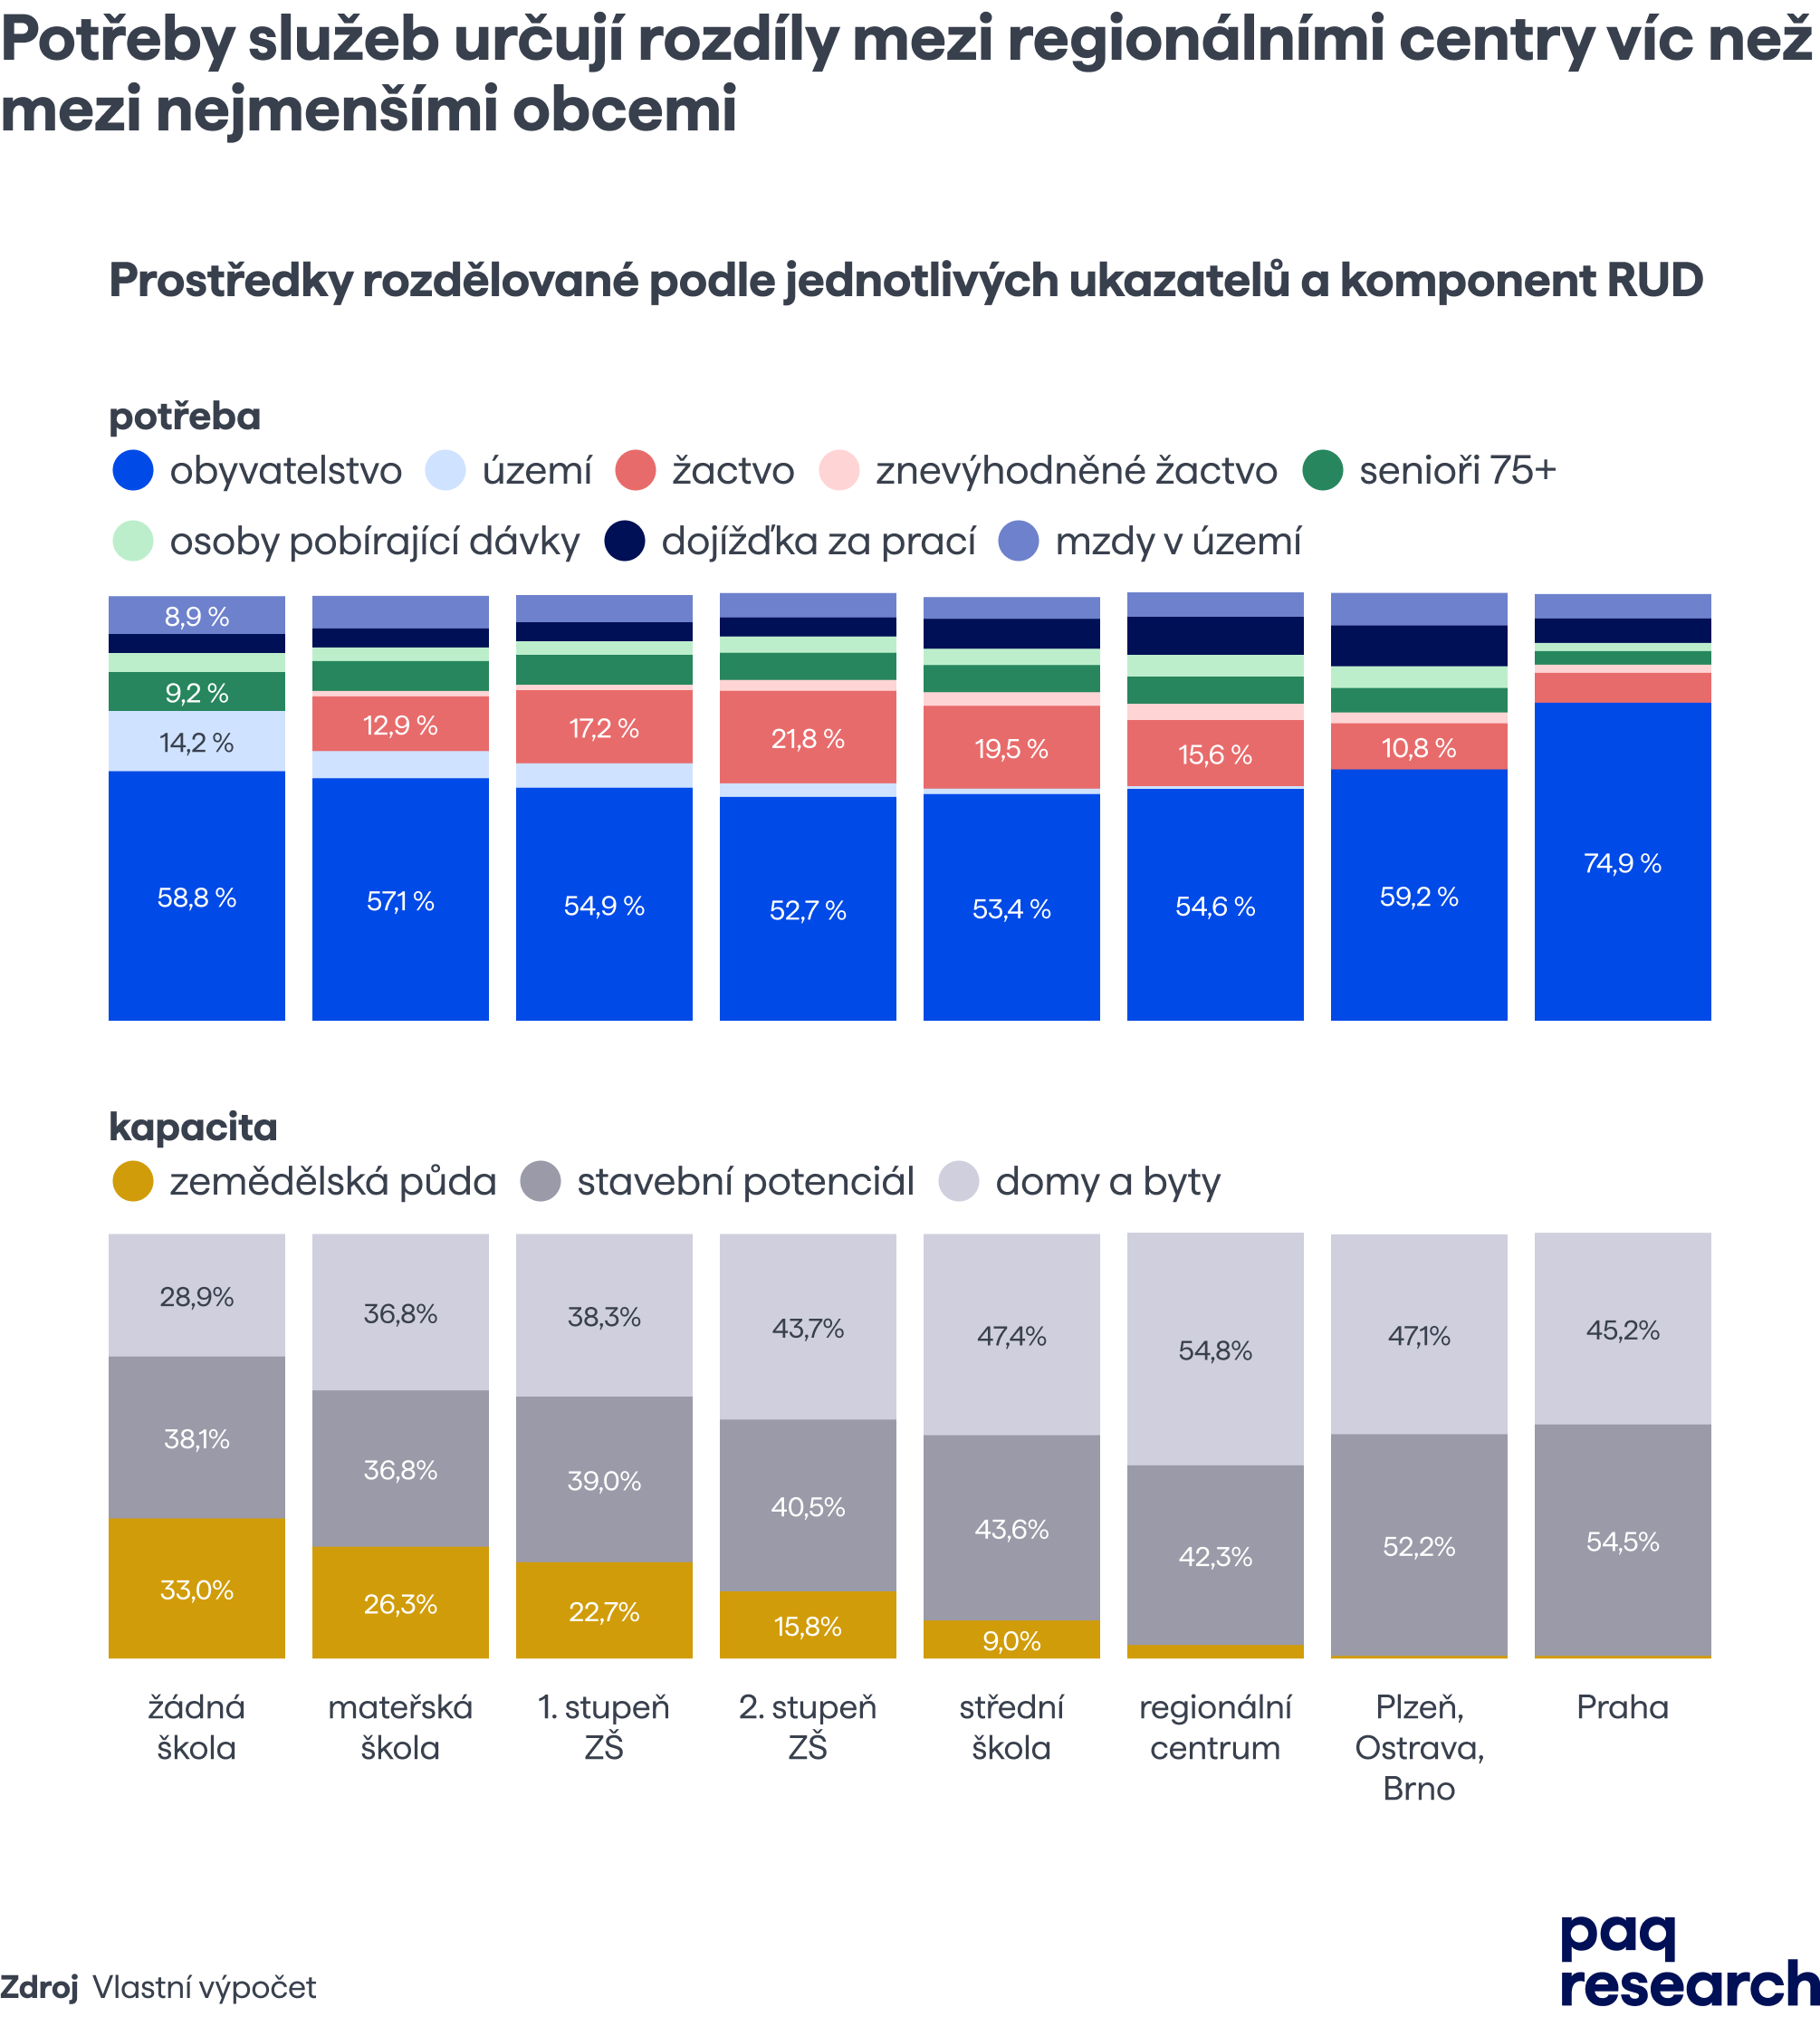
Náš návrh respektuje skutečnost, že péče o půdu a správa území znamenají dodatečné náklady. Potvrzuje to i naše regresní analýza. To se ale netýká všech obcí stejnou měrou.
Abychom omezili nežádoucí efekt územní složky, snižujeme její význam v RUD, ale zároveň rušíme současný strop 10 hektarů na obyvatele. Nejmenší obce by tak z územní složky teoreticky dostaly víc. Vyrovnává to ale jejich očekávaný daňový výběr, takže dodatečné prostředky na správu území ve výsledku dostanou jen malé obce s velkým územím, které nabízí minimální užitek. Obce s hodnotnými pozemky dostanou z RUD méně peněz a bude se od nich očekávat, že prostředky buď získají účelným užíváním půdy, nebo ztrátu dorovnají přidružením se k větší obci.
Varianty
Náš návrh přináší několik změn ve výpočtu výdajové potřeby obcí:
- Změna velikostního koeficientu, která podpoří větší obce.
- Posílení zaměstnanecké složky, které podpoří ekonomickou aktivitu a místní centra.
- Zahrnutí sociální složky a souvisejících garantovaných služeb.
- Revize územní složky tak, aby dodatečné prostředky získávaly pouze obce, které je potřebují.
Změnu výpočtu výdajové potřeby lze zavést ve třech variantách:
- V mírné variantě by došlo jen k revizi velikostního koeficientu a územní složky.
- Znatelná varianta by navíc zahrnovala buď sociální složku, nebo posílení zaměstnanecké složky.
- Systémová změna by zahrnovala všechny navrhované složky.
Očekávaný daňový výběr
Jako očekávaný daňový výběr označujeme množství peněz, které mohou obce realisticky vybrat na místních daních. Daň z nemovitosti je v Česku jedinou daní, která zcela zůstává v obci, ve které se vybrala. Když řešíme, kolik peněz může obec vybrat na místních daních, mluvíme proto o zdanění nemovitostí.
V EU se na zdanění nemovitostí celkově vybírá okolo 1 % HDP. Pokud by se evropský průměr bral jako české maximum, celkový daňový potenciál by byl asi 80 mld. Kč. Současný výběr je 23,4 miliardy. Současný způsob zdanění nemovitostí totiž neumožňuje obcím efektivně danit jejich hodnotu ani je k tomu nemotivuje:
- V Česku tvoří daně z nemovitostí jen malou část daňového mixu. V roce 2024 šlo jen o 0,8 % daňových příjmů, průměr zemí EU je okolo 2,4 %.
- Základem daně pro stavby a většinu druhů pozemků je jejich velikost, která nezohledňuje rozdíly v hodnotě nemovitostí. Majitel bytu zaplatí za metr čtvereční podobnou daň v Bílině i v Mladé Boleslavi.
- Obce nemají motivaci daň z nemovitosti efektivně využívat. Příjmy z ní neodpovídají hodnotě nemovitostí v území. Praha vybírá na obyvatele 1 920 Kč, o třetinu méně než Cheb nebo Šternberk.
- Hospodaření obcí nemá přímou souvislost s místním výběrem daní. Vztah mezi zůstatky na účtech a daní nemovitostí je velmi slabý a stojí na malém počtu obcí. Úspory obcí vznikají bez zapojení jejich občanů, kteří tak mohou mít slabší motivaci požadovat hospodárné nakládání s veřejnými prostředky.
Součástí naší reformy je proto změna způsobu zdanění nemovitostí. Očekávaný daňový výběr nepočítáme podle současného systému, ale jako částku, kterou by bylo možné vybrat na základě hodnoty místních nemovitostí.
Jak očekávaný daňový výběr počítáme
Celkový daňový potenciál je 80 mld. Kč (1 % HDP), návrh reformy však počítá s tím, že obce nebudou muset na financování svého fungování vždy využít celý tento potenciál. Každá obec by měla mít možnost výběr snížit nebo zvýšit podle stávajících potřeb a možností. Očekávaná účast obcí tak záleží na intenzitě reformy.
Prostředky ze sdílených daní lze snížit například o 15 mld. Kč. Potom by celkový očekávaný daňový výběr tvořilo 23,4 mld. Kč ze současné daně z nemovitosti a dalších 15 mld. Kč přenesených na samosprávy. Těchto 38,4 mld. Kč je ovšem třeba rozdělit mezi jednotlivé obce.
Podíl, kterým se celkový očekávaný daňový výběr rozděluje mezi obce, počítáme na základě tří ukazatelů:
- Hodnota zemědělských nemovitostí (váha 10 %).
- Hodnota domů a bytů podle výměry (45 %).
- Hodnota pozemků podle potenciální hodnoty výstavby, odvozené z hodnoty domů a bytů (45 %).
Důležité je, aby byl zohledněný jak potenciál k rozvoji (hodnota pozemků), tak současné možnosti (hodnota domů a bytů). Zemědělská složka hraje největší roli u malých obcí, kde pomáhá rozlišovat ty, jejichž územní rozloha s sebou nese i potenciální výnosy, a ty, kde znamená pouze dodatečný náklad pro obecní rozpočty (například přítomnost CHKO). Hodnota domů a bytů odráží bohatství v regionu a stávající možnosti výběru od současného obyvatelstva. Třetí složka motivuje k efektivnějšímu využívání pozemků.
Váhy jednotlivých ukazatelů jsou provizorní a je možné je upravit na míru tak, aby lépe odpovídaly reformované dani z nemovitosti. Hodnotu zemědělských pozemků již stát zveřejňuje ve vyhlášce s jejich základními cenami. Tržní hodnotu nemovitostí běžně počítají komerční firmy. V našem příkladu počítáme s daty firmy DIOTIMA, ale stát však již nyní pracuje například s mapou cen nájmů.
Hodnotu pozemků určujeme jako potenciální zhodnocení pozemku výstavbou. Z tržních cen budov a realistické míry zástavby odhadujeme, jakou hodnotu by měl zastavitelný pozemek, pokud by se využil jako podobné zastavěné pozemky v okolí. Z těchto údajů pak pro každou obec stanovíme její celkový podíl na hodnotě nemovitostí v Česku. Pro určení výměr provizorně vycházíme z veřejně dostupných dat katastrálního úřadu, ze kterých identifikujeme zastavěné a zastavitelné plochy.
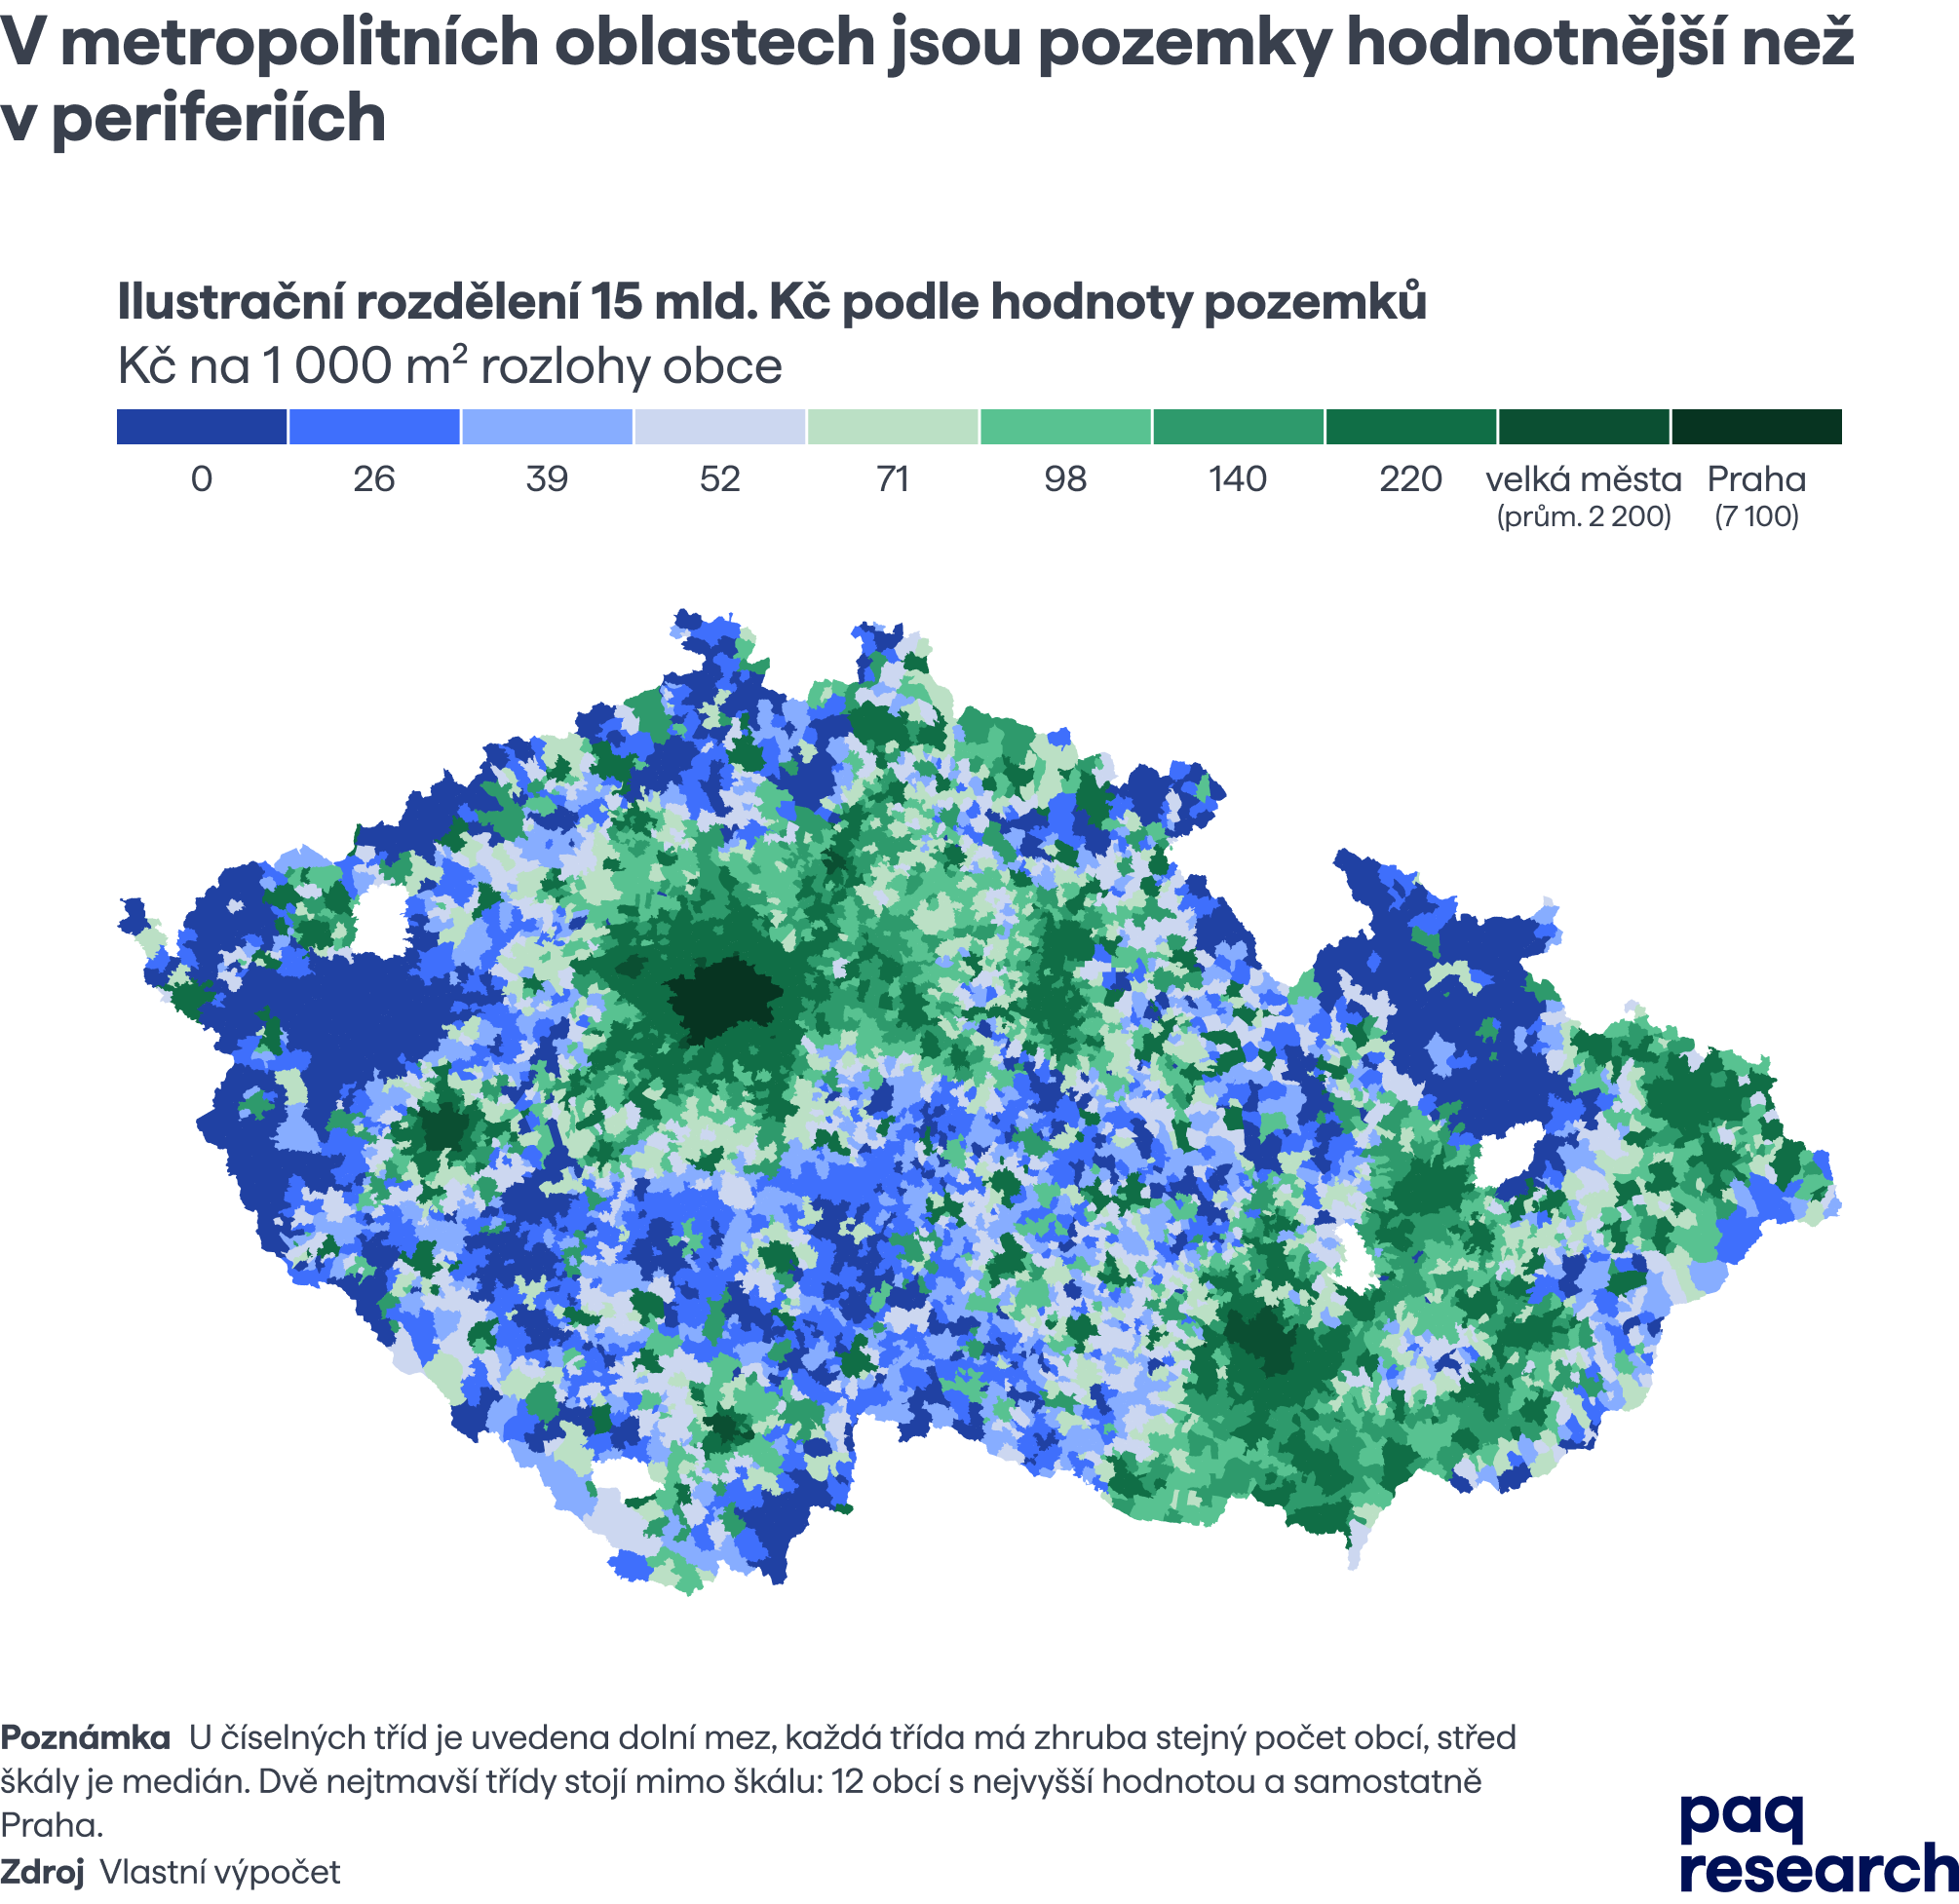
Pro ilustraci, Praha se v našem modelu podílí 25 % na celkové hodnotě všech nemovitostí v Česku. Z celkového daňového potenciálu (1 % HDP, 80 mld. Kč) tak na ni připadá 20 mld. Kč.
Při snížení RUD o 15 miliard by se z pražského RUD odečetla čtvrtina, tedy 3,75 miliardy. Pokud by současný výběr odpovídal očekávanému daňovému výběru, vybírala by Praha asi 5,8 miliardy. Celkem tedy počítáme s 9,5 miliardy a s možností výběr navýšit o dalších 10,5 miliardy.[[10]]
[[10]]: To je částka, kterou za současných zákonů o zdanění nemovitostí Praha realisticky vybrat nemůže.
Vztah výdajové potřeby a očekávaného daňového výběru
Letošní RUD rozděluje okolo 350 miliard korun. S výběrem daně z nemovitosti to znamená 373,5 miliard korun. Tuto částku používáme jako výchozí souhrnnou hodnotu při určování výdajové potřeby obcí. Varianty reformy se mohou lišit v tom, jaký podíl dani z nemovitosti očekávají ve financování obcí.
Pokud se z RUD přenese na daň z nemovitosti 15 mld. Kč, rozpočítá se mezi obce očekávaný daňový výběr 38,5 mld. Kč (původních 23,5 + 15) a odečte se od jejich výdajové potřeby. Obcím s malým podílem celkové hodnoty nemovitostí se odečte méně a naopak.
Aby nevznikaly extrémní situace, stanovujeme strop daňového potenciálu: očekávaný daňový výběr žádné obce nesmí přesáhnout[[11]] určitý podíl její výdajové potřeby. Tento strop odvozujeme od celkového poměru očekávaného daňového výběru na výdajové potřebě.
[[11]]: Tj. pokud určíme maximum na 25 %, pak i v situaci kdy by obec byla schopna pokrýt výrazně více ze své výdajové potřeby, tak musí pokrýt “jen” 25 %, a zbylých 75 % dostane z společných daní.
V našem návrhu se výdajová potřeba počítá z 373,5 miliard Kč a očekávaný daňový výběr z 38,5 mld. Kč. Celkově tak předpokládáme, že obce pokryjí asi 10 % své výdajové potřeby z místních daní. Strop stanovujeme jako 2,5násobek tohoto podílu. Očekávaný daňový výběr tak u žádné obce nesmí přesáhnout 25 % její výdajové potřeby. Obec s určenou potřebou 100 milionů by nemůže mít očekávaný daňový výběr vyšší než 25 milionů. Hodnoty přesahující tento strop rekurzivně přerozdělujeme mezi ostatní obce, proporčně k hodnotě jejich nemovitostí.
Státní rozpočet, frekvence aktualizace, ekonomická motivace
Navýšení významu daně z nemovitosti slouží dvěma cílům. Zaprvé, přináší vyšší příjmy veřejných rozpočtů přidáním efektivnější a flexibilnější složky daňového mixu. Obce mohou samy zvážit, zda daň zvýšit, nebo snížit, a kolik potřebují ušetřit. Pokud stát dodatečné příjmy využije ke snížení zdanění práce, reforma zároveň přenáší daňovou zátěž, která nyní nepřiměřeně zatěžuje nízkopříjmové zaměstnance, na majitele drahých nemovitostí.
Zadruhé, posiluje vazbu mezi občany a hospodařením jejich obce. Přebytky obecních rozpočtů se stávají předmětem zájmu voličů, protože mohou vznikat za cenu místně placených daní. Úspory z efektivnějšího fungování nebo alternativní příjmy obcí, například z rozvoje ekonomické aktivity, zase mohou vést k nižšímu zdanění obyvatel. Tím se vytvářejí motivační pobídky nejen pro aktivní zastupitele, ale i pro samotné voličstvo.
Pro zachování žádoucích motivací počítáme se třemi doprovodnými mechanismy:
- Výpočet očekávaného daňového výběru neprobíhá každý rok, ale pokrývá delší časové období, v našem návrhu pět let. Pokud obec v tomto období zvýší hodnotu svých nemovitostí, například rozvojem ekonomické aktivity nebo výstavbou, získá dodatečný příjem bez snížení příjmů z RUD. Přepočet může také vycházet z váženého průměru staré a nové hodnoty.
- Očekávaný daňový výběr se počítá především z hodnoty rezidenčních nemovitostí. Komerční nemovitosti do něj nemusíme přímo zahrnout, případně je můžeme zohlednit tak, aby se zachovala následující motivační vazba: výdaje, které by jinak museli obyvatelé hradit ze svých daní, lze pokrýt nebo snížit příjmy ze zdanění komerčních nemovitostí. Ekonomický rozvoj se tak obyvatelům přímo vrátí v podobě nižších daní.
- Součástí reformy RUD musí být i reforma zdanění nemovitostí. Ta by měla zahrnovat mechanismy, které obcím umožní plně využít jejich potenciál. Obcím zůstane autonomie stanovovat si vlastní míry zdanění, ale ty budou relativní vůči hodnotě místních nemovitostí – stejný relativní koeficient by měl znamenat jinou daň za metr čtvereční v chudém regionu než v bohatém. Součástí reformy by měla být také opt-out mechanismus – výchozí míra zdanění. Stát ji pro každou obec nastaví tak, aby výnos odpovídal jejímu očekávanému daňovému výběru, a zastupitelstvo ji může zvýšit nebo snížit.
Příklady
- Obec v roce 2030 otevře novou moderní školu, čímž vzroste hodnota místních nemovitostí. Změna hodnoty se ale do očekávaného daňového výběru promítne až v roce 2035. Pět let proto majitelé těží z vyšší hodnoty majetku a obec přitom nepřijde o část peněz z RUD.
- Obec s deseti tisíci obyvateli potřebuje na dani z nemovitosti vybrat 20 milionů korun, tedy 2 000 Kč na obyvatele. Když na jejím území vyroste průmyslová zóna, která jí na dani z nemovitosti a přes RUD za zaměstnance přinese 10 milionů korun ročně, může obec snížit daň obyvatelům na polovinu.
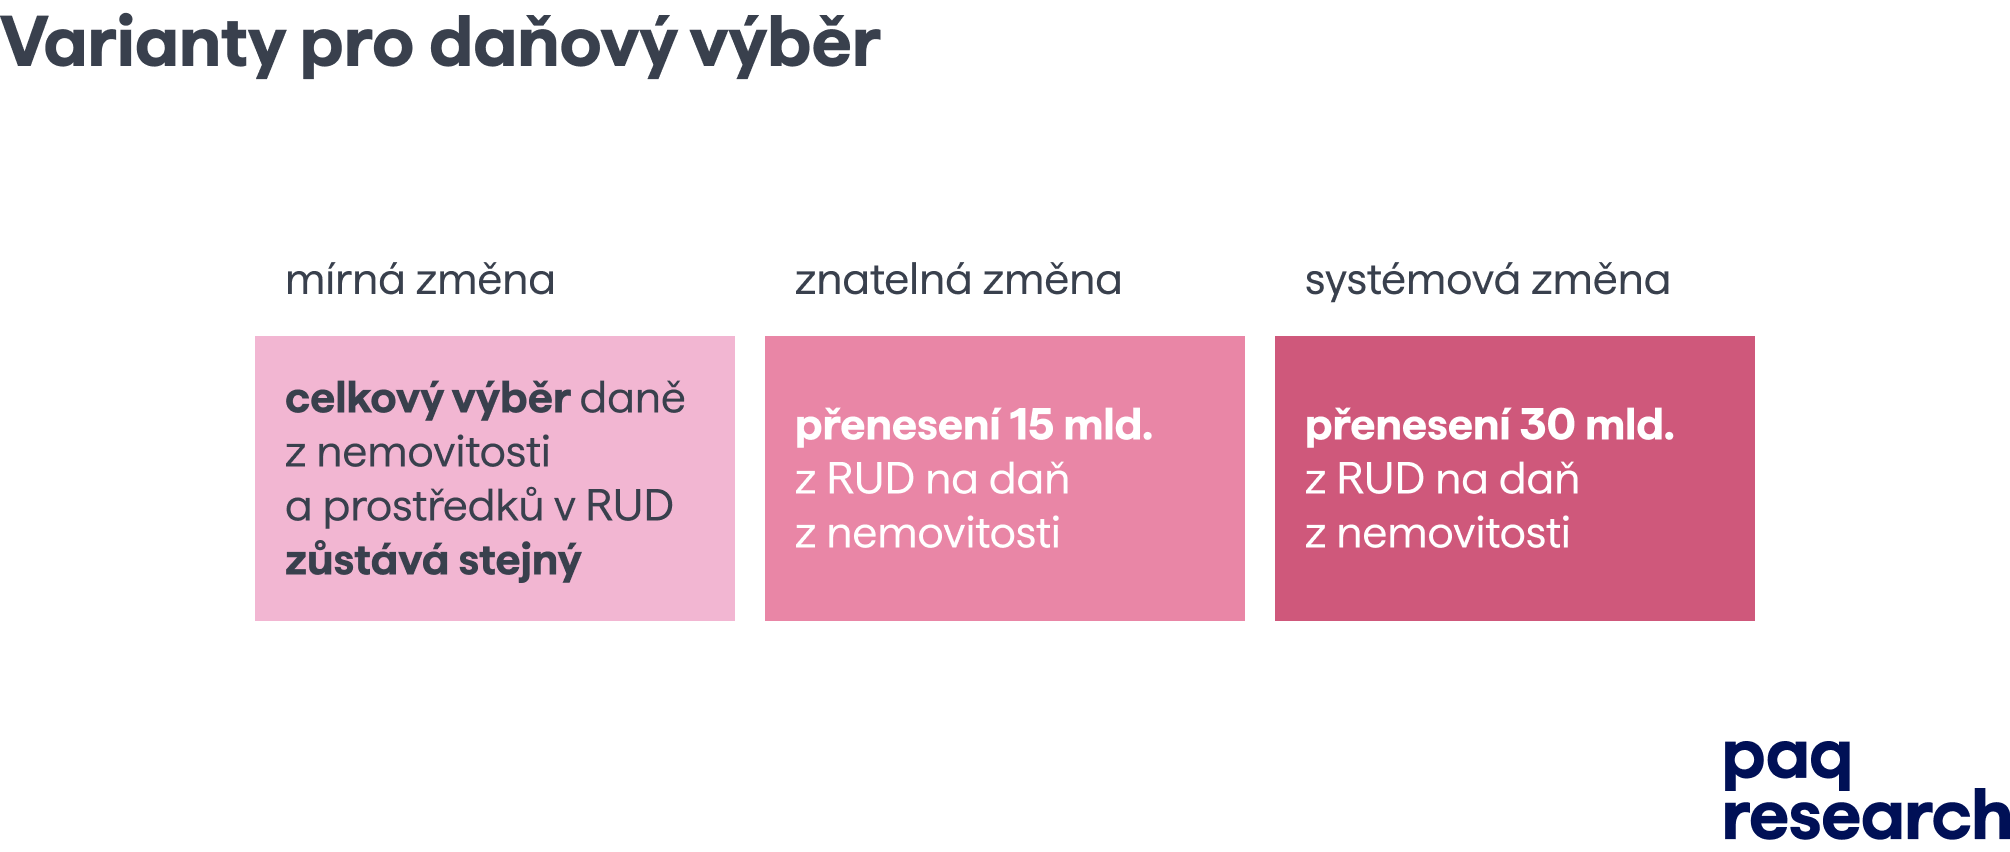
Varianty
Náš návrh počítá se třemi variantami. V první variantě nedochází ke snížení RUD, jen se současný výnos DNV nově rozpočítá mezi obce podle hodnoty nemovitostí. V takovém případě by došlo k reformě daně z nemovitých věcí, ale bez korespondujícího snížení prostředků v RUD. Ve druhé variantě by se prostředky v RUD snížily o 15 mld. Kč, které by obce vybraly navíc na DNV, v nejintenzivnější variantě by se přesunulo 30 mld. Kč.
Rozvoj a financování spolupráce
Meziobecní spolupráce může vést k lepší správě území. Spolupráce se vyplatí státu i obcím díky větší efektivitě, poskytování širšího spektra služeb a naplňování funkcí, které v současnosti řada obcí nemůže plnit. Pozitivní dopady ale nepřijdou hned a spolupráce k nim potřebuje stabilní financování:
- Spolupráce a správa sdílených agend se rozvíjejí pomalu. Obce se musí naučit spolupracovat, vybudovat organizaci a procesy a získat zkušenosti. Nelze předpokládat, že se úspory z efektivity dostaví samy a okamžitě se vznikem společenství.
- Efektivnější fungování neznamená nutně uspořené prostředky, ale víc času a možností, které lze věnovat dosud zanedbávaným agendám. Pokud obce dosud zajišťování sociálních služeb zanedbávaly a společenství jim je umožní, může spolupráce znamenat i nové výdaje.
- Spolupráce uvolňuje potenciál pro ekonomický rozvoj. Rozvoj infrastruktury v mikroregionu a aktivní ekonomická politika spolupracujících obcí může podpořit podnikání v regionu a tím zvýšit příjmy státního i obecních rozpočtů. Takový růst se ale projeví až ve střednědobém a dlouhodobém horizontu.
- Funkční společenství musí mít k dispozici vlastní prostředky. K fungování potřebuje stabilitu a předvídatelné příjmy. Nemůže proto fungovat jen na bázi dobrovolných příspěvků.
Proto navrhujeme, aby část prostředků z RUD směřovala na dobrovolnou meziobecní spolupráci.
Spolupráce může uvolnit prostředky do investic
Společenství obcí mohou uvolnit do ekonomiky až 60 mld. Kč nadbytečných úspor. Malé obce totiž dlouhodobě spoří na investice, které jsou pro ně samotné příliš velké, nebo drží na účtech prostředky v očekávání dotačních titulů. Oprava silnice může spolknout několikaletý rozpočet malé obce a administrace dotace či půjčky přesahuje její personální kapacity.
Úspory obcí tedy nejsou jen strategickou rezervou, ale z velké části peníze, které kvůli rozdrobenosti obcí leží nevyužité. Protože nejmenší obce nemusí mít přístup ke komplexním finančním nástrojům, jejich úspory mohou kvůli inflaci ztrácet na hodnotě. Sdružením prostředků skrze společenství obcí mohou menší obce snáz dosáhnout na investice, které samy zvládnout nemohou.
Spolupráce umožní motivovat regiony k ekonomickému rozvoji
Navrhujeme, aby financování meziobecní spolupráce odráželo ekonomickou aktivitu na území společenství obcí. Představme si obec, která chce na svém území podporovat rozvoj podnikání. Svým občanům ale dnes nemůže nabídnout žádný finanční argument. Když firma přijde, obci přibývají náklady – na infrastrukturu, dopravu, veřejné služby. Výnosy z daní ale plynou státu a obci z rozvoje v podstatě žádné nové zdroje nepřibývají.
Je to přímý důsledek toho, že dnešní RUD nemá dostatečně silný ani smysluplný ekonomický mechanismus. To vytváří pobídky obcím, aby ekonomickému rozvoji spíš bránily. Žádné RUD totiž není z hlediska motivací neutrální: každé nastavení obce k něčemu pobízí a od něčeho odrazuje. To dnešní fakticky odměňuje pasivitu a trestá otevřenost rozvoji.
Mezi evropskými státy je běžné, že příjmy samospráv alespoň do nějaké míry odrážejí daně vybrané z ekonomické aktivity na jejich území, například daň z příjmů fyzických nebo právnických osob v území. Obce mají nárok na část z ekonomického rozvoje na svém území a jsou tak motivovány jej podporovat.
V Česku je ale těžké takové principy zavádět kvůli fragmentaci samospráv. Nejmenší obce mají jen omezené možnosti ekonomický rozvoj podpořit. Motivační nástroj nefunguje, když dvě třetiny obcí nemají možnost ekonomickou aktivitu ovlivnit. Ekonomickou aktivitu je také těžké propojit s malým územím – záleží více na tom, kde plátce daně žije, nebo kam dojíždí za prací? Česko se navíc od ostatních zemí liší třemi specifiky:
- Nejmenší obce v EU. Velká část obyvatel pracuje v jiné obci, než kde má trvalé bydliště, a ekonomická aktivita tak přímo ovlivňuje vždy více obcí současně. Na rozdíl od jiných států proto nemůžeme jednoduše použít daň z příjmů fyzických osob podle místa bydliště a musíme zvážit i alternativy. Novou příležitost otevírá jednotné měsíční hlášení zaměstnavatelů (JMHZ), které od roku 2026 propojuje údaje o odvedených daních přímo s obcí, kde zaměstnanec vykonává práci.
- Silné regionální nerovnosti. Ekonomický mechanismus nesmí prohloubit stávající nerovnosti a konzervovat zaostávání strukturálně znevýhodněných regionů. Tyto nerovnosti jsou výjimečné i v evropském srovnání. Severozápad (Ústecký a Karlovarský kraj) je jedním ze dvou regionů NUTS 2[[12]] v celé EU, který se od roku 2004 ekonomicky vzdaluje průměru EU, místo aby ho dotahoval. Peníze podle ekonomické aktivity navíc kopírují hospodářský cyklus: když klesne zaměstnanost, nejvíc to zasáhne právě znevýhodněné regiony.
- Rozšířený švarcsystém. Pracuje v něm 100 až 175 tisíc lidí, mimo jiné proto, že rozdíl ve zdanění zaměstnanců a OSVČ patří k nejvyšším v okolních zemích. Systém, který by zvýhodňoval formálně registrované OSVČ bez ohledu na reálný charakter práce, by tento problém dále prohluboval.
[[12]]: NUTS2 Severozápad zahrnuje Ústecký a Karlovarský kraj
Z těchto specifik plyne, co od ukazatele ekonomické aktivity požadujeme: musí vycházet z místa výkonu práce, nikoli z lokality bydliště, neodměňovat švarcsystém, pokrývat regionální přesahy ekonomického rozvoje a umožnit spravedlivou soutěž mezi strukturálně rozličnými regiony.
Kvalitní ekonomický mechanismus mění vztah samospráv k rozvoji regionů. Spolupracující obce budou mít jak motivaci, tak nástroje podílet se na ekonomickém rozvoji země. Zajišťují územní plánování, infrastrukturu i podmínky pro podnikání. Je proto přirozené, aby z něj také těžily. V zájmu státu a společnosti přitom je, aby rozvíjely zejména podnikání s vyšší přidanou hodnotou.
Kohezní mechanismus
Česko zatím nemuselo vyrovnávat rozdíly ve vlastních daňových příjmech obcí. Rozdíly v příjmech mezi obcemi totiž dnes určuje hlavně vzorec v zákoně o RUD, ne to, kolik obce samy vyberou. Daň z nemovitosti hrála v rozpočtech obcí pouze malou roli a ekonomickou aktivitu na území obce zohledňoval vzorec jen minimálně. To náš návrh mění. S posílením ekonomického mechanismu RUD bude potřeba zajistit, aby reforma neposílala peníze hlavně do historicky bohatých regionů a nenechávala nejchudší obce bez prostředků.
Zdravá soutěž mezi regiony je žádoucí, ale má své hranice. Snadno se může zvrhnout v „závod ke dnu“, v němž obce nekonečně přeplácejí investory na úkor vlastních rozpočtů nebo kvality veřejných služeb. Zároveň má smysl, aby motivace reagovala na to, co může daná samospráva reálně nabídnout. Tomu pomůže rozšíření společenství obcí. Sdružením územního plánování, infrastruktury a dalších agend získají i menší obce nástroje, kterými mohou ekonomický rozvoj skutečně ovlivňovat. A místo aby soutěžily o každého zaměstnance zvlášť, mohou společně táhnout celý mikroregion.
Financování podle prostého výběru daní v území penalizuje strukturálně znevýhodněné regiony a automaticky přesouvá prostředky do rozvinutých regionů. Aby se takovému efektu předešlo, navrhujeme mechanismus, který zajistí, že financování bude spravedlivé pro všechny typy regionů a motivující k ekonomickému rozvoji ve zvýhodněných i znevýhodněných oblastech stejnou měrou.
Navrhujeme, aby se ekonomická aktivita počítala podle přepočítaných hrubých mezd na území společenství. Tyto mzdy by se přepočítaly podle rozdělení mezd v regionech s podobnou mírou ekonomické rozvinutosti. V našem příkladu pracujeme s pěti úrovněmi indexu socioekonomické rozvinutosti.
V rámci hodnot indexu jsou mzdy ve spodním decilu zastropovány na hodnotě 0,1 %, v horním kvartilu na hodnotě 1. Tím se zajistí robustnost výpočtu proti extrémním situacím a vyrovnání platové a mzdové sféry. Mezi hodnotami platí lineární přepočet. Vyrovnávají se tak rozdíly v podmínkách a zůstávají jen rozdíly ve výkonech.
Princip lze implementovat i jednoduššími alternativami, například vážením zastropovaného násobku průměrné mzdy ve skupině regionů. Za adekvátní zdroj dat považujeme data z jednotného měsíčního hlášení zaměstnavatelů. Dopady návrhu provizorně modelujeme na datech simulovaných ze statistik ISPV.[[13]]
[[13]]: Informační systém o průměrném výdělku
Ve výsledku tak i méně placený zaměstnanec v nerozvinutém regionu může mít podobnou váhu jako lépe placený zaměstnanec v Brně nebo Praze. V našem návrhu nesoutěží Jesenicko s Mladoboleslavskem, ale SO ORP Říčany s SO ORP Černošice a Sokolovsko s Bruntálskem. Oproti používání nevážených mezd takový výpočet znamená až až o pětinu vyšší váhu pro strukturálně znevýhodněné regiony.
Postupné rozšiřování spolupráce
V současnosti žije v obcích, které jsou součástí společenství, necelých 12 % populace. Reforma předpokládá postupné rozšiřování členství ve společenství na půdorysu SO ORP a zákonné přenesení vybraných agend na tuto úroveň. Aby byl přechod postupný, navrhujeme, aby podíl RUD vyhrazený pro meziobecní spolupráci odpovídal podílu obyvatel, kteří ve spolupracujících obcích žijí. Stávající kalibrace počítá s tím, že by mělo jít o přibližně 2 000 Kč na obyvatele SO. Při plném členství by to znamenalo přibližně 6 % prostředků v RUD. V každoročním výpočtu by se z prostředků rozdělovaných v RUD nejprve vyčlenil podíl odpovídající 6 % vynásobený podílem obyvatel žijících ve společenstvích. Zbytek by se rozdělil podle standardního předpisu.
Pro ilustraci dopadů rozpočítáváme prostředky pro společenství mezi jednotlivé obce ve společenství proporčně k jejich populaci v rámci společenství. Reálně by však takto alokované prostředky směřovaly do rozpočtu společenství, ne jednotlivých členů.
Rozhodování v rámci společenství
Pro sdílení relevantní části prostředků je nutné zajistit spravedlivé vztahy uvnitř společenství. Jak navrhujeme v reformě SO analogicky k francouzským EPCI, ochrání hlasování kvalifikovanou většinou zájmy malých obcí a zároveň zabrání tomu, aby jeden obec s právem veta bránil rozvoji celého mikroregionu.
Velká města
V návrhu počítáme s tím, že největší města, která nemohou být součástí společenství, se samostatně automaticky účastní zvoleného mechanismu. Návrh v současnosti pracuje s institucí společenství obcí, ale může stejným způsobem fungovat pro metropolitní oblasti.
Varianty
Financování meziobecní spolupráce je zásadní pro budoucnost českých samospráv. Jde ale o velkou změnu současného systému, a proto ji navrhujeme ve třech možných variantách. Mírná změna financuje meziobecní spolupráci, ale pouze na základě počtu obyvatel. Znatelnější změna by zahrnovala i financování podle ekonomické aktivity. Námi navrhovaná varianta by údaje o ekonomické aktivitě modifikovala pro vyrovnání podmínek mezi regiony.
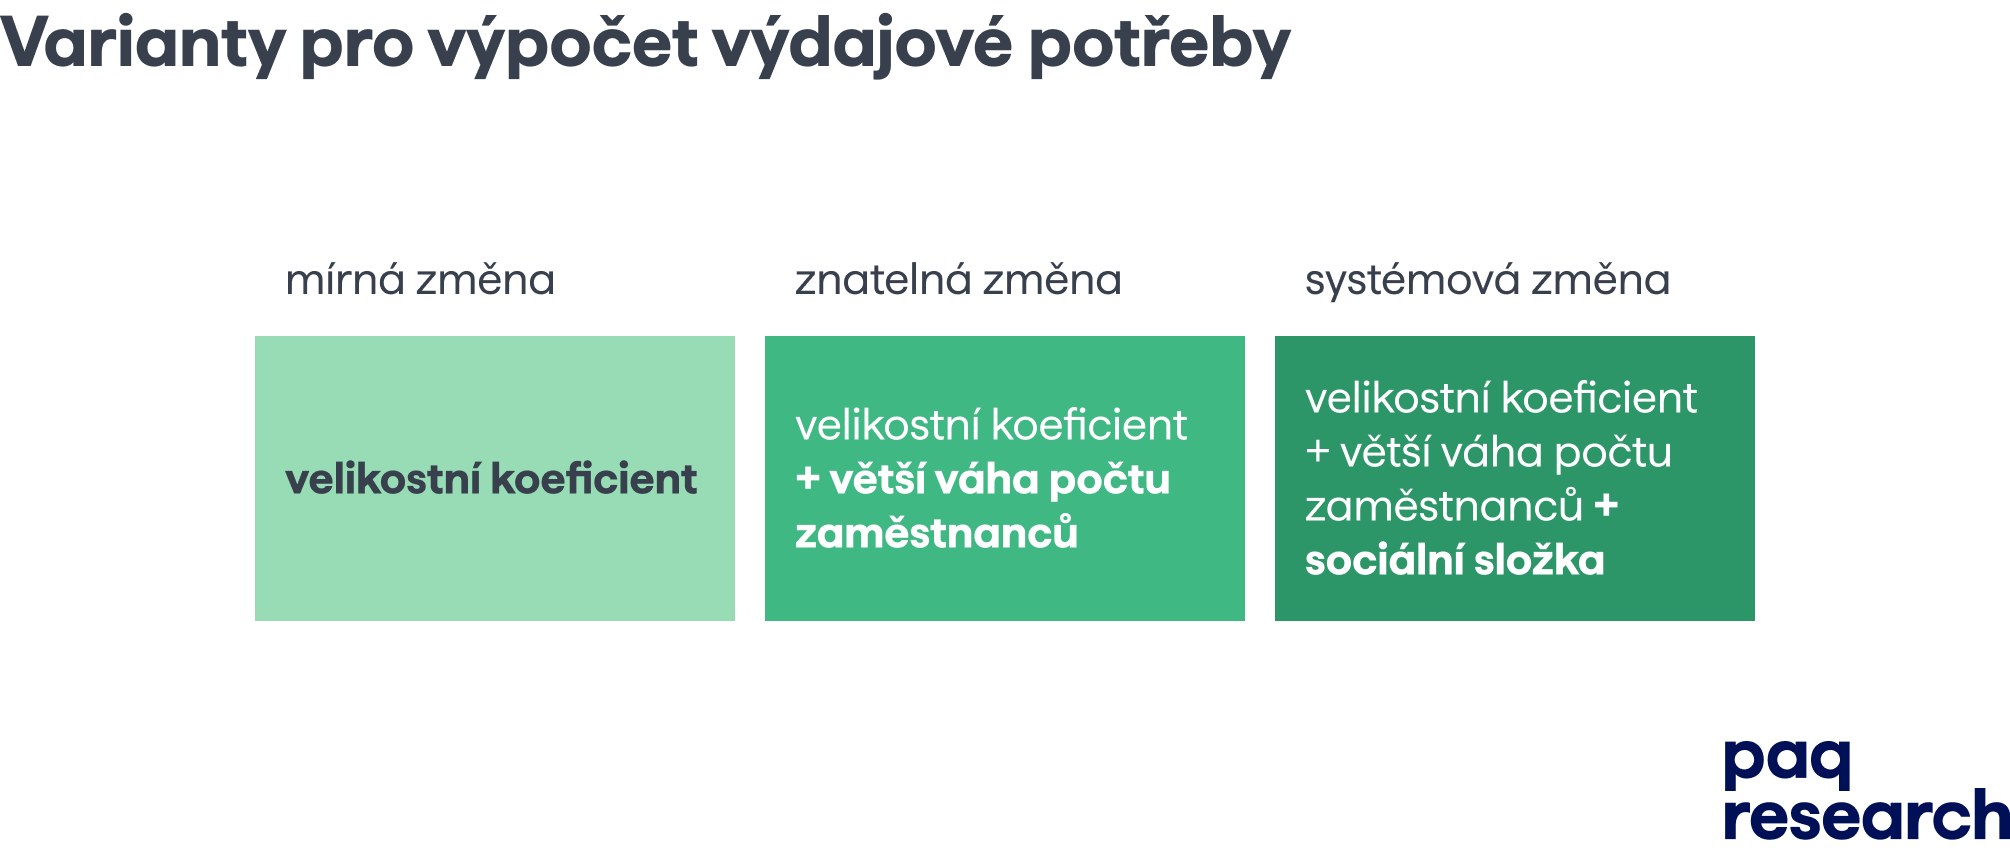
Váha zaměstnance dle jeho mzdy a kraje
| Váha v RUD | ||
|---|---|---|
| Mzda (2021) | Středočeský kraj | Karlovarský kraj |
| 20 000 | 0,1 | 0,14 |
| 25 000 | 0,24 | 0,36 |
| 30 000 | 0,39 | 0,59 |
| 35 000 | 0,54 | 0,81 |
| 40 000 | 0,7 | 1 |
| 45 000 | 0,85 | 1 |
| 50 000 | 1 | 1 |
Současné RUD a tři varianty reformy
Naše reforma stojí na třech obecných principech, které lze implementovat různými způsoby. Některé z nich jsou více, jiné méně v souladu se současným RUD. Způsoby implementace jednotlivých principů můžeme kombinovat a tím získávat konkrétní návrhy reforem. V návrhu reformy srovnáváme dopady současného RUD a tři různé varianty – doporučená varianta PAQ Research, návrh, který více zájmy státního rozpočtu, a návrh více reflektující zájmy obcí.
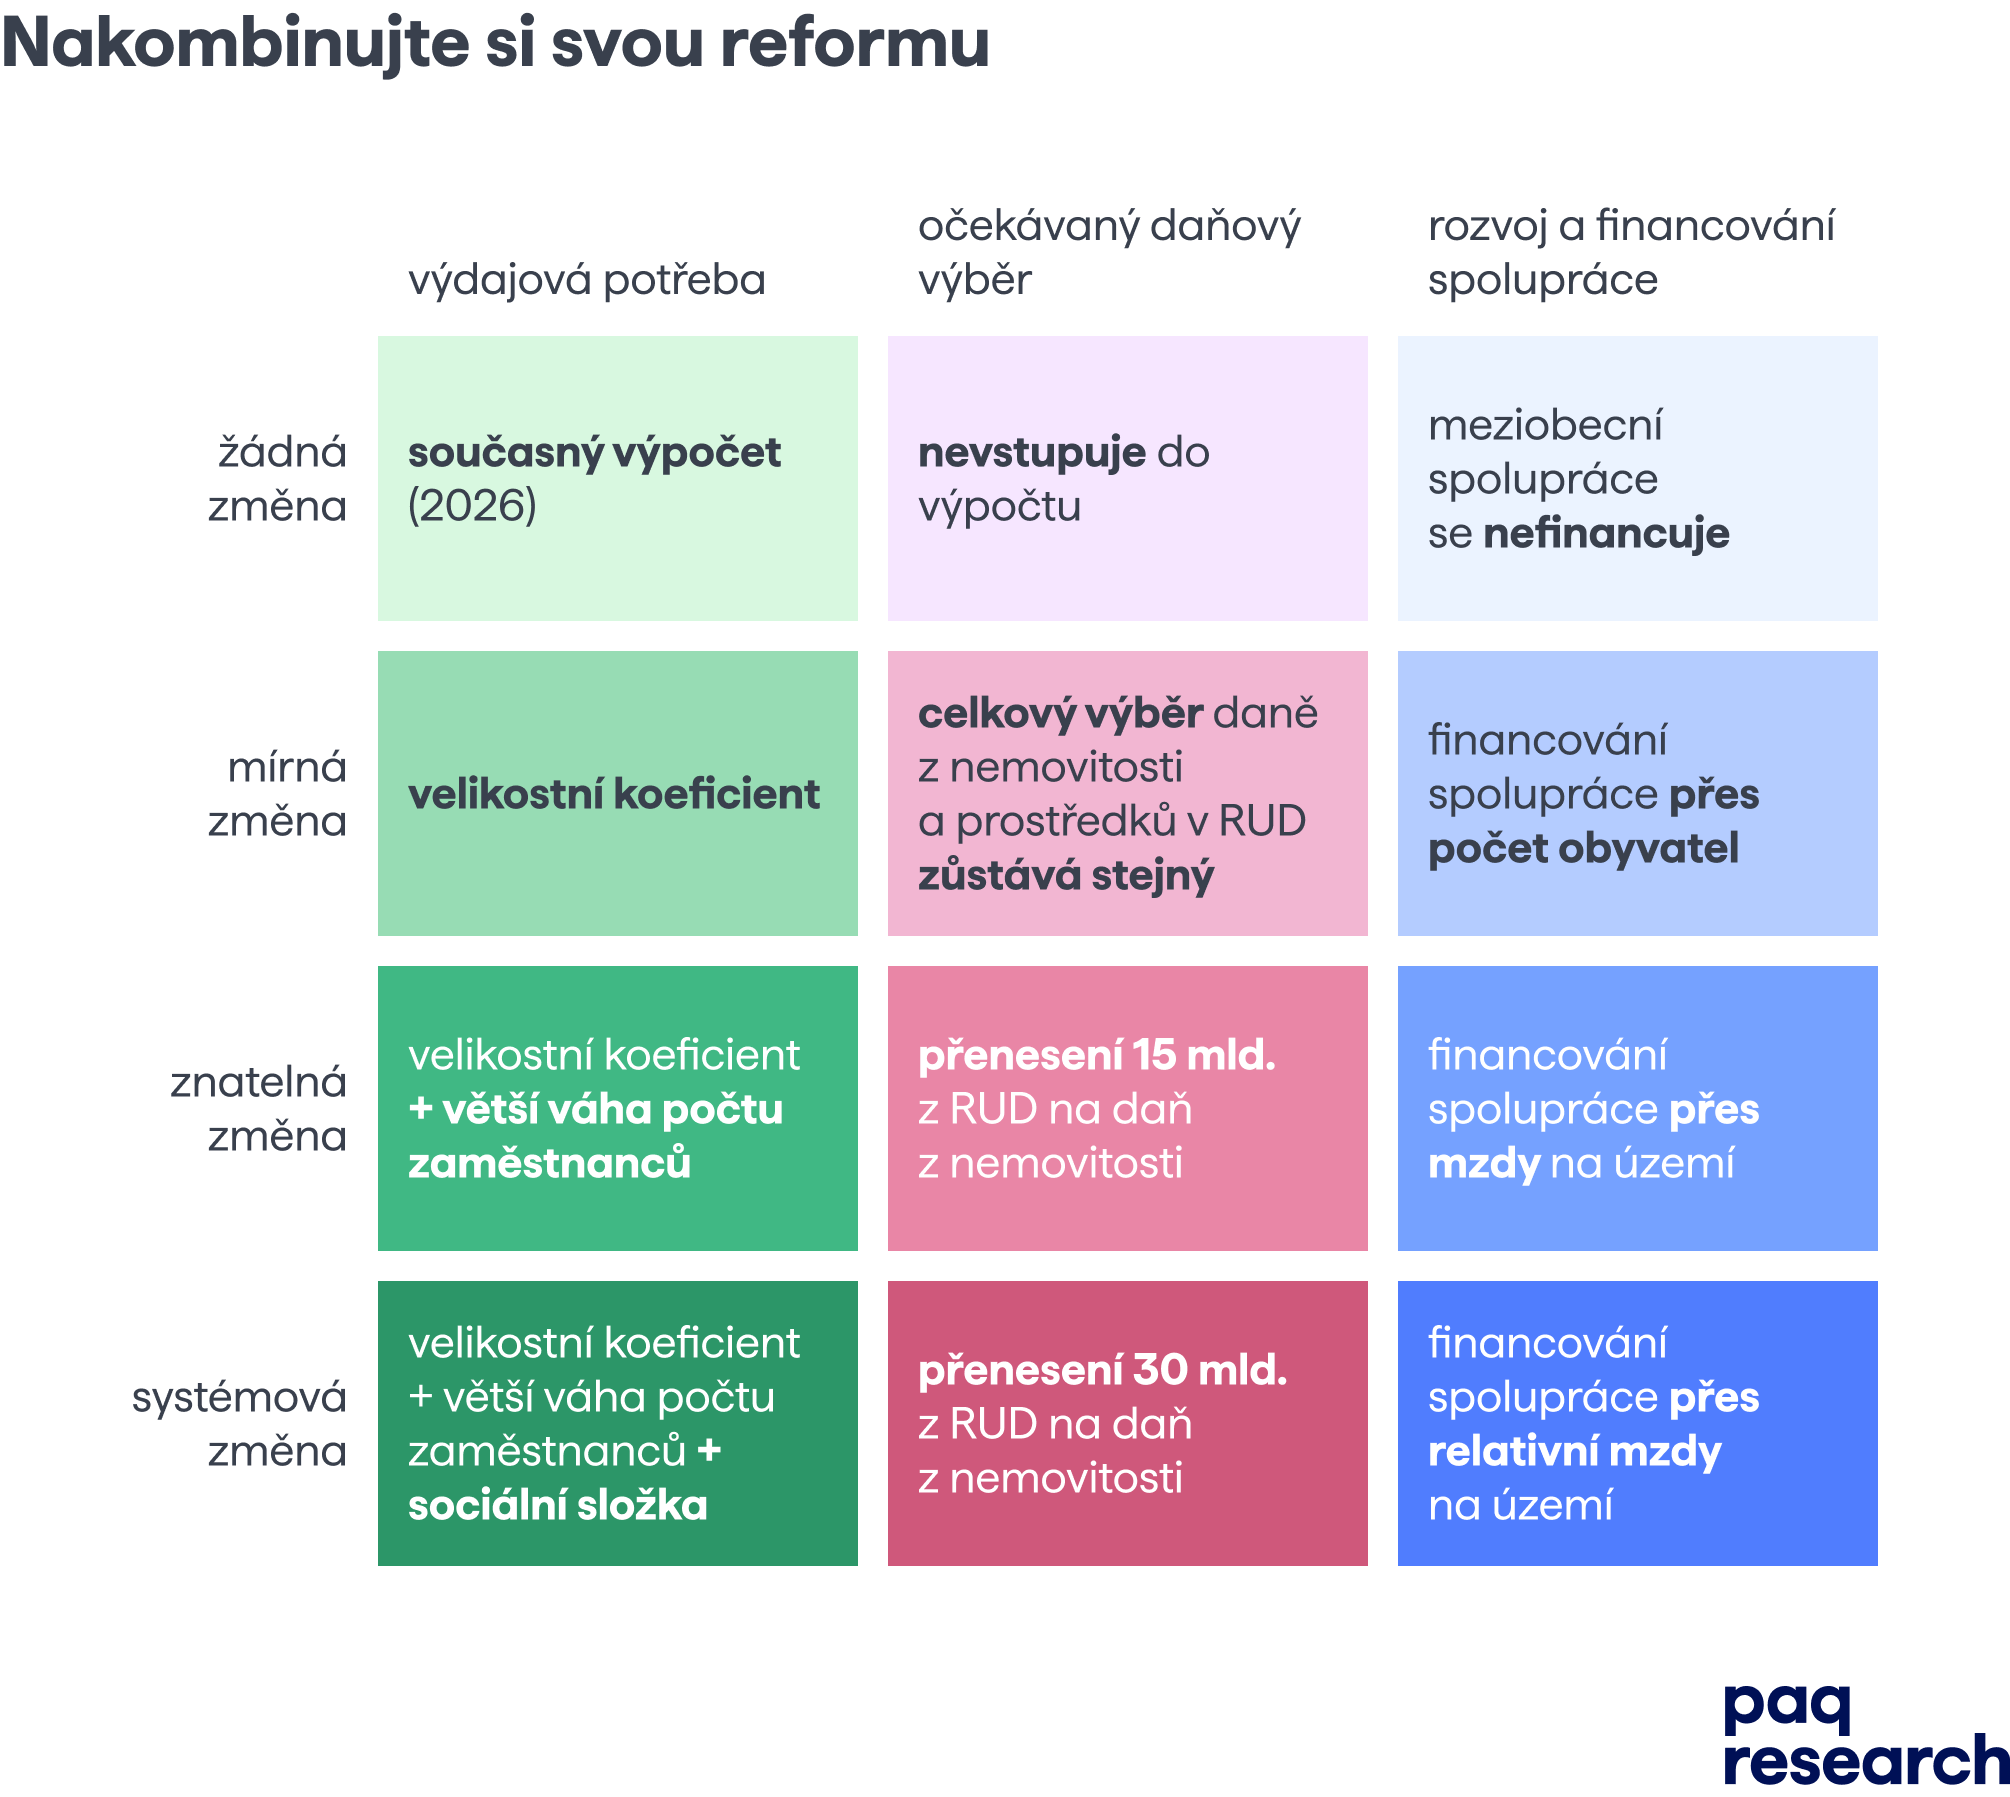
Doporučená varianta i všechny ostatní varianty počítají se zásadní změnou výpočtu výdajových potřeb obcí. Varianta PAQ u příjmové kapacity volí střední cestu, a to přenesení dodatečných 15 mld. Kč na daň z nemovitosti. Také počítá s financováním společenství obcí na základě ekonomické aktivity v území, se silným kohezním mechanismem.
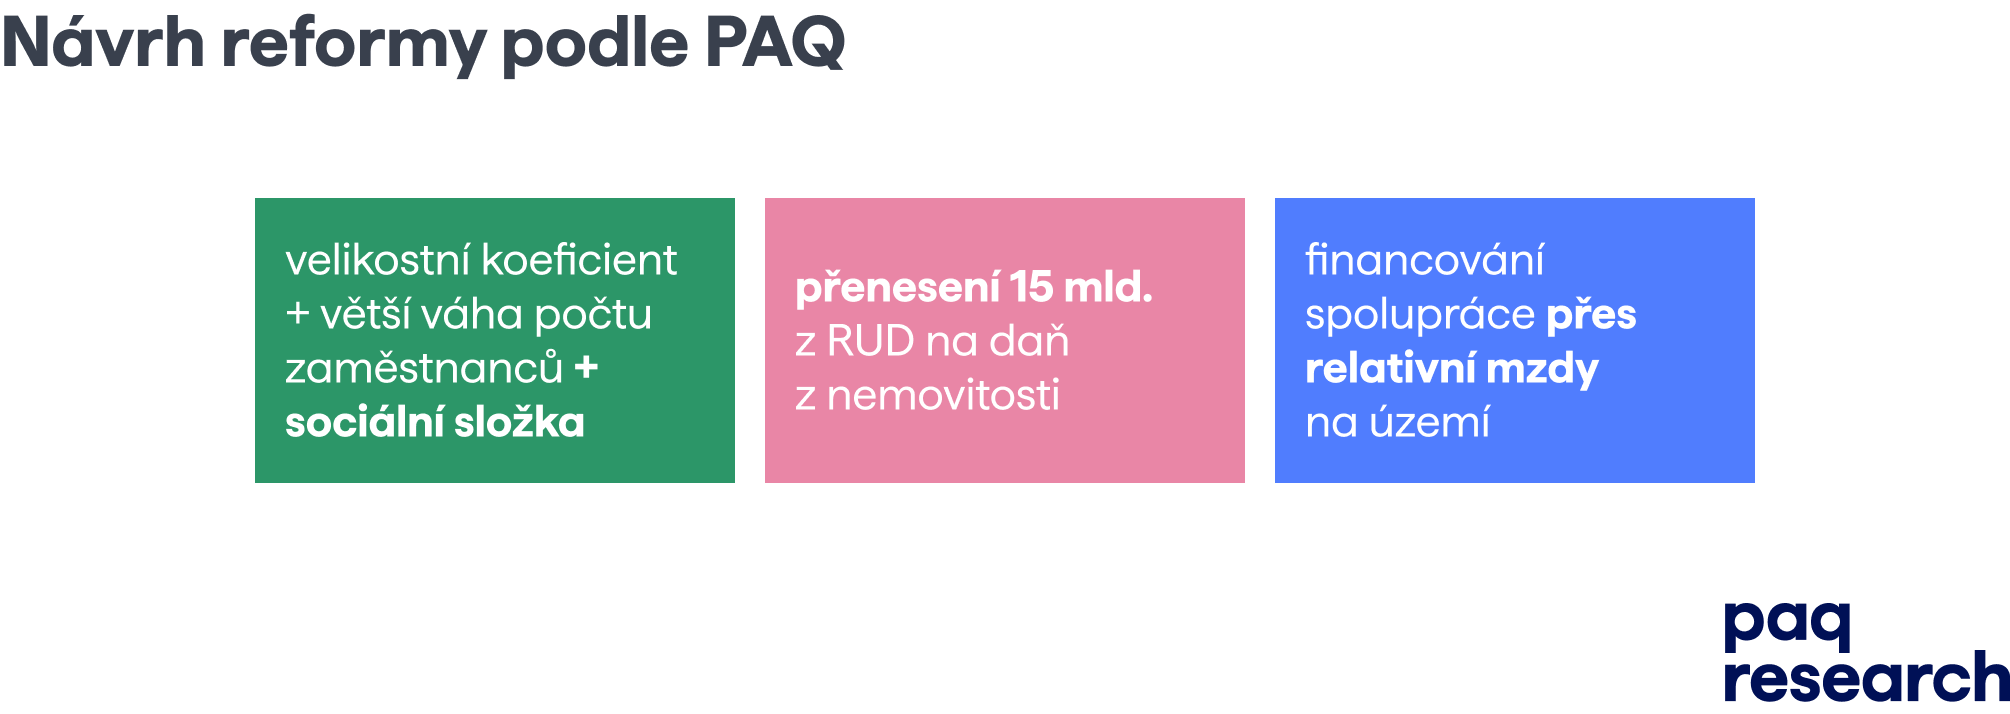
Varianta pro státní rozpočet počítá se zásadním snížením financování z RUD a zvýšením výběru daně z nemovitosti. Je ale konzervativní v podpoře meziobecní spolupráce a s jejím financováním prostřednictvím RUD nepočítá.
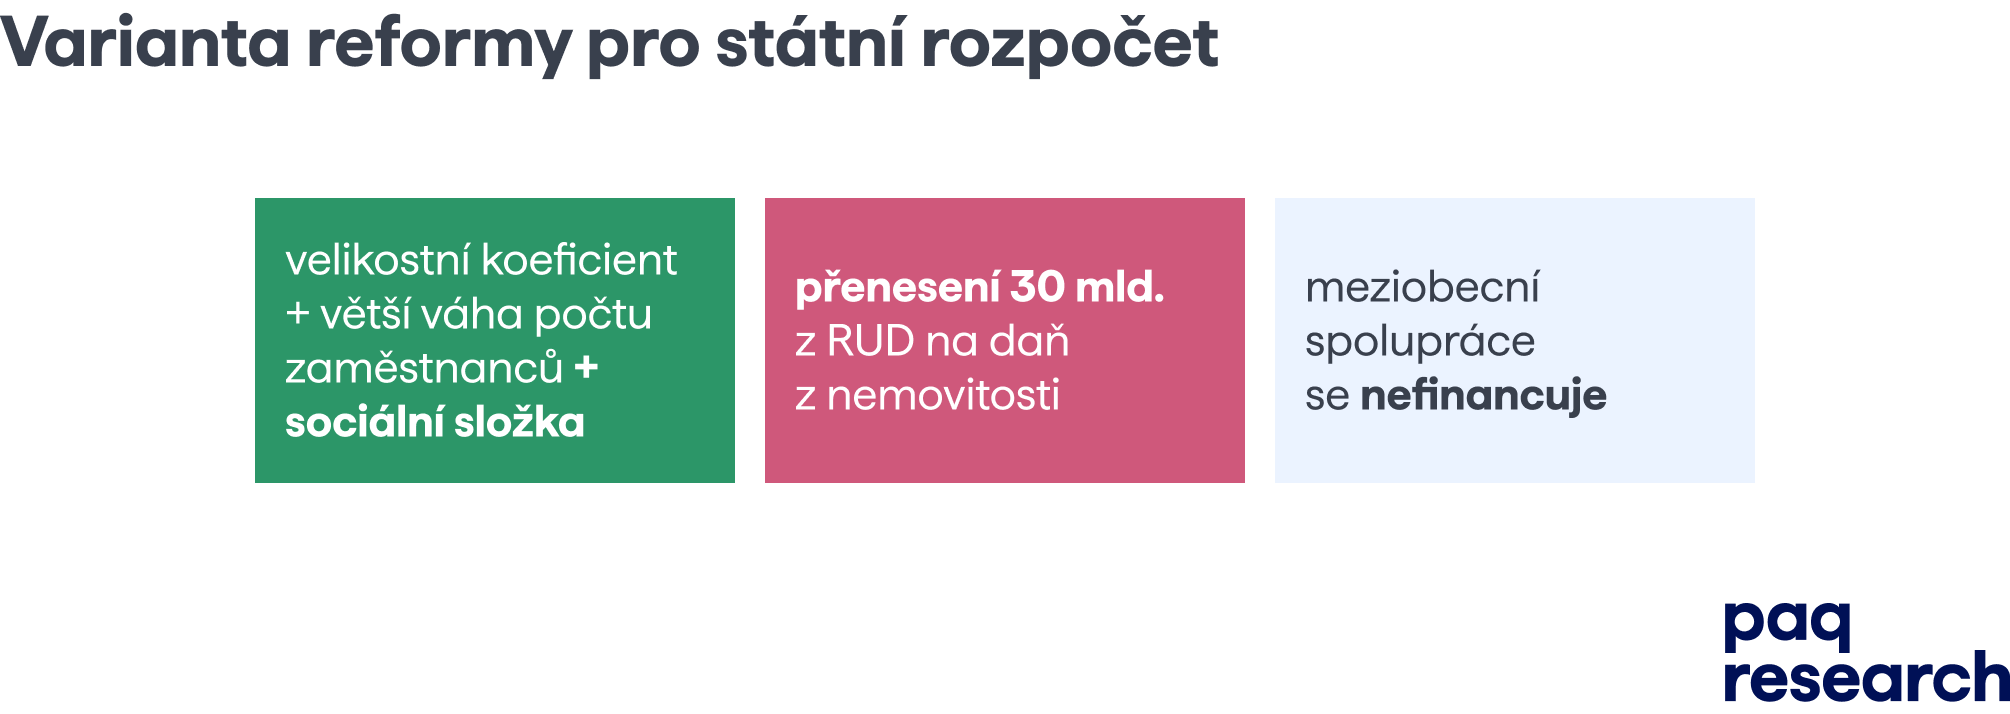
Varianta pro obecní rozpočty nesnižuje prostředky rozdělované v RUD. Počítá s tím, že celkový objem vybíraný na dani z nemovitosti zůstane stejný, jen bude odrážet hodnotu nemovitostí v území. Počítá s financováním meziobecní spolupráce, ale používá jednodušší mechanismus, který odráží jen počet obyvatel v území.
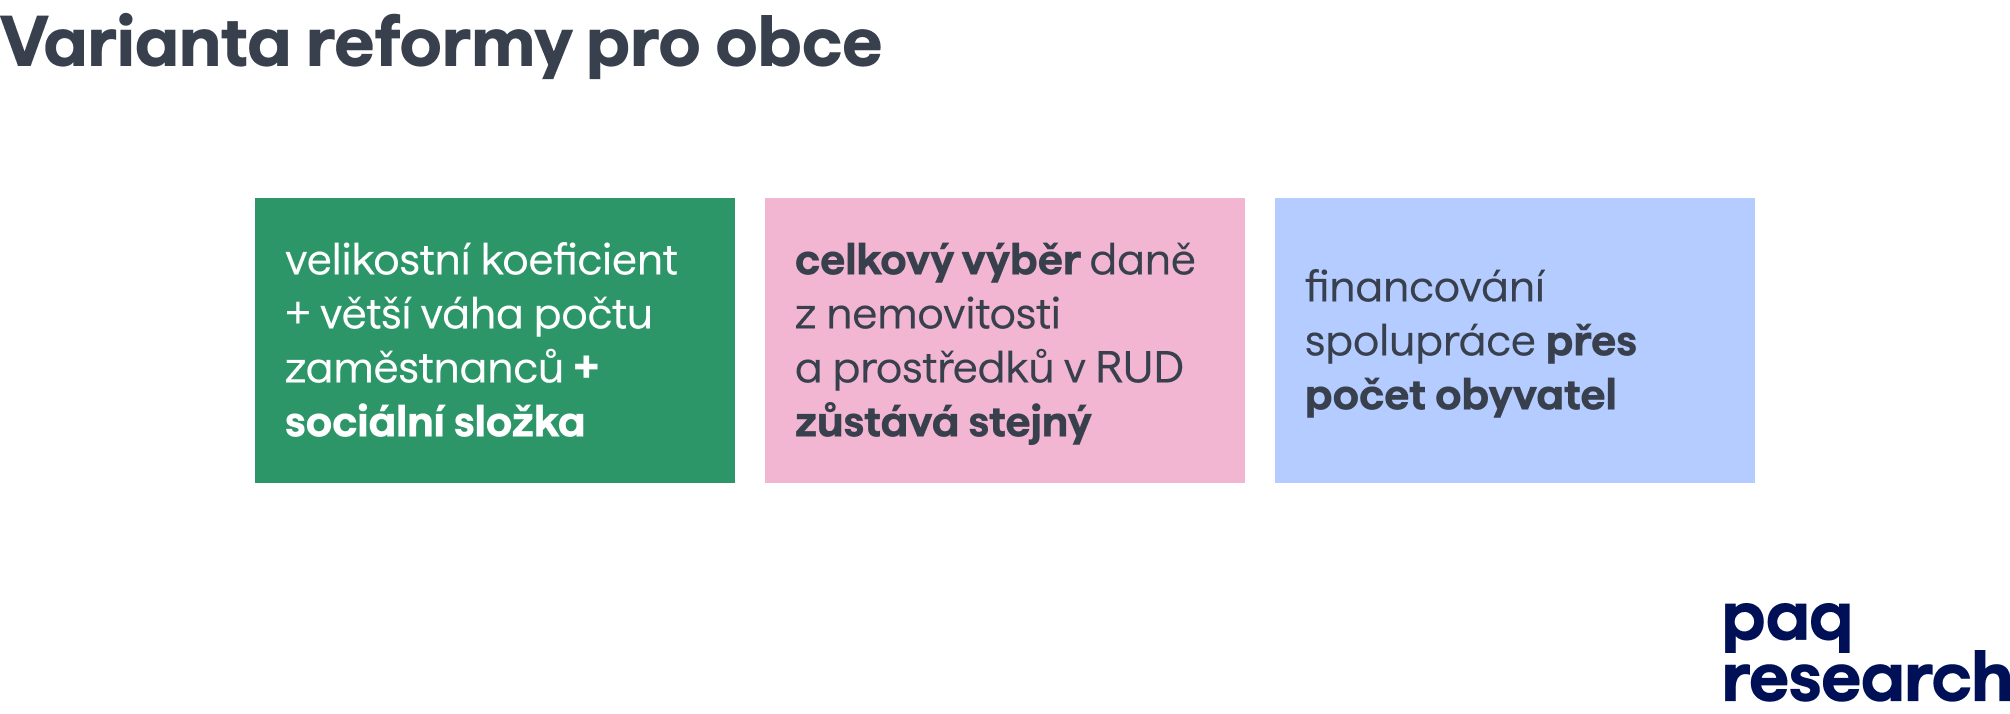
Jak poznáme správné RUD
Naše reforma má řešit největší problémy současného RUD. Je ale pouze jedním z mnoha návrhů. Chceme-li, aby veřejná diskuze o různých návrzích a variantách byla konstruktivní, měli bychom nejprve zformulovat, čeho by mělo správné RUD dosáhnout.
Jak ale nastavit kritéria, podle kterých by se měly návrhy RUD posuzovat? Základní hodnoty můžeme hledat v obecných principech samosprávy, popsaných například v Evropské chartě místní samosprávy. Příklady dobré praxe a technických řešení také můžeme hledat v rozsáhlé odborné literatuře.
Náš návrh lze například dobře mapovat na velká témata v literatuře o fungování a financování samospráv: sdílení služeb a spolupráci mezi obcemi v regionech (territorial amalgamation), prostor obcí ovlivňovat svůj příjem a benefitovat z místního rozvoje (fiscal federalism) nebo srovnání podmínek mezi více a méně rozvinutými nebo ohroženými regiony (fiscal equalization). Některé otázky ale budeme muset zodpovědět sami.
Dobré RUD je předvídatelné, ale také reaguje na měnící se podmínky
Zastánci současného RUD by mohli argumentovat, že systém je dnes předvídatelný a solidární a jeho změna by přinesla více nejistoty než rozvoje. Jejich kritériem pro výběr modelu by byla stabilita RUD v prostoru a v čase. Je pravda, že současné RUD je z roku na rok dobře předvídatelné. Z větší části totiž odráží prostý počet obyvatel, který se mění jen velmi pomalu. Solidární je zase v tom ohledu, že rozdíly v příjmech na obyvatele jsou mezi obcemi relativně malé.[[14]]
[[14]]: S výjimkou čtyř největších měst.
Předvídatelnost je dobré kritérium jen tehdy, pokud neznamená rigiditu. Příkladem předvídatelného, ale strnulého modelu je současné krajské RUD. To mezi kraje každý rok rozděluje peníze podle pevně předepsaných podílů. Praha tak například každý rok dostává 3,18 % rozdělovaných peněz. A to bez ohledu na to, kolik v ní přibude obyvatel nebo kolik žáků ze Středočeského kraje v ní nastoupí na střední školu.
RUD má sloužit všem občanům, solidarita ale neznamená dávat každému totéž. Nemůžeme předpokládat, že všech 6 258 obcí v Česku bude mít totožné potřeby a povinnosti. Sociální a demografické podmínky se napříč regiony a obcemi zásadně rozcházejí. Různě velké obce musí garantovat různé druhy služeb. Každý občan má nárok na to, aby část daňových příjmů dostala jeho samospráva. Ale dávat každé obci podobné prostředky na obyvatele nepovede k rovnosti.
Skutečná předvídatelnost spočívá ve vyrovnávání extrémních rozdílů a v transparentnosti. Správné RUD má být do určité míry dlouhodobě stabilní a do nějaké míry meziročně reagovat na změny. Pokud si obec půjčí na stavbu sportovní haly, měla by mít jistotu, že i za pět let bude schopna půjčku splácet. Ale když se v obci otevře velký podnik, nebo se naopak část komunity dostane do sociálních problémů, mělo by se to v příjmu obce odrazit spíše dříve než později. Úkolem veřejné diskuze je říct, do jaké míry má RUD v čase i prostoru reagovat na specifické situace.
RUD pokrývá základní služby, ale také zachovává autonomii obcí
Autonomie v příjmech
Zastupitelé dnes nemají mechanismus, jak do budoucna zvýšit příjmy své obce. Zákonný prostor pro výběr daně z nemovitosti je malý a z ekonomického rozvoje obce nic nemají. Komunity v regionech tak musí spoléhat téměř výhradně na to, co jim různými kanály přidělí stát. To zásadně omezuje, co mohou místní zastupitelé v rámci svých demokratických mandátů dělat. Na druhou stranu nechceme, aby se z obcí staly podnikatelské subjekty, které si musejí na každý aspekt fungování vydělat vlastní činností. Je proto důležité vyjasnit si, jakou část potenciálních příjmů by měly obce mít pod svou kontrolou a jakou část by měly mít garantovanou státem.
Autonomie ve výdajích
I na výdajové stránce je potřeba počítat s tím, že část obecních prostředků je předem vázaná na konkrétní služby a obec o nich rozhoduje spíše formálně. Mezi tyto kvazimandatorní výdaje patří agendy s přenesenou působností (financované mimo RUD), ale také další povinnosti, například v oblasti vzdělávání, které obce mají zákonnou povinnost plnit.
V rámcové reformě rozlišujeme mezi významem RUD pro stát a pro samosprávu. Z hlediska státu je důležité, aby se zaplatily základní univerzální služby po celé republice. Samosprávy ale potřebují příjem nad rámec nákladů na základní povinnosti. Pokud by jedinou povinností obce bylo zajistit školu a náklady na školu představovaly 90 % jejích příjmů z RUD, zbývajících 10 % je v jistém ohledu měřítko zbývající autonomie obce.
Tato úvaha je důležitá, protože stanovuje spodní hranici spravedlivého RUD pro různé skupiny obcí. Efektivně totiž nelze říct, že každá obec má stejné povinnosti. Malá obec, která nezřizuje školu ani obecní policii a využívá služeb sousedů, může mít jen minimální náklady na tyto základní služby. Místní centrum, které slouží širokému okolí, může být pověřeno zajišťováním velkého množství služeb. Řekněme, že malá obec má příjem z RUD na obyvatele jen 10 000 Kč, ale její náklady na základní služby jí stojí pouze 2 000 Kč na obyvatele. Velká obec může mít na obyvatele 25 000 Kč, ale základní služby pro místní i sousedy ji stojí 21 000 Kč. Malé obci tak zbývá na vlastní projekty 8 000 Kč, zatímco velké jen 4 000. Velká obec má, oproti té menší, poloviční volné prostředky, i přes svůj vyšší příjem z RUD.
Paradoxně platí, že chceme-li zajistit autonomní fungování obcí, musíme nejdříve přesně vymezit, jaké povinnosti a v jaké konkrétní podobě od všech obcí vyžadujeme. Teprve potom můžeme nastavit RUD tak, aby i po jejich zajištění nechávalo obcím prostor na vlastní fungování. Vyčíslení takových služeb a nákladů na ně je výzva pro veřejnou diskuzi a další analýzy.
Poměřování autonomie v příjmech a výdajích je dobrý nástroj, jak návrhy RUD posoudit s odstupem. Současné RUD funguje jako dva odlišné systémy: čtyřem největším městům a nejmenším obcím dává velkou volnost, ostatní obce nutí hospodařit s napjatým rozpočtem. Návrh pro obce vyrovnává podmínky mezi obcemi, jak narovnáním výdajové potřeby, tak podporou meziobecní spolupráce, která umožňuje realizaci nových služeb a investic. O něco zvyšuje i příjmovou autonomii, protože obce mají větší prostor uplatňovat daň z nemovitosti adekvátně k místním podmínkám. Varianta PAQ příjmovou autonomii ještě posouvá větším podílem daně z nemovitosti a financováním společenství podle ekonomického rozvoje, ale za cenu snížení prostředků z RUD. Varianta stát jde ještě dál v obou ohledech. Protože ale nepodporuje meziobecní spolupráci, autonomii ve výdajích naopak omezuje.
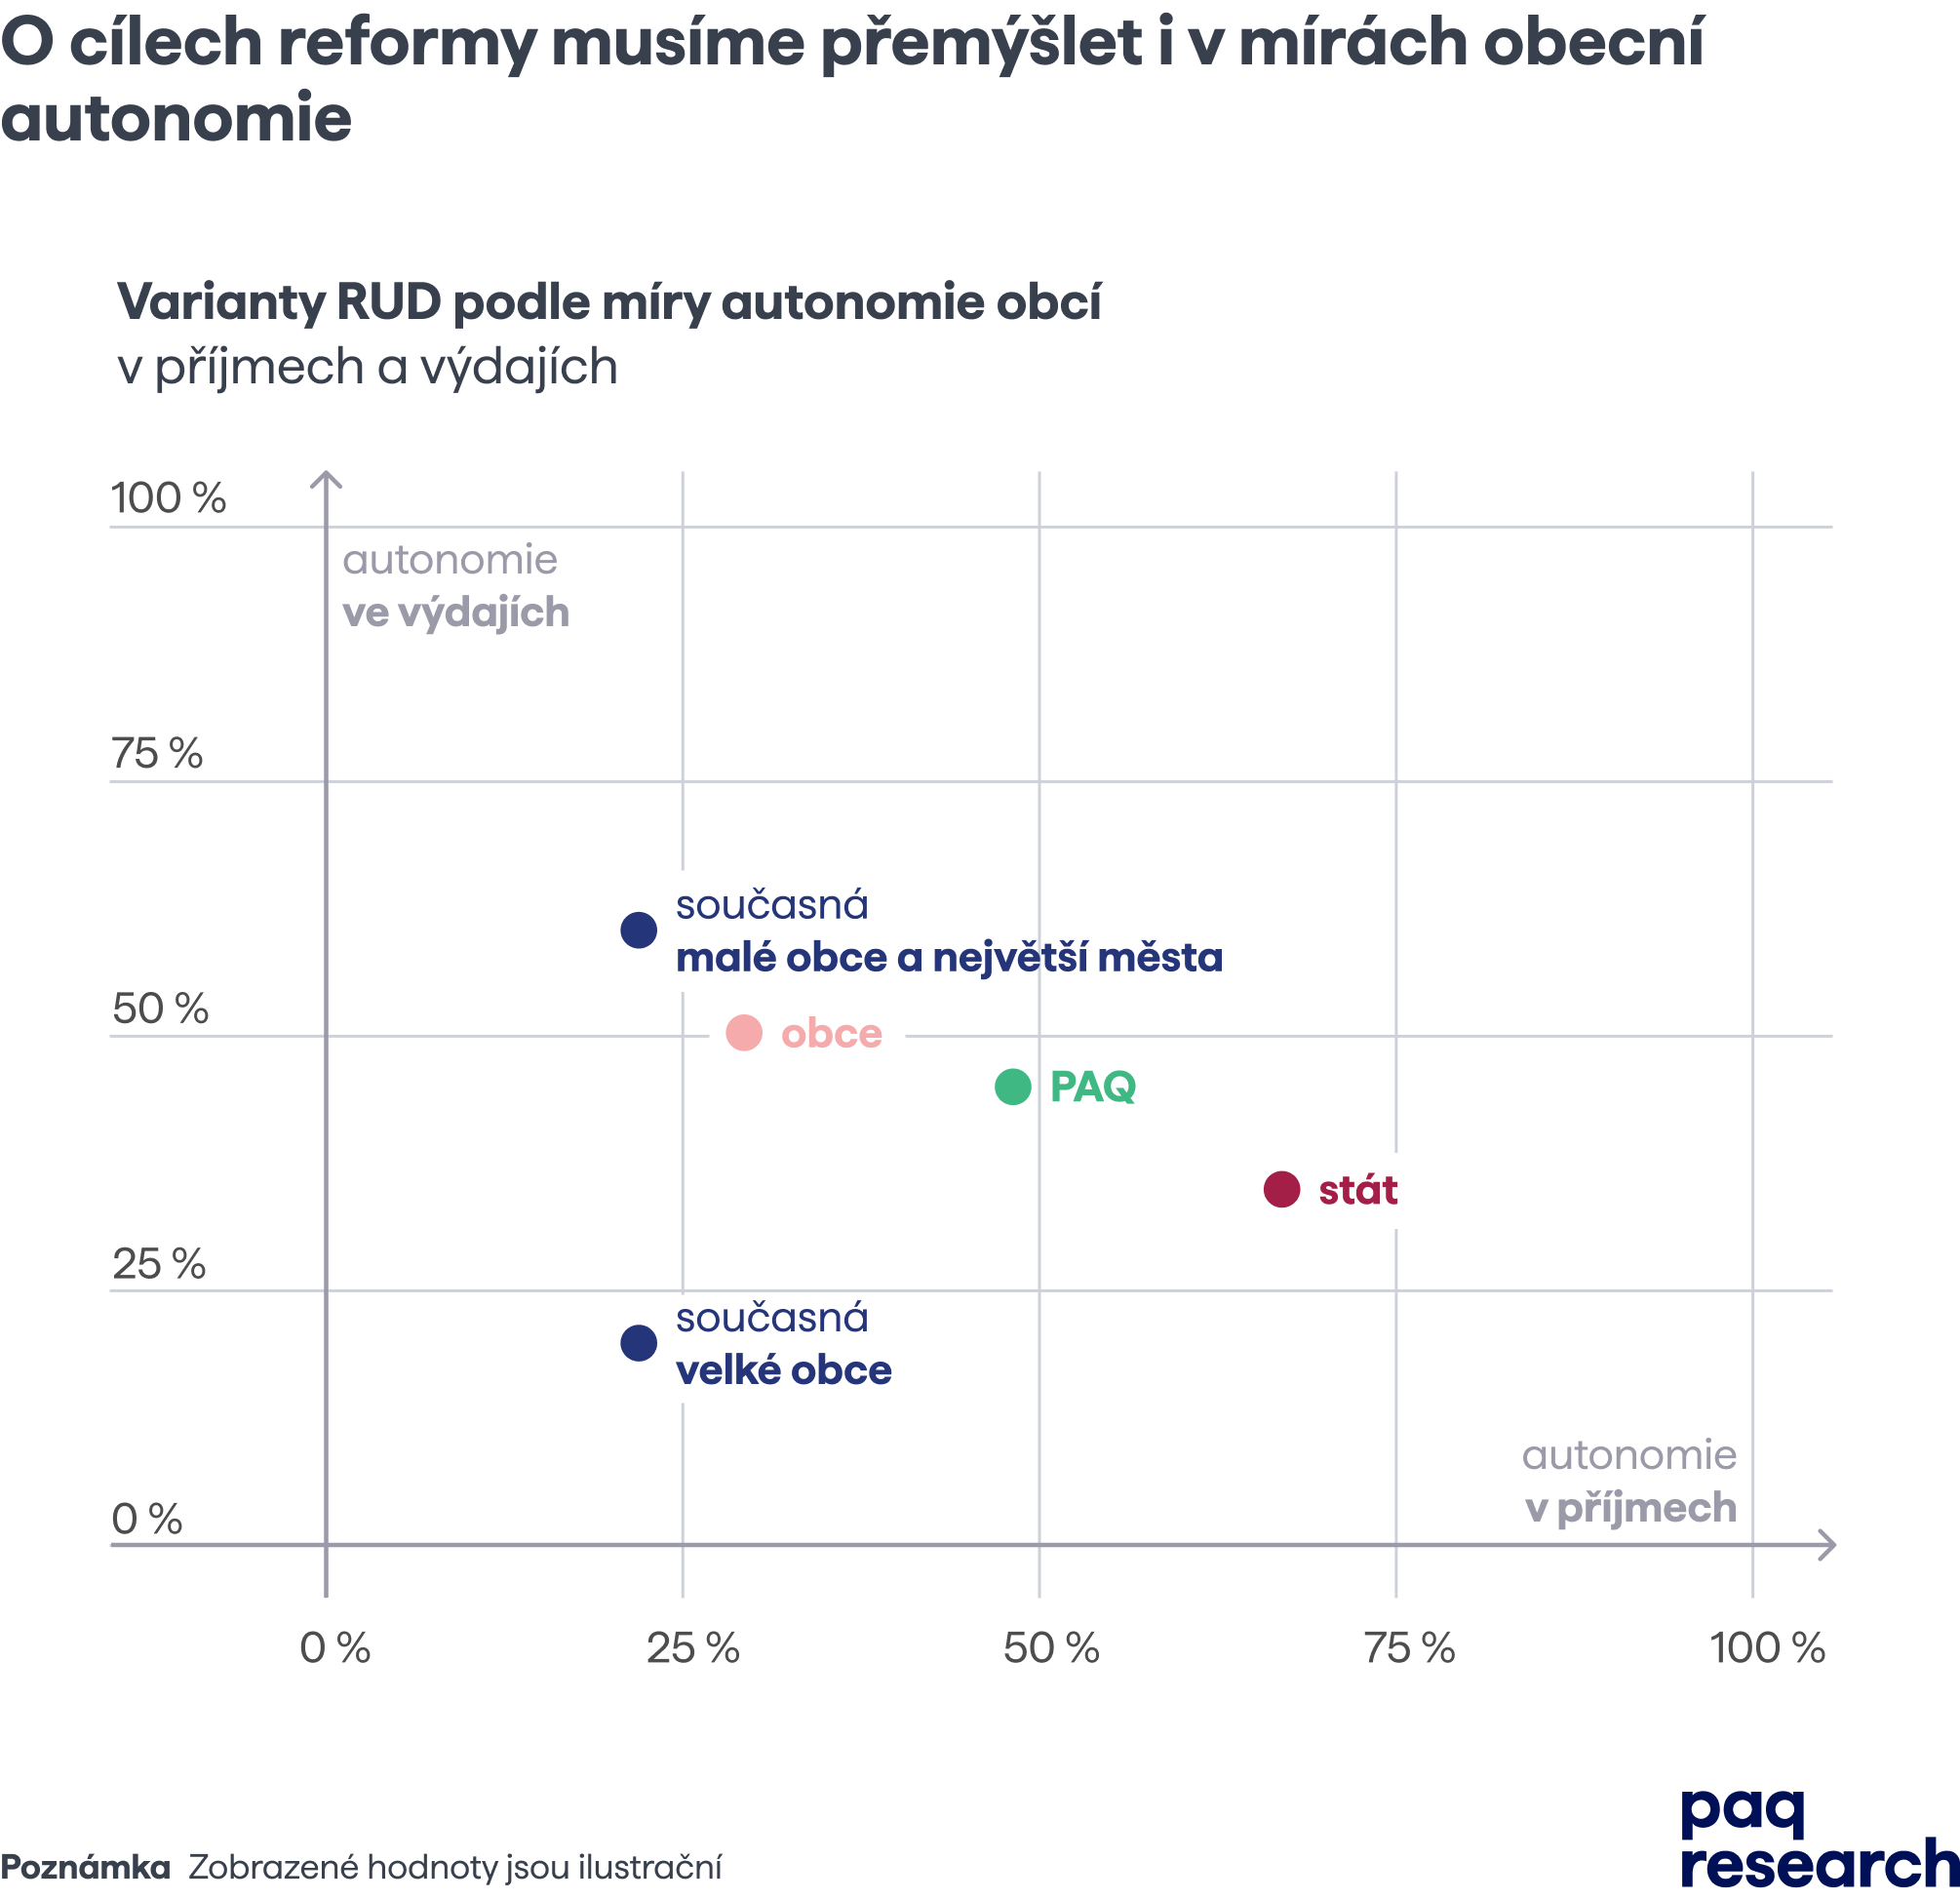
Přibližná ilustrace v grafu výše naznačuje směry, kterými se reforma RUD může ubírat. Nejde jen o technické nastavení parametrů, ale o směr, kterým se mají naše samosprávy a s nimi i republika ubírat. Stejně intenzivně jako o vahách velikostního koeficientu je proto potřeba diskutovat i o dalších variantách.
Závěr
Na potřebě reformy RUD panuje vzácná shoda napříč politickým spektrem i odbornými institucemi. Vládní koalice ji zahrnula do své hospodářské strategie, z opozice ji mělo ve volebním programu hnutí STAN. Reformu prosazují i samotné samosprávy skrz SMO ČR. Z odborného světa ji mezi klíčová prorůstová opatření zařadil NERV, doporučují ji OECD i Evropská komise.
Shoda na tom, že systém nefunguje, ale neznamená shodu na tom, jak přesně ho změnit. Reforma RUD je politicky obtížná ne proto, že by bylo nejasné, co dělat, ale proto, že každá změna vytváří poražené. Praha přijde o část příjmů. Malé obce bez spolupráce ztratí územní složku. Pasivní samosprávy přijdou o to, co dostávaly bez jakékoliv snahy.
Odvaha k reformě spočívá v pojmenování těchto poražených – a v argumentu, že jejich ztráty jsou spravedlivé a zvládnutelné. Praha má rezervy přes 180 miliard. Malé obce mají cestu ven přes SO. A pasivita není žádný přirozený stav, který by bylo třeba chránit.
Jak ukazujeme, reforma je možná a zaplatí se sama. Co zbývá, je vůle to udělat.
Ideální varianta v budoucnu
- Výhledově je možné uvažovat i o zohlednění životních podmínek seniorů, jako například počtu jednočlenných domácností starších lidí, nebo osob s nestandardně nízkými důchody.
- Provizorně pracujeme s počtem žáků se znevýhodněním (SVP KŽV). Protože to není ideální ukazatel, je dobré hledat alternativy, například propojit data ministerstva školství a MPSV a zjistit, kolik žáků v hmotné nouzi chodí do které školy.
- Lepší alternativou k jednotlivým ukazatelům je pracovat s kompozitními ukazateli po vzoru italského, nizozemského nebo švédského modelu. Sofistikované zahraniční systémy dokáží pracovat se statistickými modely zahrnujícími desítky proměnných a Česko by se k tomu jednou mohlo dopracovat. Takový přístup by umožnil přesnější a spravedlivější zachycení výdajových potřeb, ale vyžaduje datovou přípravu a metodologickou kapacitu, která v současnosti není plně dostupná. Modelování kompozitního ukazatele proto navrhujeme jako střednědobý cíl reformy, nikoli jako podmínku jejího prvního kroku.
- Jasnější vymezení povinností samospráv usnadní výpočet nákladů na ně i nastavení odpovídajícího financování.