Daňový ráj Evropy. Kapitál a majetek na rozdíl od práce takřka nedaníme
Studie analyzuje kapitálové a majetkové daně napříč 32 zeměmi. Srovnejte si je na interaktivní mapě.
Shrnutí
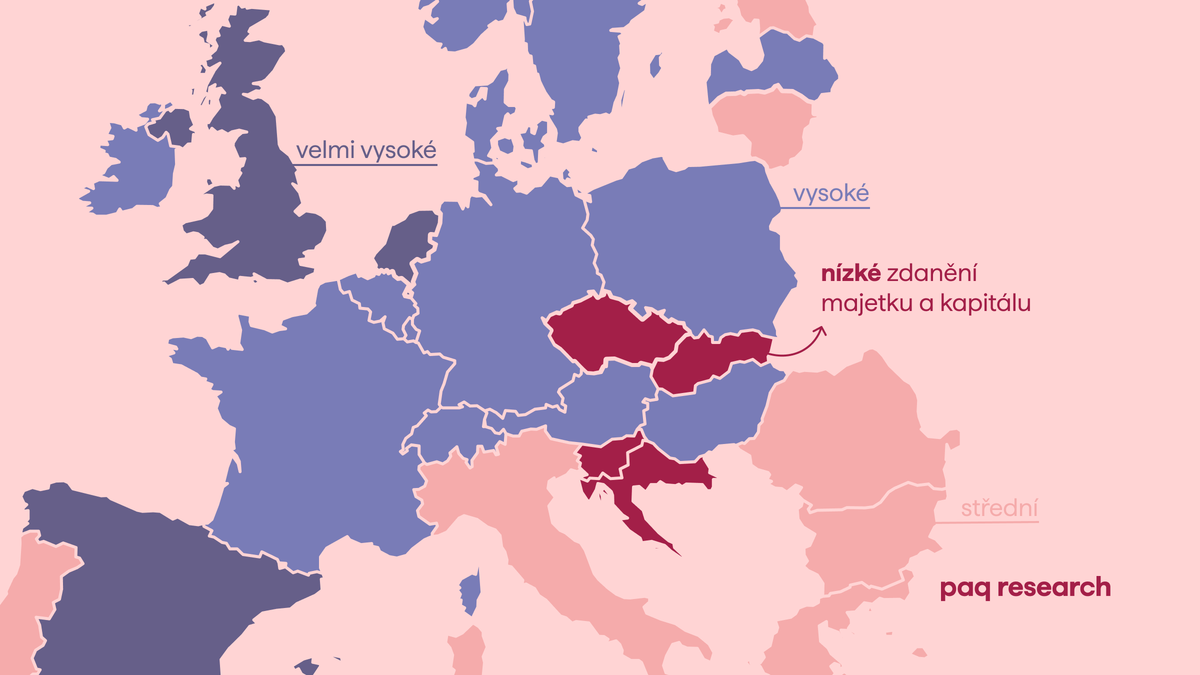
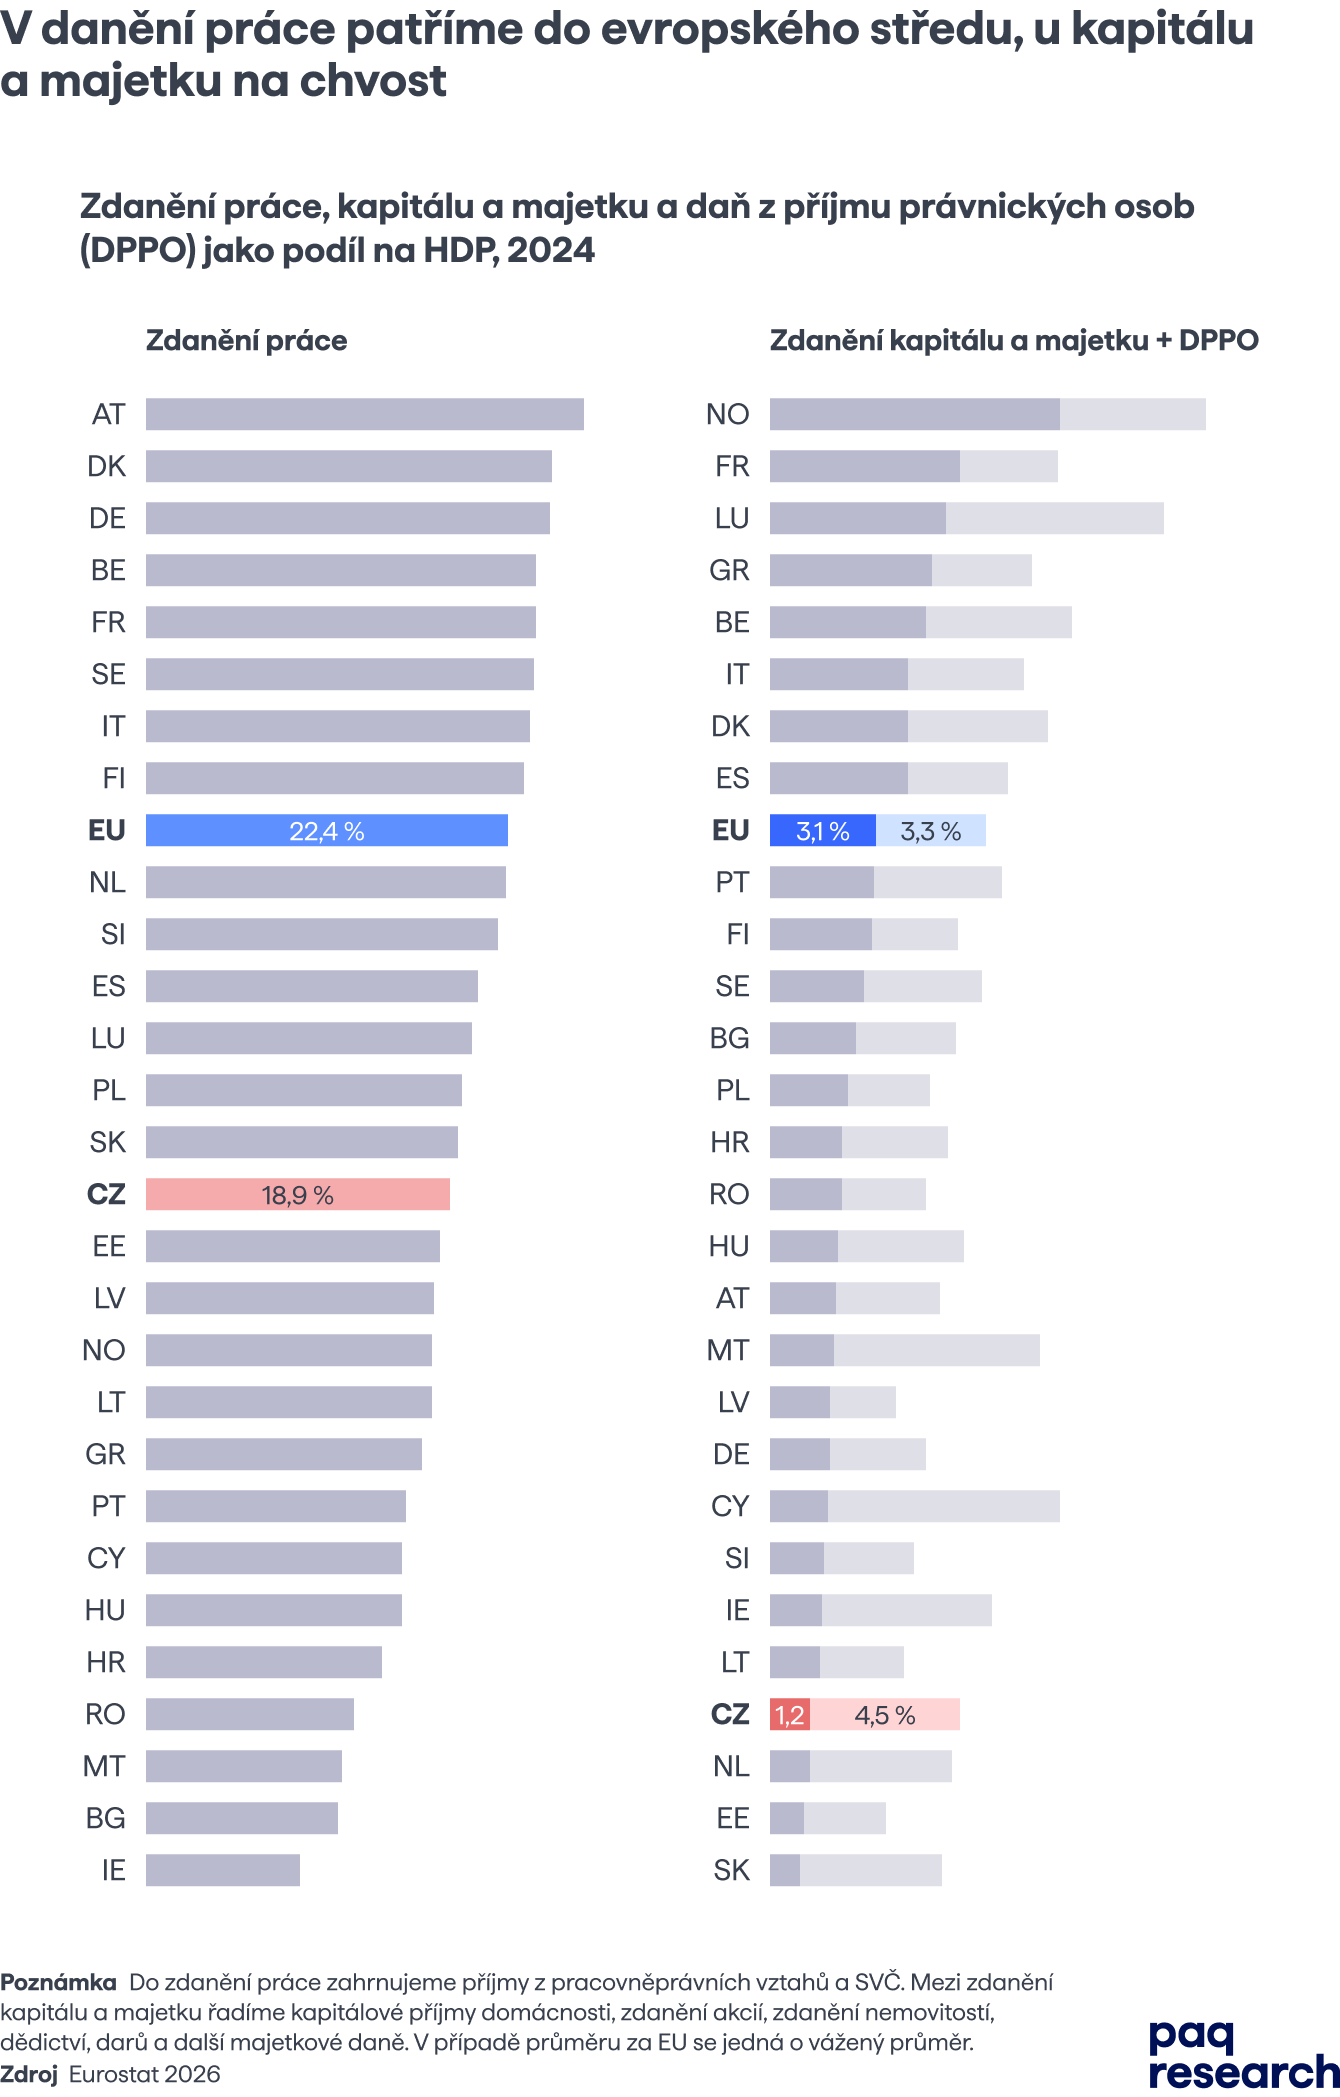
- Česká republika se ve výši výběru daní z kapitálových příjmů a majetku řadí na chvost evropských zemí, ukazuje naše mezinárodní srovnání. Zatímco v EU se na zdanění kapitálových příjmů a majetku v roce 2024 průměrně vybíralo okolo 3,1 % HDP, Česko vybíralo pouze 1,2 % HDP. Rozdíl by dnes tvořil v přepočtu na velikost ekonomiky 171 mld. Kč. Méně než Česko vybírá pouze Nizozemsko, Slovensko a Estonsko.
- Jedním z důvodů nízkého výběru v Česku jsou plošné výjimky ve zdanění kapitálových zisků. Systém zdanění držení majetku – až na nízké zdanění nemovitostí – pak zcela chybí. V mezinárodním srovnání tak Česko vychází ještě vstřícněji než celá řada zemí, které jsou známé výhodným zdaněním kapitálu a majetku.
- Úlevy slouží hlavně nejbohatším, kteří drží většinu majetku, na nějž by se tyto daně vztahovaly. Desetina nejbohatších Čechů vlastní podle různých odhadů 59 až 69 % veškerého majetku, nejbohatší procento vlastní 26 až 38 %.
- Ušlé příjmy stát kompenzuje v jiných daních, zejména zatížením zaměstnanců a firem (DPPO), což poškozuje trh práce a ekonomický růst. Výjimky v kapitálových daních slouží i k daňovým optimalizacím a podvodům. Celkově Česko vybírá na daních méně než podobné země, což vede k rozpočtovým schodkům.
- Příliš vysoké zdanění kapitálu může mít i negativní dopady – odrazovat střední třídu od investování, snížit dostupnost kapitálu pro české firmy či motivovat část bohatých k odchodu do zahraničí.
- České zdanění kapitálových zisků je výjimečné výhodnými časovými testy (podle typu investice 3–10 let), které umožňují typickým držitelům aktiv vyhnout se zdanění. Česko také patří mezi minimum zemí, které mají plošné výjimky ze zdanění prodeje i převodu investičních nemovitostí.
- Ve studii a na interaktivní mapě ukazujeme podobu kapitálových a majetkových daní ve 32 zemích. Věnuje se zdanění dividend, úroků, prodejů a převodů akcií a nekotovaných podílů (typicky menších firem), držení a prodeji investičních nemovitostí a dalším majetkovým daním, jako jsou dědická daň či exit tax.
- Studie je prvním podkladem pro návrh reformy, která by rozložila daňové zatížení rovnoměrněji napříč společností a různými typy příjmů a posílila výběr daní, aniž by ohrozila investice střední třídy, zakládání firem či vedla k odchodům do zahraničí.
Úvod
Majetek a kapitálové příjmy se daní prakticky ve všech rozvinutých zemích. Cílem této studie je zmapovat formy zdanění v zemích EU a dalších geograficky a ekonomicky blízkých zemích, popsat specifika České republiky a položit tím základ pro diskusi o tom, zda a jak lze příjmy z těchto daní posílit bez negativních ekonomických dopadů. V následujících měsících připravíme i návrh reformy zdanění kapitálu a majetku, který představíme v samostatné studii.
Zabýváme se zdaněním kapitálových příjmů, zisků a majetku v rozsahu znázorněném v následujícím přehledu:
Finanční aktiva
- Zisk z prodeje akcií
- Dividendy
- Zisk z prodeje nekotovaného firemního podílu
- Převod firemního podílu
Nemovitosti
- Zisk z prodeje investičního bytu
- Převod nemovitosti
- Odpočet odpisů a výdajů z nájmů
- Držení nemovitosti (daň z tržní hodnoty)
Dědictví a bohatství
- Dědictví
- Bohatství
- Exit tax
Majetkové a kapitálové daně analyzujeme zejména z perspektivy typu aktiva, jak jsme to znázornili v tabulce.[[1]] Jednotlivé daně by bylo možné analyzovat podle toho, ve kterém okamžiku dochází ke zdanění – zda k němu dochází v okamžiku výnosu (např. dividendy), převodu (např. prodej akcií), anebo se daní samotné držení majetku. Tato logika je z hlediska analýzy sekundární, ale používáme ji při popisu systémů v jednotlivých zemích. Přístupy ke zdanění majetku a kapitálových příjmů se ale liší. Zatímco některé země, jejichž systémy popisujeme podrobně níže, daní výnosy a zisky z kapitálu a nedaní tolik držení majetku (např. Velká Británie), jiné země těží zejména z majetkových daní (Švýcarsko). Další země tyto přístupy kombinují (Norsko).
[[1]]: V této studii se nezabýváme daní z příjmu právnických osob (DPPO), která také zdaňuje kapitál. Naším cílem je zaměřit se v této studii na zdanění fyzických osob. Podrobnější analýzy k tématu DPPO publikovalo Centrum veřejných financí. My jsme v minulosti publikovali studii k tématu zdanění nemovitostí, která je také jednou z majetkových daní.
Jak se daní v Česku a zahraničí – mapa
Zdanění finančních aktiv
Kapitálové příjmy, jako jsou dividendy, podléhají dani ve všech sledovaných zemích. Liší se však maximální sazba. Česko (typicky 15% srážková daň) se řadí mezi čtvrtinu zemí s nejnižší sazbou, zatímco například v Irsku může mezní sazba v některých případech přesáhnout i 50 % kvůli povinnosti z příjmu odvést pojistné.[[2]] I tak jde v Česku o jednu z mála kapitálových daní s výraznějším daňovým výnosem. V roce 2024 se podle výpočtu vycházejícího ze Statistiky národních účtů (viz Účet rozdělení prvotních důchodů) vybralo na zdanění dividend přibližně 12,6 mld. Kč.[[3]] Relativně vysoký je v Česku také výběr daně z úroku (27,1 mld. Kč v roce 2024).
[[2]]: Zdroje k této i dalším částem rešerše jsou s ohledem na množství a rozsah obsaženy v příloze.
[[3]]: Dividendy vyplacené domácnostem činily 76,4 mld. Kč. Při aplikaci 15% srážkové daně a přičtení 1,1 mld. Kč ze zahraničních dividend (na základě vzorku daňových přiznání poskytnutých GFŘ, přílohy 3) je celková zaplacená daň 12,6 mld. Kč. Zdanění dividend je možné se vyhnout skrze osobní holdingy. Výplata dividend do osobního holdingu za určitých podmínek nepodléhá zdanění nejen v ČR, ani v některých dalších zemích. Tímto způsobem se lidé mohou dočasně vyhnout zdanění realizovaného zisku. Podle studie Ring, Seim & Zucman (2026) se tímto způsobem převádí v Norsku a Švédsku až 50 % hodnoty dividend.
V případě příjmů z prodeje veřejně obchodovaných akcií se Česko od zahraničí liší tím, že kapitálové zisky se fakticky nedaní: po třech letech držení jsou od daně osvobozeny. Podobné formy časových testů existují v pouhé třetině sledovaných zemí.
I tyto země však z většiny daní alespoň příjmy z prodeje větších, veřejně neobchodovatelných firemních podílů, například vlastního s. r. o. Výjimku mají kromě Česka už jen čtyři země: Švýcarsko, které má však místo toho obecnou majetkovou daň (daň z držení majetku), Slovinsko, kde je prodej plně osvobozen až po 15 letech, Chorvatsko a Kypr. Ostatní země, včetně velkých ekonomik, zisky z prodeje firmy daní – například Německo sazbou až 26,4 %, Francie 35,4 % či Spojené státy až 23,8 %.
Některé státy však uplatňují cílené úlevy na podporu podnikání: Irsko daní zisky do celoživotního limitu 1,5 milionu eur sazbou jen 10 %,[[4]] Spojené království sazbou 18 % do celoživotního limitu jednoho milionu liber a Belgie osvobozuje první milion eur a nad tuto hranici daní progresivně. Česko tak patří k menšině zemí, kde je prodej firmy po třech (v případě kotovaných podílů) či pěti (v případě nekotovaných podílů) letech držení osvobozen zcela a bez jakéhokoli stropu.
[[4]]: Celoživotní limit se týká i veřejně obchodovatelných akcií, ale podmínky splní jen velcí investoři.
Relativně málo sledovaných zemí (asi jedna třetina) daní převod či nabytí firemního podílu. Příkladem je Polsko, kde se nabytí firemního podílu zdaňuje 1 % z celé kupní ceny, tedy nikoliv pouze ze zisku.
Zdanění nemovitostí
Kapitálový zisk z prodeje investičních nemovitostí[[5]] daní zhruba polovina ze sledovaných zemí. Zbytek zemí osvobozuje tyto prodeje až po určité době držení, například na Slovensku po pěti letech, v Česku a Německu po deseti a ve Francii až po třiceti. Takové opatření může omezit krátkodobé spekulace s nemovitostmi.
[[5]]: Tj. nemovitostí, které nejsou určené k vlastnímu bydlení. V Česku jsou nemovitosti, ve kterých prodávající prokazatelně bydlel, osvobozeny od zdanění již po dvou letech obývání nemovitosti. Pro ostatní nemovitosti určené k bydlení platí cenový test deseti, respektive pěti let (kvůli změně zákona) podle data nákupu.
Většina zemí – i ty, které nedaní zisk z prodeje investiční nemovitosti – daní převod či nabytí nemovitosti. Česko však zrušilo daň z převodu nemovitosti v roce 2020. Tím, že nedaní ani zisk z prodeje, ani převod nemovitosti, je Česko relativně výjimečné – ani jednu daň neuplatňují už jen Slovensko a Litva.
Nemovitosti se českým investorům relativně vyplatí i kvůli možnosti snížit si daň z pronájmu uplatněním odpisů budovy.[[6]] Odpočet umožňuje necelá polovina států. Česko je však výjimečné tím, že jako jediné umožňuje kombinací odpisů a dalších výdajů z pronajímání nemovitosti (hypotéky, provoz auta) vytvořit daňovou ztrátu v pronájmu. Využít ji lze bez jakéhokoliv omezení ke snížení daní z jiných, často nesouvisejících podnikatelských či investičních aktivit. Všechny ostatní země, které umožňují odepisovat hodnotu budov z pronájmu, mají tyto odpisy nějakým způsobem omezené.
[[6]]: Z nájemného se v roce 2024 vybralo přibližně 8 miliard Kč.
V mezinárodním srovnání máme nízké i zdanění samotného držení nemovitostí. Česko na dani z nemovitých věcí vybírá 0,3 % HDP (v roce 2024), což jej řadí do čtvrtiny zemí s nejnižším výběrem (průměr je 0,8 %). Daň navíc nezohledňuje hodnotu nemovitostí ani pozemků. Nereflektuje proto nárůst hodnoty majetku, který často vzniká díky veřejným investicím. Daň má současně degresivní povahu: vzhledem ke svým příjmům a majetku nejvíce platí vlastníci méně hodnotných nemovitostí. Navíc nemotivuje k efektivnímu využívání pozemků a nemovitostí v místech s omezenou nabídkou bydlení.
Zdanění dědictví a bohatství
Česko patří mezi menšinu zemí bez dědické daně. Zrušilo ji v roce 2014. Z dalších srovnávaných zemí ji uplatňuje 21 z 31, z toho dvanáct s výběrem nad 0,1 % HDP (včetně Francie, Německa, Spojeného království a USA). Tyto země svou dědickou daň většinou konstruují tak, aby dopadala spíše na velká dědictví než na běžné rodiny – například prostřednictvím nezdanitelného základu nebo nižších sazeb pro dědice v přímé linii. Darovací daň je důležitým doplňkem dědické daně, protože omezuje její obcházení darováním majetku. Společným rysem zemí, které tyto daně uplatňují, je právě propojení zdanění darů a dědictví.
Česko nemá ani obecnou majetkovou daň či daň z bohatství, která se uplatňuje na celkovou hodnotu majetku. Daň fakticky dopadá i na nerealizované zisky, tedy odkládanou realizaci zisků, které typicky zůstávají v osobních holdinzích. Nejbohatší domácnosti mohou touto cestou vykazovat nízký zdanitelný příjem i při rychle rostoucím jmění. V našem vzorku uplatňují majetkovou daň čtyři země – Norsko, Španělsko, Švýcarsko a v jisté formě Nizozemsko. Zavést se ji chystají v Maďarsku. Tyto daně se nastavením velmi liší.
- Norsko vybírá 1 % z čistého majetku přesahujícího 1,9 milionu norských korun (v přepočtu asi 4,4 mil. Kč) v případě jednotlivců.
- Švýcarsko uplatňuje kantonální daň z majetku, jejíž sazby se mezi kantony výrazně liší. Daň má zčásti ještě širší základnu poplatníků než norská – osvobozeny jsou jen velmi malé majetky.
- Španělsko zavedlo daň z majetku nad 700 tisíc eur (cca 17 milionů Kč) s progresivní sazbou 0,2 až 3,5 %.[[7]]
- Maďarsko plánuje užší zaměření daně (nad cca 70 milionů Kč), a to se sazbou 1–1,5 %.
- Částečně je daň zavedena i v Nizozemsku skrze tzv. box 3, který daní některé typy aktiv fiktivní sazbou. Ze zdanění fiktivní sazbou se dá vyvázat, pokud poplatník doloží skutečný výnos a zdaní ten. Z toho důvodu považujeme tzv. box 3 za kombinaci zdanění majetku a kapitálových příjmů.
[[7]]: Tato sazba je upravována jednotlivými autonomními společenstvími. Například v Madridu je na tuto daň sleva ve výši 100 %, takže je fakticky vynulována.
Kvůli odlišnosti majetkových daní a výjimek, které jsou v nich uplatněny, se výběr v různých daňových systémech výrazně liší. Majetková daň se pohybovala v roce 2022 od 0,2 % HDP ve Španělsku (ekvivalent 18 mld. Kč v Česku), po cca 0,7 % HDP v Norsku (ekvivalent 63 mld. Kč) v roce 2024, až po 1,2 % ve Švýcarsku (ekvivalent 108 mld. Kč) v roce 2022. Ve Švýcarsku nicméně nahrazuje jiné daně.
Všechny tyto aplikované daně platí pro větší množství lidí než miliardářské daně navrhované např. Gabrielem Zucmanem.
Zahraniční přístupy
Následující zahraniční příklady představují celkové koncepce zdanění majetku a kapitálu, které mohou být inspirativní či často bývají předmětem odborné diskuse.
Spojené království
Kapitálové zisky z akcií, podílů, kryptoměn i investičních bytů se daní jednotně 24% sazbou, bez ohledu na dobu držení. Systém však má několik omezených výjimek, které mají za cíl podpořit spoření běžných domácností a dostupnost kapitálu pro malé firmy:
- Od daně jsou osvobozeny první 3 000 liber zisku ročně.
- Osvobozeny jsou také jakékoliv příjmy a zisky v rámci tzv. Individual Savings Account (obdoba našeho dlouhodobého investičního produktu), který je však limitovaný maximální roční hodnotou vkladu.
- Podnikatelé mohou využít sníženou sazbu při prodeji firmy (tzv. Business Asset Disposal Relief) – 18 % do celoživotního limitu jednoho milionu liber.
- Dále jsou nezdaněny prodeje podílů ve start-upech andělských investorů, [[8]] jejichž investice se kvalifikuje v rámci tzv. Enterprise Investment Scheme. [[9]]
- Všichni investoři navíc mohou využít odpočet ztrát z minulých let (tzv. loss carryforward) a uplatnění zisku z minulého roku vůči současným ztrátám (loss carryback). Podle ekonomů jde o velmi efektivní nástroj motivace k rizikovějším investicím do inovací.
[[8]]: Investor, který investuje zejména do start-upů v počátečních fázích vývoje. Jedná se o rizikovou formu investování, která zpravidla nezahrnuje jen finanční kapitál, ale i know-how, získání vlastnického podílu a někdy i aktivní zapojení do řízení firmy.
[[9]]: Jedná se o investiční iniciativu, do níž se mohou zapojit jak investoři, tak firmy a mohou tak získat při uskutečnění investice daňové výhody. Podobné schéma je navrhované i v Česku v rámci nového startupového zákona.
Vedle toho Velká Británie vybírá 0,5% kolkovou daň z převodu podílů ve všech britských firmách, kotovaných i nekotovaných, a progresivní daň z převodu nemovitosti od 0 % do 12 %. Daň z bohatství není ve Velké Británii zavedena vůbec. Místo toho těží ze zdanění nemovitostí, z něhož vybírá 2,8 % HDP, což je nejvíce z celého srovnávaného vzorku. Běžné domácnosti chrání dvěma nástroji: nezdanitelnými pásmy u každé daně a u nemovitostí zvýhodněním prvonabyvatelů (0% sazba do 300 tisíc liber) při nákupu nemovitosti. Daň z převodu nemovitosti, kterou platí kupující, má vedle základní sazby dvě přirážky: (1) pět procentních bodů navíc za každou další a investiční nemovitost a (2) dva procentní body pro nerezidenty. Zahraniční investor, který si v Londýně kupuje druhý byt za dva miliony liber, zaplatí v nejvyšším pásmu mezní sazbu 19 %. V neposlední řadě daní Británie dědictví jednotnou 40% sazbou, ale s relativně vysokými výjimkami (daň se aplikuje na majetek s hodnotou vyšší než 325 tisíc liber, s dodatečnými výjimkami pro primární nemovitosti a farmy).
Nizozemsko
Nizozemský systém rozděluje kapitálové příjmy a zisky do tří „boxů“ dle typu aktiva a s každým zachází jinak:
- V rámci boxu 1 se daní práce a nemovitosti určené k vlastnickému bydlení.
- V rámci boxu 2 se daní významné podíly ve firmách. Ty podléhají při prodeji standardní přímé sazbě ve výši 24,5 až 31 %. Existuje také tzv. exit tax s fiktivním prodejem ke dni odchodu ze země.
- V rámci boxu 3 se daní investice (např. akcie či pronajímané bydlení) a další drobný majetek. Tato aktiva Nizozemsko nedaní dle realizovaného příjmu či zisku, ale místo toho každoročně zdaňuje 36 % z takzvaného fiktivního výnosu, tedy z předpokládaného zhodnocení celého portfolia. Daň se tak platí stejně, ať už došlo k prodeji nebo ne. Výnos je zdaněn pouze nad úrovní nezdanitelného základu, který činí 59 357 eur v celkových čistých aktivech na osobu. Tento systém je však v procesu rozpadu – nizozemský Nejvyšší soud opakovaně rozhodl, že zdanění fiktivního výnosu odporuje ochraně majetku podle Evropské úmluvy o ochraně lidských práv tam, kde skutečný výnos poplatníka byl nižší než ten předpokládaný. Od roku 2025 proto lze v přiznání doložit skutečný výnos a zdanit ten nižší, a od roku 2028 má systém přejít na zdanění skutečných výnosů včetně nerealizovaných zisků.
Nemovitosti podléhají průběžné dani z nemovitosti, která vychází z hodnoty nemovitosti každoročně stanovené obcí různými metodami. Výběr této daně dosahuje 0,6 % HDP. Navíc existuje daň z převodu nemovitosti, jejíž sazba činí 0 % pro prvonabyvatele do 35 let, 2 % pro vlastnické bydlení a 8 % pro investiční a druhé nemovitosti. Dědictví podléhá 10–40% dani s pouze relativně nízkým osvobozením (cca 26 230 eur) pro majetek nabytý dětmi.
Švýcarsko
Švýcarsko je příklad logiky opačné Velké Británii – nedaní příjmový tok, ale držení majetku. Kapitálový zisk soukromého investora se nedaní vůbec, pokud dotyčný není považován za profesionálního obchodníka. Švýcarské kantony a obce však vybírají každoroční daň z čistého majetku, do jejíhož základu se počítá veškeré jmění po odečtení dluhů (včetně hypoték). Nezdanitelné minimum činí 70 až 200 tisíc franků (přibližně 1,9–5,3 mil. Kč) podle kantonu. Švýcarsko touto daní vybírá 1,2 % svého HDP.
Kromě toho Švýcarsko vybírá daň z převodu cenných papírů ve výši 0,15 až 0,3 %, kantonální daň z převodu nemovitosti ve výši 0,1 až 3,3 % a dědickou daň. Logika je taková, že pokud stát každý rok zdaňuje hodnotu majetku, není důvod danit ještě jeho nárůst (tj. zisk) při prodeji, jinak by tutéž hodnotu zdanil dvakrát. Nízký výběr daně z nemovitosti (0,2 % HDP) je tím pádem klamný ukazatel, protože nemovitosti jsou zdaněné jinými nástroji – přes majetkovou daň. Jediná významná výjimka z neexistujícího zdanění kapitálových zisků je zdanění nemovitostí. Kantonální daň, která kombinuje zdanění hodnoty při převodu se zdaněním zisku z prodeje investiční nemovitosti, má sazbu progresivní podle výše zisku a degresivní podle doby držení. U rychlého překupu může efektivní sazba dosáhnout i více než 50 % ze zisku, zatímco po letech držení klesá k jednotkám procent a při reinvestici do vlastnického bydlení do dvou let se odkládá úplně. Švýcarsko tedy nedaní zhodnocení majetku obecně, ale silně se zaměřuje na zdanění spekulací s bydlením.
Norsko
Norsko daní kapitál plošně a zároveň uplatňuje daň z čistého majetku, takže kombinuje obě logiky, které u Velké Británie a Švýcarska stojí proti sobě. Základní sazba kapitálových příjmů je 22 %, u dividend a zisků z akcií a podílů se ale daňový základ nejprve vynásobí koeficientem 1,72, takže efektivní sazba činí 37,84 %. Tímto způsobem se celkové zdanění dividend (tj. DPPO a daň z dividendy) přiblíží zdanění práce. Tento mechanismus chrání běžného investora odpočtem bezrizikového výnosu namísto osvobozených pásem. Od zdanitelného výnosu se každoročně odečte pořizovací hodnota podílu vynásobená sazbou, kterou stanoví daňová správa podle průměrného výnosu státních pokladničních poukázek za každý rok držení. Zdaňuje se tedy jen výnos nad bezrizikovou sazbou, a pokud je výnos v daném roce nižší, nevyužitá část odpočtu se přenáší do dalších let a dá se uplatnit i proti budoucímu zisku z prodeje. Tento systém osvobození běžného výnosu doporučují ekonomové (např. Mirrlees Review), protože nejméně ovlivňuje motivaci k investicím – zdanění totiž podléhají hlavně ekonomické renty. K rizikovým investicím pak v Norsku motivuje možnost odečíst si účetně ztráty v předchozích či následujících letech (loss carryback a loss carryforward). Kromě dalších zvýhodnění zde drobní investoři mohou držet akcie na zvláštním investičním účtu, kde se zisky ani dividendy nedaní, dokud v něm peníze zůstávají, takže lze bez daně prodávat a znovu nakupovat uvnitř samotného účtu. Zdaní se až výběr částky převyšující vložené prostředky a po odečtu bezrizikového výnosu.
Zisk z prodeje investičních nemovitostí daní Norsko sazbou 22 %. Převod nemovitosti je dále zdaněn 2,5% sazbou, kterou platí kupující. Průběžnou daň z nemovitosti vybírají obce, základ vychází z tržní hodnoty, buď z odhadu daňové správy, nebo z vlastního ocenění obce, a celkový výběr činí 0,3 % HDP.
Dědickou daň Norsko zrušilo v roce 2014 a těžiště zdanění majetku přesunulo do roční daně z čistého jmění (tj. po odečtu dluhů včetně hypoték). Ta činí 1 % z majetku nad 1,9 mil. norských korun (NOK) na osobu, u manželských párů nad 3,8 mil. NOK, a 1,1 % nad hranicí 21,5 mil. NOK. Ne všechen majetek je však oceněn stejně: primární bydlení vstupuje do základu jen ve výši čtvrtiny tržní hodnoty do 10 mil. NOK a 70 % nad touto hranicí, akcie a podíly ve výši 80 % hodnoty a druhé a investiční nemovitosti v plné hodnotě. Daň tak dopadá nejslaběji na vlastnické bydlení a nejsilněji na investiční nemovitosti a podnikatelský majetek.
Norsko od 20. března 2024 výrazně zpřísnilo exit tax, aby zamezilo odchodům daňových rezidentů. Exit tax je splatná maximálně do 12 let. Zároveň zmírnilo hranici, při které se zdaňuje do té doby nerealizovaný zisk z akcií a podílů, nově až od hranice 3 mil. NOK (dříve 500 tis. NOK), u darů osobám v zahraničí už od 100 tis. NOK, a to pouze ve výši zhodnocení, které vzniklo v době norského rezidentství. Daň je splatná do dvanácti let a poplatník si volí mezi okamžitou úhradou, bezúročnými splátkami rozloženými na dvanáct let a odkladem s úročením. Pokud se však do dvanácti let vrátí a podíl stále drží, daň i úroky zanikají. Výplata dividend z takového podílu ale spouští poměrnou úhradu dříve. Podle norského ministerstva financí vynese exit tax po plném náběhu (za 12 let) 1,2 mld. NOK ročně. Exit tax však neslouží hlavně k výběru, ale jako doplněk majetkové daně, který omezuje daňové úniky.
Pro českou debatu je norský příklad užitečný ve dvou ohledech. Ukazuje, že plošné zdanění kapitálových zisků bez časových testů se dá skloubit s ochranou běžného investora přes odpočet bezrizikového výnosu, tedy jinou cestou než osvobozovacími pásmy. Zároveň je ale varováním, jak snadno oceňovací pravidla převáží nad sazbami: zatímco investiční nemovitosti vstupují do majetkové daně ve 100 % hodnoty a akcie v 80 %, vlastnické bydlení jen ve 25 % hodnoty do 10 mil. NOK. Domácnosti tak mají silný důvod přelévat úspory do dražšího vlastnického bydlení místo do podnikání a cenných papírů, což je v Norsku dlouhodobě kritizovaný efekt (OECD, 2022). V tomto směru je norský systém přesným opakem českého. U nás je daňově nejvýhodnější pronajímat, protože odpisy budovy mohou dostat výsledek hospodaření do ztráty, která sníží daň i z jiných příjmů. V Norsku je pronájem naopak nejdražší způsob, jak nemovitost držet: budova se neodepisuje, zisk z prodeje se daní bez výjimky a do majetkové daně vstupuje celá hodnota.
Dopady plošných úlev ve zdanění majetku
Současné nastavení zdanění kapitálu a majetku porušuje všechna čtyři kritéria dobrého daňového mixu,[[10]] podle kterých jsme společně s Centrem veřejných financí a IDEA při CERGE designovali náš návrh daňového mixu Chytřejší daně.
[[10]]: Inspirovaná studií Tax by Design (Mirlees et al., 2011).
- adekvátní výběr – vybírá daňový mix dostatečně na to, aby pokryl výdaje státu?
- distribuce – odpovídá rozdělení daňového břemene schopnosti lidí daně zaplatit?
- férovost (systematičnost) – nejsou podobné typy příjmů či transakcí zdaněny výrazně odlišně?
- efektivnost – nepoškozuje daňový mix výkon ekonomiky?
Nejsilnějšími argumenty pro narovnání majetkových daní jsou zejména navýšení daňového výběru, omezení regresivity daňového systému a otázka férovosti a neutrality daní, tedy skutečnost, že některé kapitálové příjmy jsou zdaněny výrazně více než jiné. Případná reforma si naopak musí dát pozor na efektivnost – nepoškodit investice a ekonomický růst.
Nesystémové snižování daňového výběru
Česko vybírá na daních o 135–198 mld. Kč v přepočtu na HDP méně než podobné země. Příjmy státního rozpočtu klesly mezi lety 2019 a 2027 o 2,8 % HDP.[[11]] Problém na straně příjmů je způsoben i velmi nízkým výběrem kapitálových daní. V roce 2024 vybralo Česko na kapitálových daních pouze 96,7 mld. Kč, zatímco země EU ve stejném roce vybraly v přepočtu na velikost naší ekonomiky 249,8 mld. Kč.[[12]] Proto předpokládáme, že lepším zdaněním kapitálových příjmů a majetku lze vybrat nižší desítky miliard korun bez dodatečného zatížení zranitelných domácností.
[[11]]: Výpočet na základě predikce růstu HDP podle Ministerstva financí a návrhu státního rozpočtu na rok 2027.
[[12]]: Výpočet na základě nominálního HDP v roce 2024 podle Ministerstva financí a výběru ze zdanění kapitálu podle Annual Report on Taxation, kterou zpracovává Evropská komise.
Nízký výběr způsobuje hlavně osvobození kapitálových zisků po splnění časových testů a téměř chybějící zdanění držení majetku. Ušlý příjem státního rozpočtu zvýhodňuje lidi s kapitálovými příjmy, aniž by plnil předem definované ekonomické cíle. Možné cíle daňového zvýhodnění by přitom bylo možné plnit i jinak (zaměstnanecké akcie, investiční schéma pro startupy, cílené úlevy pro drobné investory apod.), aniž by docházelo k těmto plošným daňovým zvýhodněním.
Potřebujeme více zdanit kapitál kvůli možnému poklesu podílu práce na HDP?
Dilema, zda více zdanit práci či kapitál, souvisí s budoucností daňového výběru kvůli možnému poklesu podílu práce na HDP. Často se řeší otázka, zda při současném nastavení daňového systému, který hodně daní práci a málo kapitál, můžeme dlouhodobě udržet stabilní daňový výběr. Na pozadí této otázky se skrývá předpoklad, že kvůli rozvoji ekonomiky a nástupu AI bude do budoucna podíl práce jako výrobního faktoru na HDP klesat.
Podle International Labour Organisation (ILO) vzrostl podíl práce na HDP mezi lety 2004 a 2025 o 3,4 p. b. Tato data korespondují s tím, že česká ekonomika je konvergující ekonomikou, což znamená, že dlouhodobě zvyšuje podíl práce na HDP a směřuje v podílu výrobních faktorů směrem k rozvinutým západním ekonomikám. Na toto poukazuje Národní rozpočtová rada (NRR) ve svých zprávách o dlouhodobé udržitelnosti veřejných financí, která jako benchmark používá Rakousko a předpokládá konvergenci o 2,4 % ročně směrem k rakouské ekonomice. Tuto situaci může do budoucna změnit AI, jejíž dopad není v těchto projekcích zachycen. Nicméně podle aktuálních poznatků nelze říct, že by daňový výběr byl ohrožen nárůstem podílu kapitálu na HDP.
Negativní distribuční dopady
Jedním z hlavních argumentů pro vyšší zdanění kapitálu a majetku jsou distribuční dopady. Domácnosti s vyššími příjmy jsou méně závislé na práci a více na příjmech z majetku a kapitálu. Dle dat ČSÚ (ČSÚ, Satelitní účet domácností, 2023) tvoří kapitálové příjmy jako dividendy a úroky 14 % z celkových příjmů[[13]] horní pětiny domácností dle příjmů, zatímco pro všechny ostatní skupiny tvoří 2–4 %. Pokud bychom navíc zahrnuli i kapitálové zisky a příjmy z tržního nájemného, podíl kapitálu na příjmech nejbohatší pětiny domácností by byl ještě vyšší. U procenta osob s nejvyššími příjmy tvoří dle zahraničních výzkumů příjmy z kapitálu – zejména z podnikání – většinu příjmů.[[14]]
[[13]]: Jedná se o prvotní příjmy, tj. před zdaněním a sociálními transfery.
[[14]]: Piketty, Saez & Zucman (2018)
Nižší zdanění majetku a kapitálu tak může vést k regresivitě celého daňového systému, tedy nižší efektivní míře zdanění příjmů vysokopříjmových a majetných než u zbytku populace. Zahraniční výzkumy ukazují, že nejbohatší osoby platí nižší efektivní daňovou sazbu v poměru k příjmům než střední třída (Zucman, 2024). Dle výzkumů citovaných Zucmanem dosahuje míra zdanění miliardářů[[15]] ve Francii, Itálii a Nizozemsku 18–28 % z jejich příjmů, zatímco pro osoby v 50.–90. percentilu příjmové distribuce dosahuje míra zdanění cca 45–60 % po zahrnutí DPPO. Jiné studie navíc ukazují regresivitu napříč nejen příjmovou, ale i majetkovou distribucí (Guzzardi a kol., 2024) – majetní mají velkou část příjmů z kapitálu, který je zdaněn méně než práce. Pro Česko zatím podobné výzkumy neexistují, nicméně lze očekávat, že tento vzorec bude kvůli mezerám ve zdanění majetku a kapitálu podobný.
[[15]]: Osoby s majetkem vyšším než 1 mld. eur.
V Česku je regresivita daňového systému problematická i vzhledem k velké koncentraci bohatství mezi 1 % nejbohatších Čechů. Podle odhadů World Inequality Database (WID) a UBS drží 26,3–37,8 % veškerého bohatství, což je nad průměrem evropských zemí. WID nad rámec toho také ukazuje, že koncentrace bohatství 1 % nejbohatších Čechů se mezi lety 2000 a 2024 zvýšila o cca 5 p. b. Fakt, že velmi vysokopříjmoví a majetní odvádějí na daních nižší procento svých příjmů, jim umožňuje rychleji akumulovat majetek. To ve svém důsledku majetkovou nerovnost prohlubuje.
Nesystematičnost daňového mixu
Argument férovosti (či také systematičnosti) je založen na výrazně odlišném zdanění podobných typů příjmů. Výjimky a zvýhodnění určitých typů příjmů křiví volbu investorů tím, že dělají jeden typ aktiv či výplaty zisku atraktivnější než jiný. Například osvobození kapitálových zisků motivuje investory k investicím spíše do akcií než dluhopisů, protože u akcií pochází větší část výnosu ze zisku při prodeji než z příjmu podléhajícího dani, jako jsou úroky z dluhopisů. Dalším pokřivením v důsledku zvýhodnění kapitálových zisků může být i vyšší zadržování zisku ve firmách (v očekávání budoucího prodeje s daňovým osvobozením), spíše než pravidelná výplata zisku skrz zdaněné dividendy. U obou příkladů se jedná o neefektivní alokaci kapitálu.
Výjimky také mohou motivovat k daňovým optimalizacím a únikům. Například osvobození kapitálových zisků umožňuje obcházení srážkové daně při výplatě zisku pomocí holdingové struktury. V českém kontextu je dobře zdokumentován systém, kdy firma A je po uplynutí časového testu prodána do vlastního holdingu (tedy stejného konečného majitele jako firmy A). Holding obsahuje firmu B generující zisk, z kterého byla firma A koupena. De facto tak dojde k nezdaněné výplatě zisku z firmy B, protože vlastník obdrží kapitálový výnos v podobě nezdaněného zisku za prodej firmy A, spíše než zdaněné dividendy z firmy B.[[16]] Tato optimalizace může být postihována v rámci zneužití práva, avšak existence osvobození zisku vlastníka k optimalizačnímu jednání motivuje.
[[16]]: Jedná se například o případy firem FPPV s. r. o., která nebyla odsouzena za zneužití daňového práva, protože daňová optimalizace byla podle NSS uznána za pouze jeden z důvodů převedení firmy do holdingu. Oproti tomu firmě Formplast Purkert s. r. o.byl v podobném případě potvrzen rozsudek za zneužití daňového práva.
Efektivnost daňového systému
Daně mohou být neefektivní, protože snižují výnos z ekonomické aktivity a tím pokřivují rozhodování pracujících, investorů či firem. Tato pokřivení (distorze) mohou v případě zdanění majetku a kapitálu zahrnovat nižší motivaci podnikatelů zakládat firmy, domácností spořit, investorů realizovat své zisky či bohatých osob setrvat v dané zemi.
Efektivnost jednotlivých typů kapitálových a majetkových daní se liší. Zdanění kapitálu se v ekonomické literatuře považuje za relativně neefektivní, protože snižuje motivace spořit, a tím akumulovat kapitál a podporovat ekonomický růst.[[17]] Na druhé straně spektra je pak zdanění pozemků (Akgun a kol., 2017), které kvůli fixní nabídce půdy nevede k žádným distorzím. Jinak řečeno, vysoké zdanění výnosu z investic může vést domácnosti k nižší míře úspor, zatímco vyšší zatížení pozemků v rámci zdanění nemovitostí k žádnému omezení ekonomické aktivity nevede. Česko tak dostatečně nevyužívá i relativně efektivní zdroje daňových příjmů, jako je zdanění nemovitostí.
[[17]]: Tato ztráta se kumuluje v čase a starší teoretická literatura dochází k závěru, že kapitál je optimální nedanit vůbec. Nedávné empirické studie však ukazují, že dlouhodobé distorze zdanění kapitálu nejsou tak vysoké, jak se původně předpokládalo (Agersnap a Zidar, 2021). Důvodem je, že dřívější studie zkoumaly hlavně krátkodobý efekt zdanění kapitálu, který neuměl odlišit pouhou změnu načasování realizace kapitálového příjmu od reálného snížení ekonomické aktivity.
Problematický je také fakt, že český daňový systém kompenzuje mezery ve zdanění majetku a kapitálu vyššími odvody z práce. I zdanění práce však může být velmi neefektivní (Saez, Slemrod a Gietz, 2012). Demotivuje totiž od práce, zejména skupiny na okraji trhu práce, jako jsou rodiče s malými dětmi či osoby v raném důchodovém věku, které jsou citlivější na výši odměny při rozhodování, zda pracovat. Tyto distorze se dle teoretických modelů kvadraticky zvyšují se zvyšující se sazbou (Harberger, 1964). Optimální daňový systém by tak rozložil daňové břemeno mezi více typů daňových základů s nižšími sazbami, spíše než vysoce zatížil jeden základ (práci) a jiný danil málo (majetek a kapitál).
Současné zdanění kapitálu a majetku v Česku má nedostatky ve všech principech dobrého daňového systému, zejména co se týče adekvátnosti výběru a distribučního dopadu. Reforma kapitálových a majetkových daní tak může přispět ke zlepšení daňového systému.
Možné negativní důsledky
Zdanění kapitálových příjmů a majetku je úzce spojeno s několika riziky – reálnými i domnělými. Mezi ně řadíme zejména:
- změnu motivace drobných investorů (typicky střední třídy),
- nižší dostupnost kapitálu pro rozvoj firem,
- riziko změny daňového rezidentství bohatých Čechů,
- problém likvidity spojený s některými typy nastavení zejména majetkových daní.
Motivace drobných investorů
Jedním z hlavních dilemat je zejména nastavení zdanění majetku a kapitálu takovým způsobem, aby podporovalo investování drobnými investory. Objemově významné investice jsou podle statistiky Finanční situace domácností (FSD) sbírané ČSÚ koncentrovány téměř výhradně do nejbohatší desetiny českých domácností. Nicméně i méně majetné domácnosti investují do různých aktiv i mimo vlastnické nemovitosti, která jsou typicky nejvýznamnější položkou pro většinu českých domácností. Podle našeho výpočtu na základě dat Eurostatu drží Češi oproti eurozóně o 13,8 p. b. více finančních aktiv v běžných a spořicích účtech a o 14,1 p. b. méně ve fondech, akciích a dluhopisech.[[18]] Možným rizikem zdanění kapitálu je posílení motivace držet hotovost na účtech, a tím oslabení ochoty domácností výhodně investovat. Nastavení majetkových a kapitálových daní by mělo obsahovat dobře cílené výjimky, které nahradí současné plošné výjimky a neohrozí investice této skupiny osob. Mezi tyto nástroje může patřit dlouhodobý investiční produkt (DIP), posílení doplňkového penzijního spoření (DPS), nebo zavedení cílených ročních či celoživotních limitů pro spoření. Případné dodatečné zdanění těchto domácností by nezmírnilo regresivitu a navíc by mohlo ještě více zesílit tendenci českých domácností spořit na málo úročených spořicích účtech a termínovaných vkladech.
[[18]]: Na základě posledních harmonizovaných dat z roku 2021.
Nedostupnost kapitálu pro české firmy
Častým argumentem pro osvobození výnosů z kapitálu či majetku obecně je nižší motivace investovat do českých firem a tím omezení dostupnosti kapitálu. Ekonomická literatura tento efekt částečně potvrzuje. Například vyšší zdanění kapitálových zisků vede k nižšímu počtu financovaných startupů (Bock a Watzinger, 2019). Důvodem může být nižší motivace investorů vkládat peníze do rizikového kapitálu místo do jiných aktiv, jako jsou nemovitosti, jejichž výnos lze realizovat prostřednictvím nájmů, nejen kapitálových zisků jako u startupů. Naopak nečekáme, že by zdanění kapitálu mělo významný dopad na dostupnost kapitálu pro velké české firmy s akciemi kotovanými na burze. Důvodem je, že přímé investice českých domácností do kotovaných akcií českých firem tvoří relativně malou část celkové hodnoty těchto firem (dostupná data indikují, že se jedná o podíl menší než 20 %).[[19]] Případný výpadek investic českých domácností do českých akcií by tak významně nesnížil dostupnost kapitálu, protože by jej mohli nahradit jiní investoři, například ze zahraničí. Při diskuzi o dopadu zdanění kapitálu či jiného majetku na dostupnost kapitálu pro české firmy je tedy nutné brát v potaz specifika jednotlivých daní, typů investic a investorů.
[[19]]: Dle dat OECD (2025) tvoří volně obchodovatelné akcie na Prime Marketu Burzy cenných papírů Praha 26 % celkové tržní kapitalizace kotovaných firem, z níž pouze část připadá na český retail.
Odchod do zahraničí
Jedním z potenciálních problémů je odchod nejbohatších Čechů do zahraničí kvůli příliš vysokému zdanění majetku. Odchody kvůli zvýšení daní se staly tématem i v Norsku, kde to nicméně nevedlo k masovému exodu bohatých. Jak ukazuje studie zaměřená na tuto reformu, Norsko kvůli této dani opustilo 100 osob, často z 0,1 % nejbohatších rezidentů. Daň podle ní také nevedla k žádným dalším negativním dopadům, jako jsou nižší investice či vyšší počet vyhlášených bankrotů. I jiné výzkumy z Dánska a Švédska ukazují, že k odchodům skutečně dochází, ale příklad z Norska ukazuje, že nemusí mít významné ekonomické dopady, pokud se možným odchodům předchází zavedením exit tax[[20]] a širší základnou pro zdanění.
[[20]]: V Norsku byla exit tax postupně zpřísňována, tudíž část zkoumaného období nebyla těmito změnami ovlivněna.
Tyto potenciální problémy představují výzvu pro adekvátní design zdanění majetku. Pro každý z nich však existují nástroje, které negativním efektům zdanění kapitálu předcházejí.
Problém likvidity u majetkových daní
Jedním z problémů zdanění aktiv, u kterých se nerealizuje zisk, je nedostatek likvidních prostředků na zaplacení daně. Tento problém je poměrně jednoduše řešitelný rozložením daně na splátky, progresivitou, odložením její splatnosti anebo možností převést část aktiv na stát.
Jakou reformu bychom potřebovali
Česká republika je výjimečná v (ne)danění kapitálu a majetku. Tato výjimečnost nesleduje žádné jasně definované cíle, a nelze ji proto ani vyhodnocovat. Z výše uvedené analýzy kapitálových a majetkových daní vyplývá několik obecnějších zadání pro celkovou reformu. Měla by:
- Omezit celkovou regresivitu. Měla by se proto zaměřit na vysoké kapitálové příjmy, prodej investičních nemovitostí a snížit daňové zvýhodnění nejbohatší části společnosti.
- Posílit efektivnost. Měla by zvýšit či alespoň zachovat motivace zejména střední třídy výnosně spořit a neohrozit dostupnost kapitálu pro české firmy, jako jsou start-upy vyžadující rizikový kapitál. Atraktivnost investic lze také zvyšovat systémy jako např. Employee Stock Ownership Plan (ESOP) a Enterprise Investment Scheme (EIS). ESOP představuje zpravidla daňově zvýhodněné firemní akcie pro zaměstnance, které mohou být atraktivní zejména pro zaměstnance startupů, protože jejich hodnota může rychle růst. EIS je britský systém daňově zvýhodněného investování pro tzv. andělské investory, kteří poskytují počáteční kapitál startupům.
- Omezit výjimky ve zdanění kapitálových zisků, které neplní výše popsané účely dostupnosti kapitálu a podpory investic střední třídy a slouží primárně k daňovým optimalizacím a únikům.
- Zvýšit daňový výběr. Prostředky by měly být vybrány od osob, jejichž daňové zatížení je kvůli výjimkám velmi nízké, a to navzdory vysokým osvobozeným příjmům a velkému majetku. Cílem reformy by měl být takový daňový výběr, který omezí tlak na zvyšování zdanění práce a posílí příjem státního rozpočtu o nižší desítky miliard korun.
Zahraniční příklady ukazují, že kombinace těchto cílů není nemožná. V chystané studii představíme návrh konkrétní daňové reformy v oblasti zdanění kapitálových příjmů a majetku.
Střípky a zajímavosti
Kryptoměny: Česko patří k nejmírnějším v Evropě
Většina zemí zdaňuje zisky z kryptoměn stejně jako ostatní kapitálové příjmy, tedy bez ohledu na dobu držení: Estonsko 22 %, Bulharsko 10 %, Finsko 30 až 34 %, Španělsko progresivně až do 30 % a Spojené království stejnými sazbami jako u akcií. Časový test, po jehož uplynutí je prodej osvobozený, má jen hrstka zemí a Česko má mezi nimi jeden z nejštědřejších: tři roky s limitem do 40 mil. Kč, včetně dodatečného ročního osvobození do 100 tisíc korun. Osvobození prodeje kryptoměn od daně však mají i např. Německo a Portugalsko, které osvobozují po roce držení, Chorvatsko po dvou letech a Lucembursko už po šesti měsících. Na opačném konci stojí Dánsko, které zisky z kryptoměn neřadí mezi kapitálové příjmy, ale mezi osobní, takže se daní progresivní sazbou spolu se mzdou. Zvláštními případy jsou Švýcarsko, kde se zisk nedaní vůbec, zato hodnota kryptoměn vstupuje do kantonální daně z majetku, a Slovinsko, které kryptoměny zatím nedaní a zákon teprve připravuje.
Zdanění nájmů: odpis, který není výdaj
U pronájmu nerozhoduje jen sazba, ale hlavně to, co se smí odečíst. Odpis budovy je účetní náklad bez reálného výdaje, takže pronajímatel může vykázat daňovou ztrátu v roce, kdy mu nájemné chodilo a reálné výdaje měl nízké. Zemí, kde taková ztráta sníží daň i z jiných příjmů, je devět, ale skoro všechny mají pojistku: Francie zakazuje, aby ztrátu vytvořil právě odpis, USA ji stropují 25 tisíci dolary ročně, Španělsko omezuje odpočet úroků a oprav, zatímco Rakousko a Lucembursko neumožňují přenos do dalších let. Bez omezení zůstává jen Česko. Německo umožňuje odpisy ve výši 2 % ročně a nemá paušální výdaje. Na druhém konci jsou Slovensko, Malta a Švédsko, kde výdaje nesmí převýšit nájemné, takže ztráta z pronájmu nemůže vzniknout vůbec. Polsko daní nájmy mírně progresivní srážkovou daní. A úplně mimo tuto logiku stojí Belgie, která nezdaňuje skutečný nájem, ale fiktivní katastrální příjem odvozený z hodnot nemovitostí roku 1975.
Daň z nájmu může být použita i jako incentiva k poskytování delší nájemní smlouvy. V Portugalsku je základní sazba daně z příjmů z nájmu 25 %, ale u smluv na 5 až 10 let klesá o 10 procentních bodů, u smluv na 10 až 20 let o 15 p. b. a u smluv nad 20 let o 20 p. b.
Daně počítané z cen, které nikdo nepamatuje
Daň z nemovitosti má v Evropě dvě podoby. Buď vychází z tržní hodnoty a pravidelně se přeceňuje, jako v Dánsku, Nizozemsku, Irsku nebo Švédsku, nebo stojí na úředním ocenění, které bylo naposledy plošně provedeno před desítkami let. Z takovéto staré hodnoty se daň nepočítá přímo, násobí se valorizačními indexy a sazbami obcí, takže výnos daně drží krok s inflací. Zamrzlé ale zůstávají vzájemné poměry mezi nemovitostmi, takže daň nereflektuje, jak se ceny v jednotlivých lokalitách od té doby rozešly. Rakousko takto vychází z hodnot roku 1973, Belgie z katastrálního příjmu roku 1975, Francie z nájemních hodnot roku 1970, Itálie z katastrálních výnosů konce osmdesátých let a Lucembursko dokonce z oceňovacího zákona z roku 1941. Zde výběr daně klesl na 0,1 % HDP. Velká Británie řadí nemovitosti do pásem podle cen k 1. dubnu 1991 a přecenění provedl jen Wales, a to v roce 2003. Německo bylo ke změně donuceno Ústavním soudem, který v roce 2018 označil zastaralé ocenění za protiústavní, a proto nová pravidla platí od roku 2025. Pět spolkových zemí si ale prosadilo model, který hodnotu nemovitosti zohledňuje jen okrajově.
Daň z převodu nemovitosti jako nástroj bytové politiky
Nizozemsko má tři sazby daně z prodeje nemovitosti podle toho, kdo ji kupuje: 0 % pro prvonabyvatele do 35 let (do cenového stropu zhruba 525 tisíc eur), 2 % pro vlastnické bydlení a 8 % pro investiční a druhé nemovitosti. Irsko jde ještě dál a uvaluje 15% sazbu na nabytí deseti a více rezidenčních nemovitostí během dvanácti měsíců, což mířilo přímo na fondy skupující celé čtvrti rodinných domů. Byty v bytových domech jsou ale ze sazby výslovně vyňaty, protože institucionální kapitál je v Irsku hlavním zdrojem financování jejich výstavby. Opatření tak chrání vlastnické bydlení v rodinných domech, ale na nejexponovanější segment městského trhu nedopadá. Británie přidává k základní 24% sazbě, pět procentních bodů ke každému pásmu u druhé a investiční nemovitosti a další dva body pro nerezidenty. Česko daň z nabytí nemovitých věcí zrušilo úplně v roce 2020 a tím se tohoto nástroje vzdalo.
Investiční účty jako způsob, jak stát podporuje drobné investory
Investiční účty slouží k cílenému a omezenému daňovému zvýhodnění drobných investorů. Británie má Individual Savings Account (ISA), Maďarsko Tartós Befektetési Számla (TBSZ) s nulovou daní po pěti letech, Itálie Piani Individuali di Risparmio (PIR) také s nulovou sazbou po pěti letech a limitovaným vkladem do 40 tisíc eur ročně. Na rozdíl od Česka mají tyto země plošné zdanění zisků, takže účet funguje jako cílená výjimka.
Prohlédnout si můžete také kompletní tabulku s přehledem zdanění kapitálu.
Za peer review děkujeme Michalu Šoltésovi a Lukáši Nádvorníkovi.