Vláda chystá legalizaci více než 70 % švarcsystému. Zavádí jednu z nejděravější definic v EU
K švarcsystému motivuje český daňový systém. Vysokopříjmoví kancelářští OSVČ odvádí až pětkrát nižší daně a odvody než srovnatelní zaměstnanci.
Shrnutí
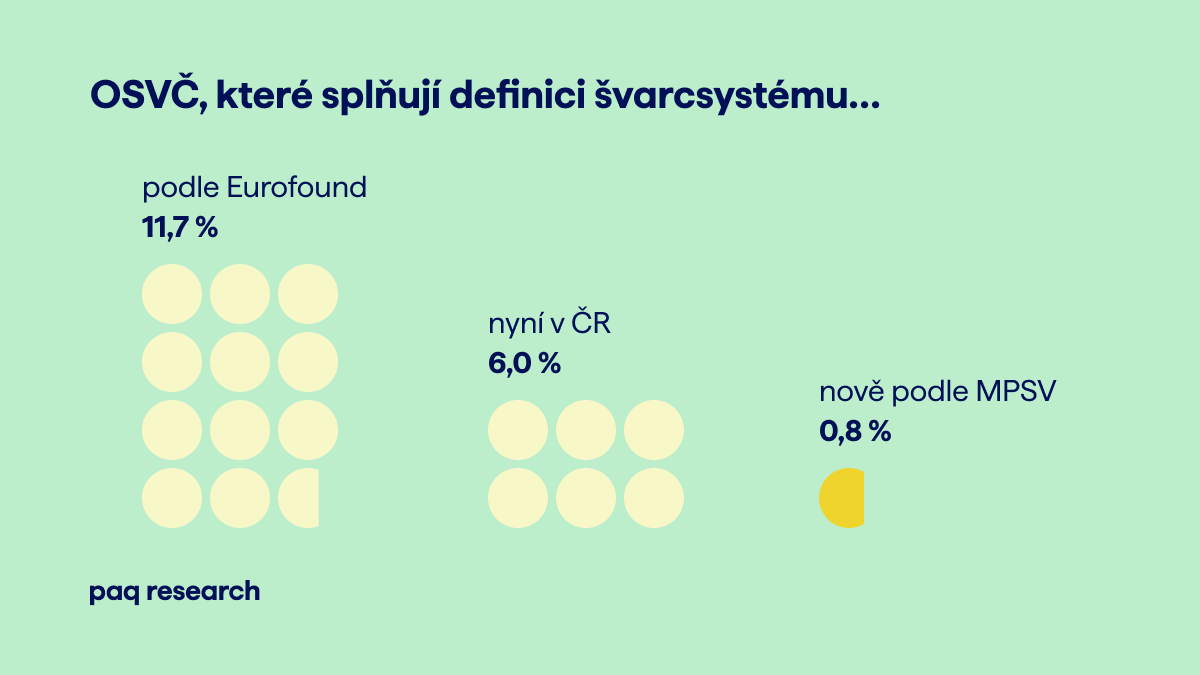
- Vláda chystá novou definici závislé práce, která zlegalizuje 70–90 % dnešního švarcsystému.[[1]] Jedná se o 50 až 80 tisíc lidí, na jejichž faktické ekonomické závislosti se nic nemění. Stát ji ale podle nové definice nebude moci postihnout.
- Za švarcsystém půjde nově označit práci jen 0,8 % OSVČ. Dosud to bylo 6 % podle platné právní definice a až 12 % podle evropské definice ekonomické závislosti. Vychází to z šetření PAQ Research mezi 1 400 OSVČ, na jehož datech jsme jednotlivé definice porovnávali.
- Česko má s 22 % jeden z nejvyšších podílů OSVČ na pracovní síle v Evropě. Nadprůměrně jsou zastoupení hlavně v kancelářských profesích. Roli hraje i rozšířenost švarcsystému a daňové zvýhodnění práce na IČO.
- Dnešní definice švarcsystému trpí nejednoznačností a stát podle ní nedokáže obcházení zákona spolehlivě postihovat. Kontroly loni odhalily jen 311 případů švarcsystému. Zpřesnění definice je proto správným krokem, vláda ale postupuje špatným směrem.
- Nová definice zavádí šest podmínek, které musí platit současně. Patří mezi ně i určená pracovní doba, kterou jako nutnou podmínku nemá žádná jiná země EU. Podobný znak loni kvůli riziku zneužití zrušilo i Slovensko.
- Navrhujeme odlišný princip definice: nemusely by být splněny všechny podmínky, ale jejich většina. Švarcsystém by tak nešlo legalizovat tím, že formálně nesedí jediný znak.
- Jádro problému ale představuje daňový systém. Konzultant na IČO odvede při stejném příjmu pětkrát méně než zaměstnaný kolega. Nízkopříjmové manuálně pracující OSVČ přitom mají zdanění srovnatelné se zaměstnanci. Dokud rozdíl přetrvá, zůstane i motivace ke švarcsystému.
Co je to švarcsystém a jak se kontroluje
Vláda chystá změnu v definici závislé práce, která rozhoduje o rozdílu mezi zaměstnáním a tzv. švarcsystémem. Švarcsystém je českým názvem pro obcházení zákoníku práce, kdy člověk pracuje fakticky v podmínkách zaměstnance. Nemá však běžnou pracovní smlouvu, ale místo toho fakturuje na IČO. Díky tomu firmě i pracujícímu klesají odvody, což činí ze švarcsystému oblíbený způsob daňové optimalizace. Oproti OSVČ mohou být zaměstnanci v podobných pozicích zdaněni až 2–5násobně.
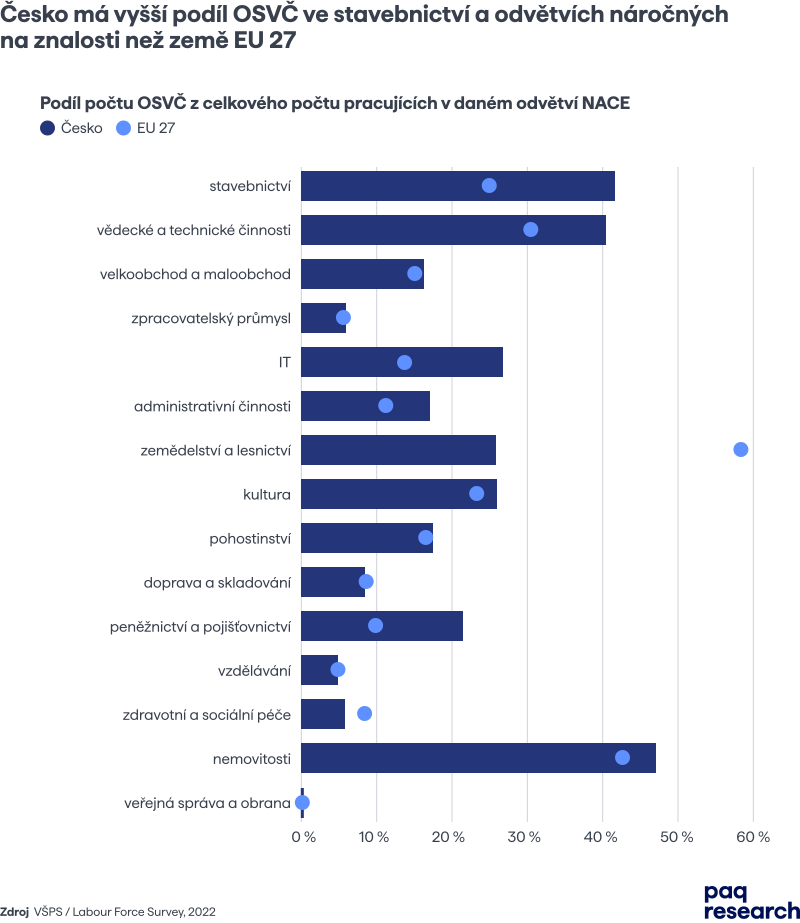
Celkově tvoří OSVČ asi 22 % pracující síly (5,3 mil.) v národním hospodářství. To nás v mezinárodním srovnání staví na vrchol průmyslově orientovaných zemí (EU 27). OSVČ jsou ve srovnání se zahraničím nadprůměrně zastoupeny zejména ve stavebnictví a v kancelářských profesích (vědeckých a technických činnostech, IT, administrativních činnostech).
Švarcsystém je v Česku kontrolován a sankcionován. Kontrolu má na starost Státní úřad inspekce práce (SÚIP), který při kontrolách posuzuje skutečný charakter pracovního vztahu bez ohledu na to, co je napsané ve smlouvě.
SÚIP každoročně skutečně odhalí jen nízké stovky případů švarcsystému. V roce 2025 bylo odhaleno 311 případů švarcsystému při 140 kontrolách.[[2]] Nízký počet odhalení je z velké části dán nízkou kontrolní kapacitou. Počet odhalených případů tak představuje jen nepatrnou část skutečného rozsahu tohoto jevu.
Kolik případů lze skutečně postihnout, závisí na tom, jestli definice závislé práce poskytuje SÚIPu jasné vodítko pro posuzování jednotlivých případů a jistotu v případě rozhodnutí. I proto by kontrolní praxi prospěla přesnější definice švarcsystému.
Kolik lidí pracuje na švarcsystém
V současnosti pracuje na švarcsystém 6–12 % všech OSVČ v závislosti na použité definici. Spodní hranice rozsahu vychází ze současné právní definice závislé práce (viz níže), horní hranice je dána ekonomickou závislostí OSVČ podle metodiky Eurofound.[[3]] Pro výpočet rozsahu švarcsystému jsme využili vlastní dotazníkové šetření z roku 2024, kde jsme se více než tisíce OSVČ (N = 1 361) ptali na jejich pracovní podmínky.
Rozdíl mezi horní a spodní hranicí vyjadřuje rozdíl mezi faktickým rozsahem ekonomické závislosti mezi OSVČ a tím, do jaké míry ji dokáže zachytit právní definice. Téměř stoprocentní rozdíl mezi de facto a de iure posouzením švarcsystému ukazuje, jak je pro posuzování švarcsystému definice závislé práce důležitá.
Současná definice
V současnosti uplatňují úřady definici závislé práce, která má čtyři znaky (viz také Tabulka 1). Znaky jsou aplikovány kumulativně. To v právní terminologii znamená, že musí být splněn každý jednotlivý znak, aby byl daný pracovní vztah uznán za závislou práci. Kumulativní definice závislé práce jsou velmi křehké, protože stačí obejít jeden znak, aby nedošlo ke švarcsystému. Čím více znaků definice má, tím je zpravidla její obcházení jednodušší.
V současnosti má závislá práce čtyři znaky:
- výkon práce jménem zaměstnavatele
- osobní výkon práce zaměstnancem
- výkon podle pokynů zaměstnavatele
- vztah nadřízenosti a podřízenosti
Kumulativní naplnění všech čtyř znaků znamená, že tato definice zachytí jen nejzřetelnější případy švarcsystému — přibližně 6 % OSVČ. Nejde ale o faktický rozsah švarcsystému, nýbrž o jeho právně vymahatelné jádro. Skutečné ekonomické závislosti (viz níže) je mezi OSVČ podstatně více.
Faktický rozsah
Pro popis faktického rozsahu závislé práce mezi OSVČ vycházíme z definice Eurofound. Ta vyžaduje naplnění alespoň dvou ze tří sledovaných znaků (viz Příloha 2: Operacionalizace):
- závislost na jediném či dominantním odběrateli
- pravidelná fakturace stejné částky
- nemožnost delegovat práci
Tuto definici volíme ze dvou důvodů:
- Soustředí se na faktické ekonomické uspořádání vztahu, nikoli na formální právní znaky, jejichž vymahatelnost je sama předmětem sporu.
- Na rozdíl od zákonné definice postavené na kumulativním naplnění stačí pro její naplnění splnit dva ze tří znaků. Rozsah závislé práce se proto nepodhodnocuje tak výrazně.
Vhodnost této definice pro posouzení faktického rozsahu švarcsystému lze doložit její shodou s dalšími ukazateli, které jsou také definičními znaky švarcsystému. Shoda je dobře viditelná na znacích zobrazených níže.
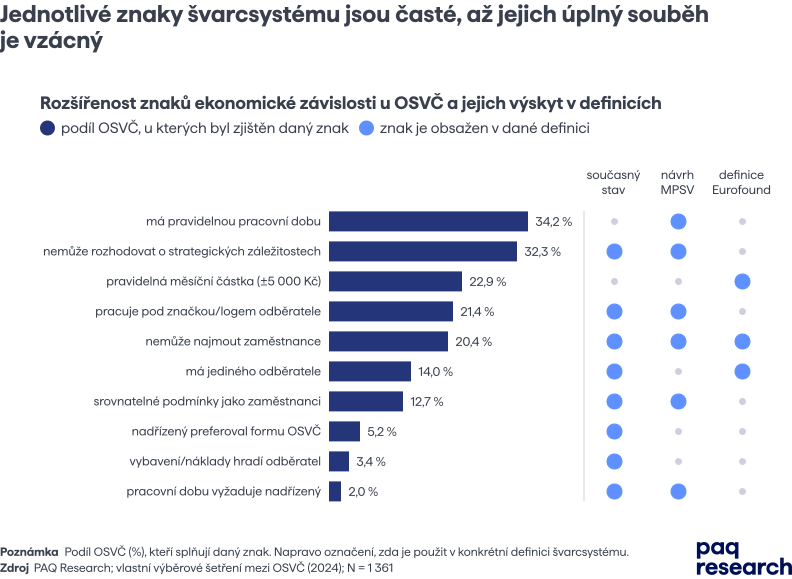
OSVČ se znaky ekonomické závislosti podle definice Eurofound se v řadě charakteristik odlišují od skutečných samostatným podnikatelů (viz následující grafy) a podobají se spíše zaměstnancům. Vedle definičního znaku jediného či dominantního odběratele je odlišuje především stabilita příjmu, která do zákonné definice nevstupuje: stálý nebo jen mírně kolísající měsíční příjem (±5 000 Kč) uvádí 73 % osob ve faktickém švarcsystému oproti 15 % ostatních OSVČ.
Výrazně častěji také tyto OSVČ pracují výhradně pro právnické osoby, tedy pro firmy, nikoli pro koncové zákazníky.
Obě skupiny se liší i nákladovou strukturou. OSVČ v závislém postavení obvykle nevykazují typické podnikatelské vstupy – materiál, zásoby, ani zboží k dalšímu prodeji. Výrazně častěji uvádějí, že nemají vůbec žádné náklady (14 % oproti 3 % u ostatních OSVČ).
Rozdíl zůstává výrazný i po zohlednění oborové struktury. Po rozdělení na kancelářské a nekancelářské obory mají OSVČ se znaky ekonomické závislosti méně často vlastní podnikatelské náklady.[[4]]
Mezi kancelářskými OSVČ, u nichž lze absenci materiálu a zásob očekávat častěji, je nevykazuje 56 % OSVČ se znaky švarcsystému oproti 45 % ostatních OSVČ. V nekancelářských oborech je rozdíl ještě výraznější (53 % oproti 26 %).
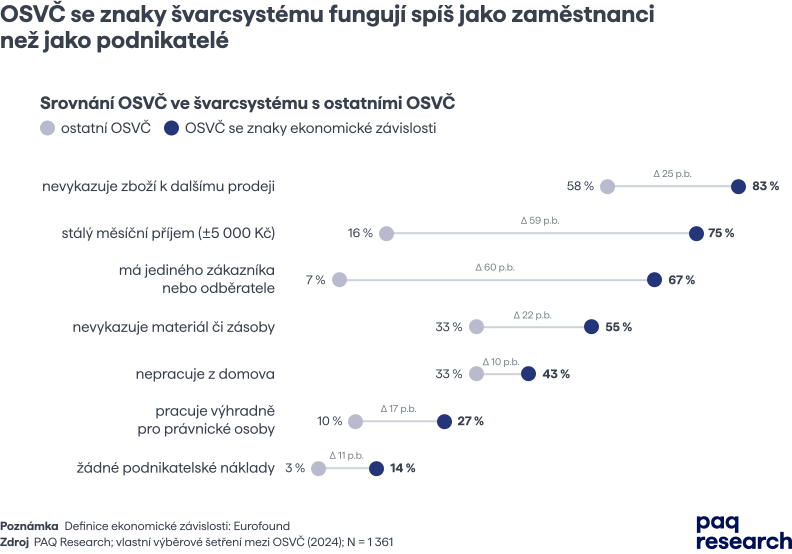
Činnost OSVČ se znaky ekonomické závislosti tak spočívá spíše v poskytování samotné práce než v podnikání s vlastními vstupy jako jsou materiál, zboží k dalšímu prodeji, investice a častěji spadá do paušálního režimu.
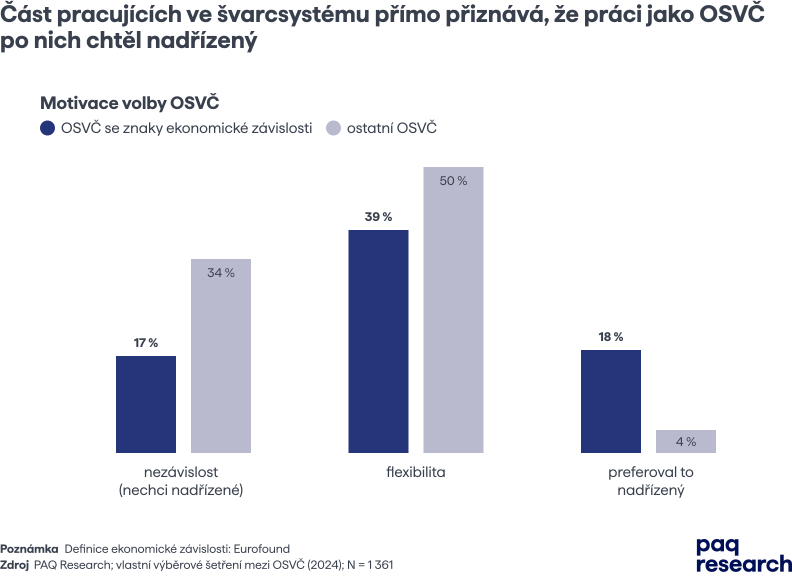
Liší se také z hlediska motivace. Závislé OSVČ volí práci na IČO podstatně méně často kvůli nezávislosti a flexibilitě. Naopak častěji uvádějí, že tento režim preferoval jejich nadřízený. Forma práce jako OSVČ tedy v případě švarcsystému méně často odráží podnikatelskou volbu a více uspořádání upřednostněné odběratelem.
Srovnání daňového zatížení různých OSVČ ukazuje, že jedna z motivací – daňová výhodnost – práce jako OSVČ neplatí univerzálně. Dochází k ní především u středních a vyšších příjmů. Nízkopříjmové OSVČ jsou naopak daňově zatíženy srovnatelně se zaměstnanci a oproti středně- a vysokopříjmovým OSVČ mají výrazně vyšší efektivní sazbu zdanění.
Rozdíl ve zdanění se týká i švarcsystému. Nízkopříjmové OSVČ v závislé pozici nejsou oproti nízkopříjmovým zaměstnancům daňově zvýhodněny, přesto nesou nevýhody a rizika spojená s nižší ochranou na trhu práce. Pokud tedy v této skupině dochází k využívání formy OSVČ místo zaměstnaneckého vztahu, motivace nemusí spočívat ve výhodnosti pro samotného pracovníka. Naše data ukazují, že nízké zdanění pracovníka samo o sobě není dostatečným vysvětlením existence závislé práce na IČO.
Podmínky práce naznačující švarcsystém
Možnou práci na švarcsystém jsme v uskutečněném průzkumu sledovali prostřednictvím velkého množství znaků, které zachycuje následující graf. Pro posouzení švarcsystému je však klíčová vzájemná kombinace těchto znaků. Kromě těchto znaků patří mezi méně časté, ale relativně jednoznačné podmínky také určení pracovní doby nadřízeným, které se týká asi 6,6 % OSVČ, a skutečnost, že formu spolupráce na IČO byla určena na základě preference nadřízeného, což se týká asi 5,4 % OSVČ.
Co navrhuje MPSV
MPSV navrhuje změnit definici závislé práce v jednom balíku společně s povinnou transpozicí směrnice o platformové práci. Změna definice však není transpozicí vynucená a MPSV ji upravuje nad rámec toho, co po Česku požaduje EU.
Samotná transpozice reaguje na rozvoj platformové práce. Zjednodušeně řečeno se tím myslí systém organizace pracovní síly (zaměstnanců nebo OSVČ) přes algoritmické systémy (typicky aplikace). Problémem platformové práce je, že tzv. algoritmické řízení často zastírá kontrolu nad celým pracovním procesem, a tím i fakticky závislou práci. Cílem směrnice je zlepšit pracovní podmínky platformových pracujících a zjednodušit jejich případný přechod ze švarcsystému do legálního zaměstnávání. Přílepek v podobě změny definice závislé práce je v přímém rozporu s cíli směrnice.
MPSV navrhuje ve stávající definici změnit znak „nadřízenosti a podřízenosti“. Změnu odůvodňuje tím, že soudy aplikují tento znak příliš extenzivně a za švarcsystém označují vztahy, které by dle MPSV za švarcsystém označeny být neměly. Souhlasíme s tímto názorem v tom, že zejména pro zaměstnavatele může být naplnění tohoto znaku nesrozumitelné a nepředvídatelné. Dosud se totiž jednalo o otevřený pojem, který soud vymezoval souhrnem různých vodítek. Nejvyšší správní soud v rozsudku z minulého roku potvrdil, že operativním vodítkem pro posuzování tohoto znaku – podobně jako uvádí metodika Eurofound – je ekonomická závislost.
Navrhovaná úprava definici zpřesňuje uzavřením výčtu konkrétních znaků. Zatímco dosud bylo možné naplnit znak podřízenosti a nadřízenosti pomocí různých vodítek (typicky k tomu mohly být použity podmínky výkonu závislé práce – viz tabulka č. 2), nově se soudy budou muset držet čtyř konkrétních znaků. To v důsledku výrazně zpřísní posuzování a sníží postižitelnost švarcsystému.[[5]]
Nová definice závislé práce bude mít nadále tři znaky, přičemž jeden z nich je naplněný dalšími čtyřmi podznaky:
- výkon práce jménem zaměstnavatele,
- osobní výkon práce zaměstnancem,
- vztah nadřízenosti a podřízenosti:
- zaměstnavatel organizuje práci,
- kontrola výkonu práce zaměstnavatelem,[[6]]
- výkon práce podle pokynů zaměstnavatele,
- v určené pracovní době
Ve výsledku musí být splněno šest podmínek zároveň. Úprava tak zvyšuje počet vymezených podmínek pro posouzení švarcsystému. To zjednoduší obcházení zákona a ztíží případné kontroly ze strany SÚIP v případě faktického švarcsystému (dle definice Eurofound).
Tabulka 1: Jak vypadají navrhované znaky v definici závislé práce?
| Aktuální podoba | Navrhovaná podoba |
|---|---|
| Výkon práce jménem zaměstnavatele | Výkon práce jménem zaměstnavatele |
| Osobní výkon práce zaměstnancem | Osobní výkon práce zaměstnancem |
| Výkon podle pokynů zaměstnavatele |
Vztah nadřízenosti a podřízenosti: 1. Zaměstnavatel organizuje práci2. Kontrola výkonu práce zaměstnavatelem 3. Výkon práce podle pokynů zaměstnavatele 4. V určené pracovní době |
| Vztah nadřízenosti a podřízenosti |
Tabulka 2: Jak vypadají změny v podmínkách výkonu závislé práce?
| Aktuální podoba | Navrhovaná podoba |
|---|---|
| Za mzdu, plat nebo odměnu za práci | Za mzdu, plat nebo odměnu za práci |
| Na náklady a odpovědnost zaměstnavatele | Na náklady a odpovědnost zaměstnavatele |
| V pracovní době na pracovišti zaměstnavatele, popřípadě na jiném dohodnutém místě | Na pracovišti zaměstnavatele, popřípadě na jiném dohodnutém místě |
Velmi sporná je také nová podmínka určené pracovní doby, která v meziresortním připomínkovém řízení čelila silné kritice ze strany Veřejného ochránce práv a Českomoravské konfederace odborových svazů (ČMKOS). Důvodem je podezření, že právě podmínka pevné pracovní doby může vést k obcházení zákona a snazší legalizaci švarcsystému.
Naše analýza ukazuje, že přidání tohoto konkrétního znaku není z hlediska legalizace současného švarcsystému tak závažné – vypuštění by navýšilo podíl OSVČ pracujících na švarcsystém pouze o 0,2 p.b. Další hrozbou, kterou zdůrazňuje ČMKOS, je riziko možné účelové překlasifikace současných zaměstnanců na OSVČ.[[8]] Toto riziko nedokážeme na základě našich dat přesně vyhodnotit. Nicméně zpřísnění pravidel, podle kterých se posuzuje švarcsystém, by skutečně mohlo vést ke snahám některých zaměstnavatelů o převod některých zaměstnanců na OSVČ.
MPSV změnu obhajuje tím, že se pro dnešní zaměstnance nic nezmění. V důvodové zprávě to ale nijak kvantitativně nedokládá. Naše analýza tvrzení MPSV rozporuje a ukazuje, že změna definice závislé práce výrazně sníží schopnost státu postihovat švarcsystém.
Počet OSVČ postižitelných podle nové definice
Podmínky švarcsystému bude nově splňovat pouze asi 0,8 % OSVČ, tedy asi 8 000 osob.[[9]] Situace se tak změní pro 53 tisíc dle stávající definice OSVČ.
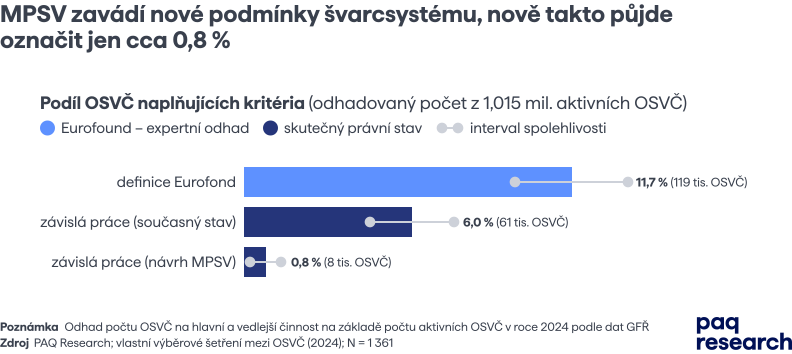
To neznamená, že by se počet skutečně ekonomicky závislých lidí snížil. Pouze část lidí, kteří podle současné definice pracují na švarcsystém, by nově nesplnila všechny nutné podmínky a jejich práci vy proto nebylo možné označit za švarcsystém.
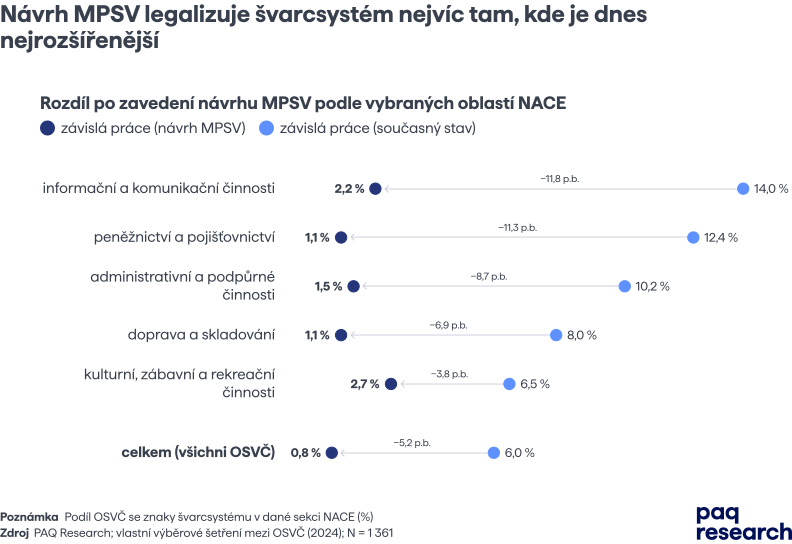
Změna definice ovlivní i posuzování švarcsystému v jednotlivých oborech, jak ukazuje graf níže. Návrh MPSV nejvíce omezí postižitelnost švarcsystému v oborech, kde je dnes nejrozšířenější – zejména v IT, finančnictví a administrativě.
Jak je závislá práce definována v Evropě?
K definici závislé práce se v zahraničí přistupuje různými způsoby. Mezi zeměmi, které v nějaké podobě legislativně upravují jednotlivé znaky závislé práce, jich velká část přistupuje k definici podobně jako Česko kumulativně. V jiných zemích (např. v Belgii) jsou znaky obecnější a rozhoduje jejich vzájemný souběh. Další země posuzují závislou práci podle splnění určité části ze zákonem stanovených znaků.
Způsob aplikace nově zaváděného znaku určené pracovní doby je v evropském kontextu unikátní. Přestože se znak objevuje ve více zemích, (např. v Polsku a Německu), v žádné z nich se však nejedná o nutný znak závislé práce. Od roku 2026 podobný znak vypustilo i Slovensko, právě z toho důvodu, že zaměstnavatelé tento znak využívali k obejití zákona a vyhýbání se sankci za nelegální zaměstnávání. Česká republika bude jedinou zemí v EU, která používá v rámci kumulativní definice závislé práce znak určenosti pracovní doby.
Dopady změny definice
Naše analýza ukazuje, že úprava definice od MPSV bude znamenat legalizaci práce přibližně 53 000 osob, která je v současnosti postihovatelná jako švarcsystém . Přestože jde změna definice závislé práce správným krokem, vede k rozvolnění podmínek pro práci v švarcsystému.
Navrhovaná legalizace švarcsystému nedává z hlediska prekarizace práce smysl. Zaměstnanci pracující na IČO platí nižší odvody, mají nízkou sociální ochranu a v budoucnosti i nižší důchody oproti zaměstnancům.[[12]] Velká část OSVČ přitom pracuje ve švarcsystému nedobrovolně a změna zákona jim ztíží možnost domoci se nápravy.
Není správnou cestou ani s ohledem na daňový výběr státu. Posilování alternativ k zaměstnaneckému poměru (OSVČ i DPP) snižuje výběr, což může posilovat riziko vyšších schodků rozpočtu.
Legalizace švarcsystému může být nevýhodná i pro stávající zaměstnance. Když se umožní rozsáhlý přechod na OSVČ, může to v celé ekonomice vést k nižšímu tlaku na růst mezd zaměstnanců. Legalizace švarcsystému vytváří pro firmy levnější alternativu vůči stávajícím zaměstnaneckým vztahům a zároveň vytváří možnost zvyšovat čisté příjmy lidí prostřednictvím jejich převodu na OSVČ. To oslabuje vyjednávací pozici zaměstnanců, ale také zavádí levnější variantu, jak zvýšit čisté příjmy zaměstnanců. To dlouhodobě povede ke zvyšování schodků státního rozpočtu.
Alternativní definice a naše návrhy na změny ve zdanění práce
Návrh MPSV přináší několik negativních dopadů. Navrhujeme proto místo něj přijmout definici závislé práce, která nebude postavená na principu kumulativních znaků, ale na principu převažujícího počtu znaků – např. tří z pěti.
Alternativní princip dokáže lépe zachytit měnící se podmínky trhu práce a rozmanitost způsobů organizace práce, protože umožňuje naplnění znaků závislé práce různými způsoby. Omezila by se také možnost obcházet zákon pomocí jednoho vybraného znaku. Tato definice by měla především zejména odpovídat pojetí ekonomické závislosti podle Eurofound (viz výše).[[13]]
Švarcsystém se nicméně nedá vyřešit jen kontrolami a úpravou definic. Jeho omezení závisí zejména na změně zdanění, v nichž je třeba snížit rozdíly mezi srovnatelnou prací v režimu OSVČ a pracovního poměru.
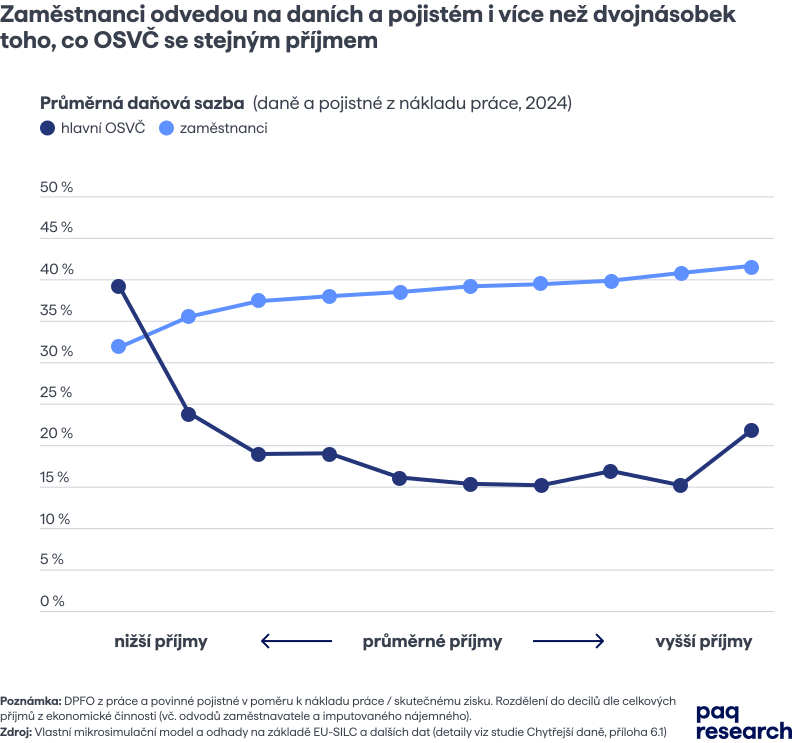
Vysoké zdanění zaměstnanců vytváří pro pracující i zaměstnavatele velmi silnou motivaci j tento typ pracovněprávního vztahu obcházet a optimalizovat daně a odvody.
V rámci zdanění zaměstnanců a OSVČ navrhujeme:
- Zvýšit u zaměstnanců slevu na poplatníka na 41 904 Kč s možností převedení do bonusu a pravidelnou valorizací.
- V případě OSVČ omezit režim paušálního zdanění pouze na některé typy činností (pohostinství, řemeslo a zemědělství, obchod) do úrovně 1 mil. Kč ročně s měsíční platbou 9 482 Kč. Paušální daň je častější u osob pracujících na švarcsystém. Jedná se o jednu z pobídek k práci na švarcsystém.
- Snížit výši výdajových paušálů, aby více odpovídaly reálným výdajům, a ročním limit tržeb aplikovat na součet tržeb OSVČ místo jednotlivých druhů činností:
- Řemeslníci a zemědělci – 60 %
- Kancelářské činnosti – 30 %
- Ostatní živnosti – 50 %
- Jiné podnikání – 30 %
- Pronájem – 40 %
Změny ve zdanění OSVČ by přinesly veřejným rozpočtům 25 mld. Kč, zatímco změny na straně zaměstnanců by snížily výběr o 43 mld. Kč. Celkově by pouze tato reforma znamenala ztrátu 18 mld. Kč, která by musela být vyrovnána zvýšením jiných daní (např. daní ze spotřeby či nemovitých věcí). Zároveň by se jednalo o silně prorůstové opatření, které by přineslo roční nárůst HDP o 0,41–0,61 %.
Přílohy
Použitá data
| Název výzkumu | Výběrové šetření mezi OSVČ |
| Řešitelé, spoluřešitelé | PAQ Research |
| Zadavatel | PAQ Research, Výzkumný ústav práce a sociálních věcí (RILSA) |
| Realizátor sběru dat | NMS a Median (agentura NMS koordinovala sběr mezi agenturami a dodala spojený dataset) |
| Termín sběru dat | květen a červen 2024 |
| Způsob sběru dat | CAWI |
| Cílová populace | Osoby samostatně výdělečně činné (OSVČ), pro které se jedná o hlavní činnost nebo vedlejší bez souběhu se zaměstnáním (tj. příjmy ze SVČ jsou dominantním pracovním příjmem) |
| Způsob výběru respondentů | Soubor byl získán kvótním výběrem na členech Českého národního paline panely, ve kterých jsou registrováni zájemci o účast v dotazníkových šetřeních). Jako kvótní charakteristiky bylyvyužity: režim zdanění, obor (kategorizace NACE), pohlaví, kraj. Populační údaje byly získány z otevřených dat České správy sociálního zabezpečení a údajů od Ministerstva financí ČR. |
| Návratnost |
Základní počty: • Oslovených osob: 8 469• Nespadali do cílové populace: 1 295 • Vyřazeni kvůli naplnění kvót: 233 • Dokončených dotazníků: 1 412 • Rozpracovaných dotazníků: 275 |
| Reprezentativita, odchylky od populace, zobecnitelnost výsledků | Výzkum je po vážení kvótně reprezentativní za osoby samostatně výdělečo hlavní činnost, z hlediska režimu zdanění (paušální daň, výdajový paušál, daňová evidence/účetnictví), oboru(kategorizace NACE), pohlaví, regionu (Praha, Čechy, Morava). |
| Střední délka dotazování | 18,7 minuty (medián) |
| Velikost finálního souboru | N = 1 361 (po vyřazení nekvalitních dotazníků) |
| Střední délka dotazování | 18,7 minuty (medián) |
| Velikost finálního souboru | N = 1 361 (po vyřazení nekvalitních dotazníků) |
Operacionalizace závislé práce
Pro posouzení rozsahu závislé práce mezi OSVČ pracujeme se čtyřmi způsoby operacionalizace. Dvě vycházejí z českého právního rámce:
1. Současná zákonná definice závislé práce byla operacionalizovaná na základě dostupných dat. Vyžaduje současné naplnění čtyř znaků: výkon práce jménem zaměstnavatele, osobní výkon práce, výkon práce podle pokynů zaměstnavatele, a vztah nadřízenosti a podřízenosti. První znak je v datech zachycen vystupováním pod značkou či jménem odběratele a využíváním jeho vybavení či hrazením nákladů. Osobní výkon práce vyjadřuje nemožnost nechat se zastoupit či přijmout zaměstnance. Vztah nadřízenosti a podřízenosti je zachycen určením pracovní doby či harmonogramu, existencí jediného nebo dominantního odběratele, preferencí tohoto režimu ze strany nadřízeného nebo omezenou možností rozhodovat o vlastní práci. Výkon práce podle pokynů zaměstnavatele je pokryt jinými výše zmíněnými charakteristikami.
2. Definice, která odpovídá navrhované úpravě MPSV, která rovněž vyžaduje současné naplnění tří hlavních znaků: výkon práce jménem zaměstnavatele, osobní výkon práce a vztah nadřízenosti a podřízenosti. Poslední znak je však vymezen jednoznačněji než dosud: musí být současně naplněny jednotlivé podznaky organizování práce (určení časového harmonogramu zaměstnavatelem, vystupování pod značkou/logem, nebo hrazení výdajů či vybavení zaměstnavatelem), kontrola výkonu práce zaměstnavatelem (tuto proměnnou jsme nebyli schopni v dotazníku zachytit), práce podle pokynů zaměstnavatele a práce v určené pracovní době.
Dále pracujeme s mezinárodně uznávanou definicí podle Eurofound, který se namísto kumulativního právního testu zaměřuje na znaky ekonomické závislosti posuzované podle většiny naplněných znaků. Definice Eurofound vyžaduje naplnění alespoň dvou ze tří sledovaných znaků: závislosti na jediném či dominantním odběrateli, pravidelné fakturace stejné částky a nemožnosti delegovat práci.
[[1]]: Rozsah zahrnuje možnou statistickou chybu obsaženou v reprezentativním šetření. 70 % respektive 50 tisíc lidí představuje spodní hranici.
[[2]]: Celkem bylo v roce 2025 realizováno 6 278 kontrol zaměřených na nelegální zaměstnávání.
[[3]]: Evropská nadace pro zlepšení životních a pracovních podmínek
[[4]]: Mezi kancelářské obory řadíme administrativní a podpůrné činnosti, informační a komunikační činnosti, peněžnictví a pojišťovnictví, profesní, vědecké a technické činnosti.
[[5]]: Dosavadní praxe umožňovala posoudit znak nadřízenosti a podřízenosti z definovaných podmínek výkonu práce (dosud § 2, odstavec 2, zákoníku práce, viz tabulka 1), které jsou klíčové zejména pro posouzení ekonomické závislosti. Nová definice tento způsob posouzení explicitně vylučuje a znemožňuje tak posuzování dle faktických podmínek výkonu práce.
[[6]]: Tento znak jsme nebyli schopni navázat na proměnnou z dotazníku, ale předpokládáme, že by byl pokryt jinou proměnnou, kterou jsme při operacionalizaci použili.
[[8]]: Důvodem je, že pracovní doba podle návrhu MPSV je spojená s jakýmkoliv pracovním poměrem, protože ten má vždy určenou velikost úvazku, což implikuje i určenost pracovní doby.
[[9]]: Vzhledem k nejednoznačnosti současné definice a absenci soudní praxe k navrhované úpravě není možné jednoznačně předvídat postup soudů v konkrétních případech. Jednotlivé znaky jsme operacionalizovali na základě dat z našeho výběrového šetření, která s jednotlivými znaky korespondují (viz příloha 2).
[[12]]: Relativně k odvodům na sociálním pojištění budou mít OSVČ důchody vysoké.
[[13]]: S ohledem na to, že švarcsystém je současně ekonomický, sociologický i právní problém, nenavrhujeme konkrétní znění definice, ale spíše principy, kterými by se měla úprava ubírat.